

 新聞
 幣種資訊
 關於我們


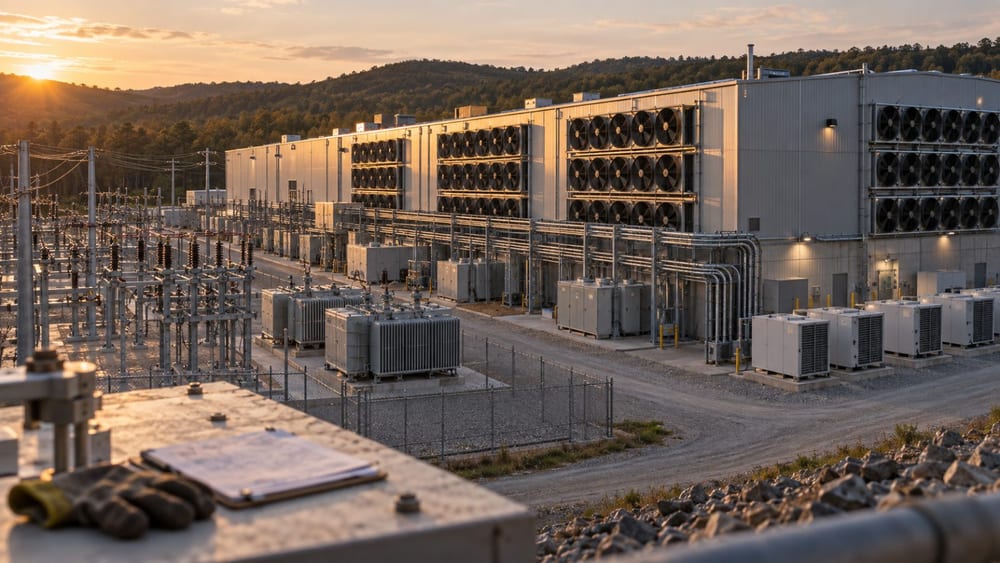
CleanSpark($CLSK)擬發行22.27億美元(約3兆750億韓元)的優先有擔保債券,為Meta資料中心建設提供資金。該批債券預計2031年到期,將由專案相關法人以私募方式發行。
CleanSpark於17日表示,計畫透過子公司CSDC Finance I發行債券。不過,發行與否及具體條件仍取決於市場狀況和其他因素,公司也明確表示不保證實際完成發行。
本次債券並非由CleanSpark整體發行,而是透過與桑德斯維爾資料中心專案相關的法人發行。
募集資金預計用於美國喬治亞州桑德斯維爾資料中心的剩餘建設成本、償還既有出資款,以及補充償債準備金。債券將由CSDC Finance I的子公司CSRE Properties Sandersville提供付款保證,發行人與保證人的資產及發行人股權則設定優先擔保權。
若債券募集資金不足以完成資料中心建設,CleanSpark也計畫提供完工保證,支應專案完工所需資金。這是一種將專案擔保與付款保證綁定的融資結構。
桑德斯維爾資料中心規模為175MW。Meta Platforms($META)旗下子公司Anviran已簽署20年租賃合約,合約初始期間的營收預計為66億美元(約9兆1146億韓元)。
首批供應預計於2027年第4季開始。CleanSpark將與Meta簽訂的長期租賃合約,定位為公司從以比特幣(BTC)挖礦為主的業務,擴大至AI資料中心基礎設施業務融資的契機。
在CleanSpark最初公布合約時,承租方僅被描述為「獲得高投資級評級的全球科技企業」。後續公開資料確認,該承租方為Meta旗下的Anviran。
Crypto Briefing報導,本次發行吸引約100億美元訂單,需求超過募集金額4倍。報導也指出,初步討論中的收益率約為8.5%,比BB級債券平均水準高約2個百分點。
不過,超過募集金額4倍的訂單及8.5%收益率並未出現在CleanSpark於17日發布的正式公告中。公司正式披露的內容包括提出債券發行計畫、資金用途,以及擔保與保證結構。
截至6月30日,CleanSpark持有的長期負債為18億美元(約2兆4858億韓元),現金為2億260萬美元(約2798億韓元)。由於新債券將由專案法人發行,因此有必要區分公司整體負債與桑德斯維爾專案的借款結構。
優先有擔保債券在發生違約時,將優先於次順位債券從擔保資產中獲得償付。私募發行則是向數量有限的投資者出售債券;在本次交易中,資料中心的租賃合約及擔保、保證結構將成為主要條件。
線上社群有意見認為,20年租賃合約及Meta的信用評級可能提升專案穩定性。另一方面,也有人指出,在資料中心啟用前,專案仍需承擔建設成本壓力,以及既有比特幣挖礦業務的波動風險。
本次交易是以專案為單位,為AI資料中心業務募集大額資金的案例。雖然資料中心的長期租賃合約被視為專案融資基礎,但最終債券條件與實際發行規模仍可能影響融資成本。
CleanSpark所提出債券的實際發行金額、最終利率、訂單規模及是否完成發行,預計將於後續公告中確認。



留言 0