

 新聞
 幣種資訊
 關於我們


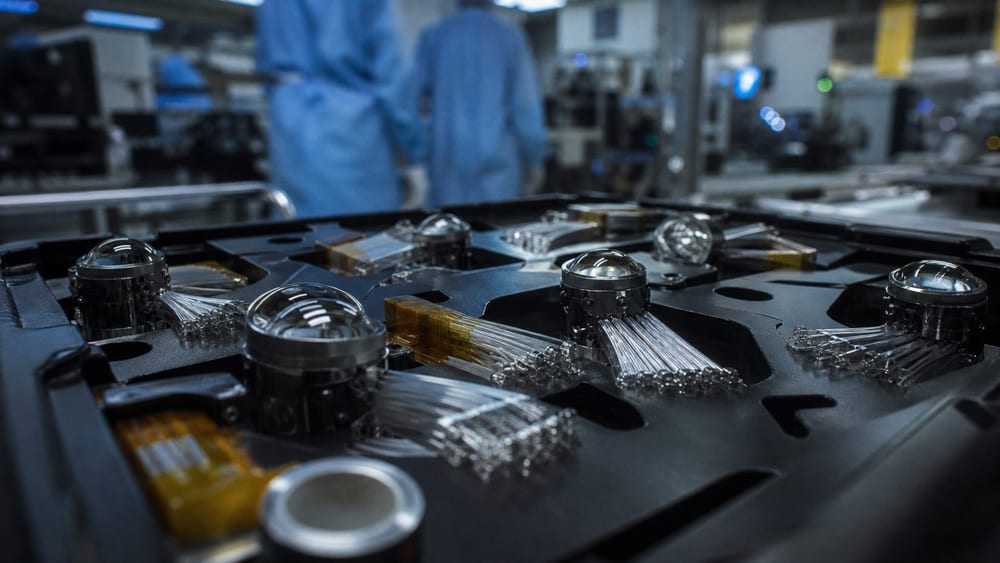
台灣光學大廠大立光(3008)以11.72億元新台幣買進台中精密科學園區的廠房與土地,這是公司近幾個月來第7次取得土地,累計投資金額增至80.77億元。
大立光於17日公告,將收購台中市南屯區精密科學園區的廠房與土地,標的土地面積為2,259坪,收購目的為擴充未來產能。
這筆交易也反映大立光正從智慧型手機相機鏡頭業務,逐步擴大至光通訊零組件的生產布局。
大立光計畫擴大的業務包括共同封裝光學(CPO)相關的光纖陣列(FA)產品,目前已優先推動FA產品。
FA是將光纖排列成固定陣列、用於連接光訊號的零組件。CPO則是將光學元件整合在靠近半導體封裝的位置,被視為提升AI資料中心高速通訊能力與能源效率的技術。
大立光董事長林恩平(Lin En-ping)在7月法人說明會表示,截至2026年7月,FA產品已送交客戶進行認證,並計畫在第3季末完成試產線建置,量產時間最快可能落在2027年年中。
大立光表示,目前已有一家客戶取得量產型訂單,並與其他客戶進行概念驗證(POC)。
CPO是AI資料中心建構伺服器與交換器間光通訊的方式之一。隨著相關技術逐步進入實際產品與供應鏈,例如輝達(NVIDIA)量產CPO乙太網路交換器,零組件供應商仍須完成客戶認證及量產轉換。
大立光近期持續在台中南屯區取得生產設施。6月以6.28億元買進土地與建物,7月則在同一地區取得總額5.61億元的不動產。
公司對前述交易與本次交易公布的收購目的,均為擴充未來產能。不過,公告未具體說明取得的土地將用於CPO相關哪些製程,以及規模多大。
市場對產能擴充與業務驗證進度的評估並不一致。UBS在9月報告中肯定大立光CPO業務的長期成長可能性,但認為市場期待已超前於實際認證進度。
UBS將大立光投資評等由「買進」下調至「賣出」,目標價維持在5,000元,理由是以2027年預估獲利計算的本益比(PER)為35倍,高於過去13至18倍的區間。
摩根士丹利則將大立光投資評等由「優於大盤」下調至「中立」,同時把目標價由4,836元上調至7,100元,但認為若FA開發或認證延遲,下行風險可能擴大。
兩家證券機構的共同觀察,是市場期待與業務驗證時程之間存在落差,而非否定相關技術本身。大立光則不受外部評估影響,持續擴大生產基地。
後續值得關注的進度包括FA試產線建置、客戶認證及量產轉換。大立光目前提出的量產時程,最快為2027年年中。



留言 0