

 新聞
 幣種資訊
 關於我們


美國聯準會(Fed)資產負債表規模擴大,但目前難以認定比特幣(BTC)因此獲得新的流動性,原因是近期資產增幅多數來自銀行準備金管理與既有資產再投資,而非貨幣政策寬鬆。
聯準會16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,並表示將持續維持銀行體系的「充足準備金」政策。準備金餘額適用利率自17日起調升至3.90%。聯準會在FOMC聲明中說明升息及維持充足準備金政策。
紐約聯邦準備銀行交易櫃檯必要時有權買進剩餘期限不超過3年的美國國債,以維持準備金水準。不過,具備買進權限不代表實際進行淨買進。
紐約聯準銀9月15日至10月14日的操作日程,僅列入約156億美元(約2兆1372億韓元)的機構證券本金再投資。同一期間,準備金管理買進(RMP)標示為「無」。
RMP與量化寬鬆(QE)的目的不同。聯準會副主席菲利普・傑佛遜(Philip N. Jefferson)在1月演講中表示:「準備金管理買進不是量化寬鬆。」他說明,QE是大量買進長期國債與機構抵押貸款證券(agency MBS),以降低長期利率、放寬金融環境;RMP則是為了控制短期利率、維持充足準備金的操作工具。傑佛遜說明RMP與QE的目的不同。
因此,解讀聯準會資產負債表時,除了總資產規模,也應同時觀察買進目的與資產期限。透過短期國債調整準備金供給的RMP,與以長天期資產為主的QE,傳導至金融市場的方式並不相同。
聯準會7月貨幣政策報告指出,自2026年1月初以來,系統公開市場帳戶(SOMA)買進約2500億美元(約342兆5000億韓元)美國國債。其中約1600億美元(約219兆2000億韓元)屬於RMP,約900億美元(約123兆3000億韓元)則是機構抵押貸款證券本金再投資。
同期聯準會總資產增加約1500億美元(約20兆5500億韓元),準備金增加540億美元(約7兆3980億韓元)。雖然準備金確實增加,但不能直接將其解讀為流入風險資產的買盤資金。
聯準會總資產截至9月9日為6兆7406億1900萬美元(約9234兆648億韓元)。聯準會H.4.1資料顯示,總資產較前一週增加34億1500萬美元(約4669億韓元),較一年前增加1346億5700萬美元(約184兆4811億韓元)。聯準會H.4.1資料列出截至9月9日的總資產與準備金數據。
比特幣市場走勢也未顯示聯準會流動性已轉入市場。Farside Investors統計,美國現貨比特幣ETF在15日出現4億5040萬美元(約6170億韓元)淨流出,16日則出現2億9590萬美元(約4054億韓元)淨流出。
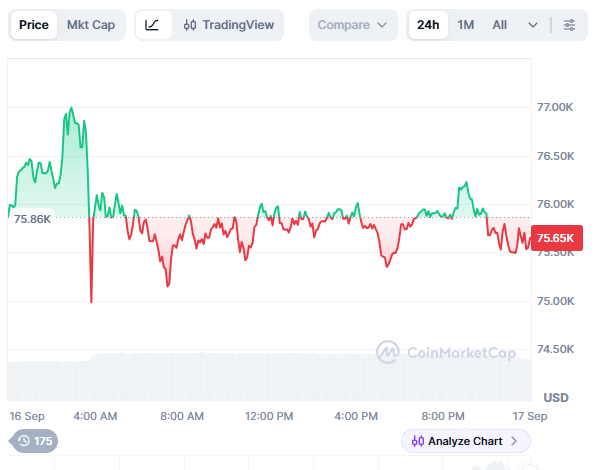
聯準會決策後比特幣出現波動,與將價格變化原因直接歸因於聯準會政策,是兩個不同問題。判斷流動性是否流向風險資產,仍需一併觀察ETF資金流、利率與長期金融環境。
市場反應並不一致。Bitget分析師路易斯・黃(Lewis Huang)認為,聯準會釋出進一步升息路徑的訊號,但比特幣可能比股市更快吸收衝擊。另一方面,The Block報導,會議結束後主要加密貨幣的反應整體有限。The Block報導會議後加密貨幣市場反應有限。
RMP是中央銀行在控制政策利率的過程中,用來維持必要準備金水準的操作工具;QE則是透過買進長期資產,影響長期利率與金融環境的政策工具。即使兩者買進規模相同,市場接收到的訊號也可能不同。
對台灣投資人而言,與其只看聯準會資產規模,不如同步確認ETF資金流向與利率路徑。先前有關聯準會總資產與準備金水準的討論,也將資產負債表絕對規模與準備金充足程度分開看待。
目前聯準會9月15日至10月14日的操作日程未列入純粹的RMP買進。後續市場將關注實際買進是否執行、資產期限組成,以及ETF需求是否同步變化。


留言 0