

 新聞
 幣種資訊
 關於我們


歐洲中央銀行(ECB)在5月訪談中判斷,歐元區政府債券市場啟動債券購買工具TPI的必要性偏低。相關發言是在5月訪談中提出,並非9月政策決策內容,與ECB 9月的利率決定無關。
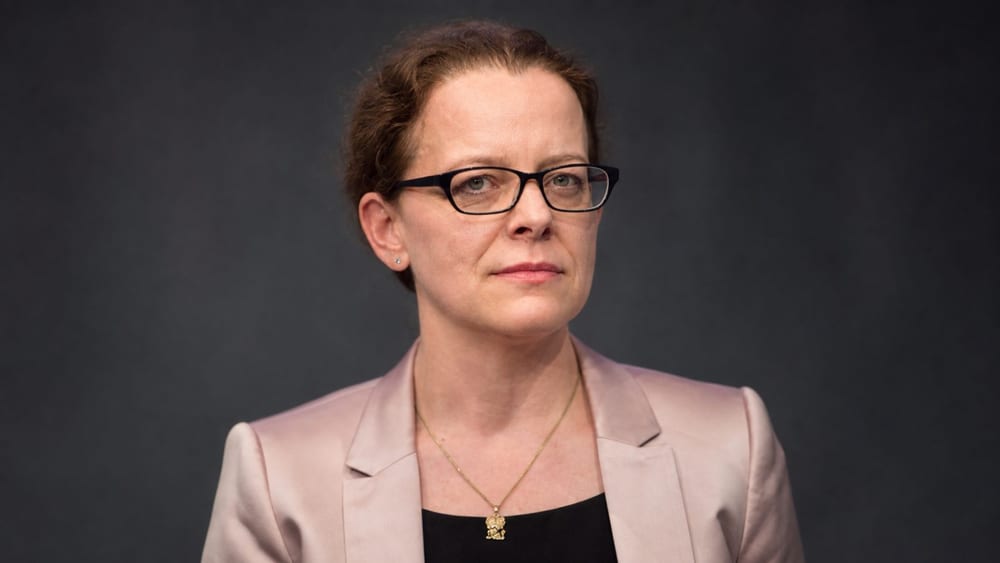
ECB執行理事會委員伊莎貝爾·施納貝爾(Isabel Schnabel)在5月21日的訪談中表示:「預計不會需要TPI。」她說,歐元區政府債券市場未出現值得擔憂的動向。ECB於26日公開這段訪談,官方紀錄也將發言者記載為施納貝爾,而非奧利·倫。
TPI是當特定國家的金融環境惡化無法以其基本面合理解釋,且市場出現無序波動、嚴重損害貨幣政策傳導時,允許歐元體系在次級市場買入政府債券等資產的工具。ECB在2022年推出TPI時表示,目的是確保貨幣政策能順利傳導至歐元區各國,主要購買標的是剩餘到期年限1至10年的公共部門債券。
TPI不會自動啟動。ECB會綜合評估市場與貨幣政策傳導指標、目標國家的資格條件,以及措施與物價穩定目標之間的比例性,再決定是否啟動。
主要資格條件包括遵守歐盟(EU)財政規則、沒有嚴重的總體經濟失衡,以及維持財政可持續性。因此,政府債券殖利率上升或市場波動本身,不代表TPI會立即啟動。
ECB仍維持使用TPI的能力。在9月10日的貨幣政策決定中,ECB也將TPI列為可用於應對威脅歐元區整體貨幣政策傳導的「無正當理由且無序的市場波動」之工具。
TPI是否實際啟動,將取決於市場狀況與經濟數據。評估啟動條件時,除了市場動向,也會一併考慮目標國家的財政與總體經濟狀況,以及措施與物價穩定目標之間的比例性。
ECB在9月10日會議上將三項政策利率各上調25個基點(bp),存款利率調整至2.50%,主要再融資利率調整至2.65%,邊際貸款利率調整至2.90%。
上述利率自9月16日起適用。ECB工作人員預測,歐元區通膨率2026年為3.0%、2027年為2.5%、2028年為2.1%。
ECB在9月政策決定中將中東地區衝突與能源價格列為物價風險因素,並表示利率政策與市場穩定工具的運用,將根據未來物價及金融市場數據,在每次會議上作出判斷。
因此,施納貝爾5月的發言與其說是釋放同時升息及介入政府債券市場的訊號,不如說是反映ECB當時認為貨幣政策傳導尚未受到嚴重損害。不過,這番話是在9月政策決定前作出,不能擴大解讀為對之後市場狀況的判斷。
ECB的物價預測與利率路徑,將持續成為歐元區金融市場及風險資產市場的重要總體經濟變數。
TPI仍被保留,代表ECB並未放棄應對市場不安的政策工具;但要啟動TPI,仍須同時符合市場不安及目標國家財政、總體經濟條件。
目前尚未確認此次發言對國內虛擬資產市場造成具體價格反應。ECB下一步的判斷,將以政府債券殖利率利差、貨幣政策傳導條件,以及物價與成長指標為依據。
這是需要同時觀察貨幣政策決定與市場傳導路徑的領域。ECB在9月政策決定中已將物價與金融市場狀況列為未來政策判斷的變數。


留言 0