

 新聞
 幣種資訊
 關於我們


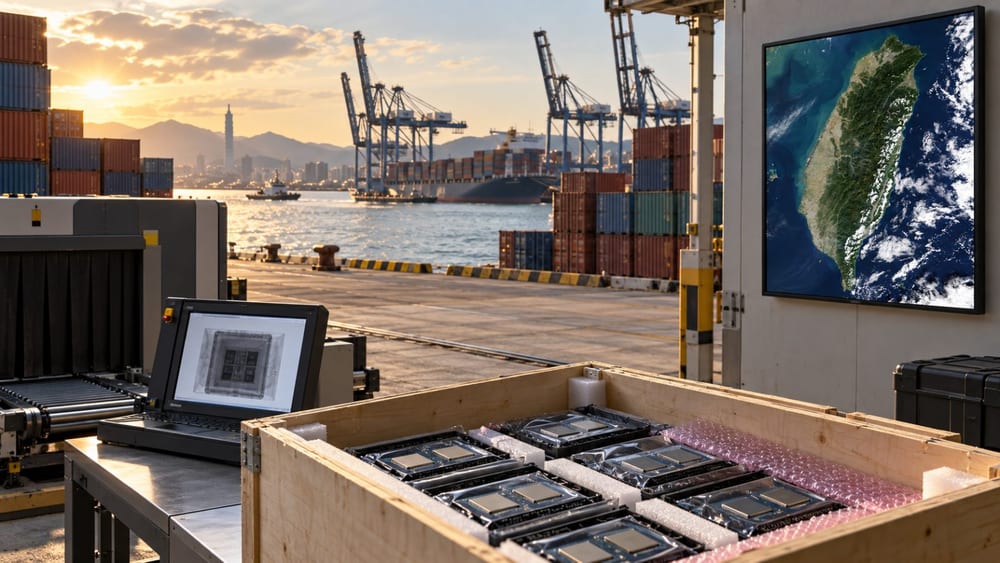
台灣10月製造業採購經理人指數(PMI)較前月下滑0.9點至62.5,連續第13個月處於擴張區間。AI伺服器需求持續之際,關鍵原料與零組件短缺限制部分生產和出貨。
中華經濟研究院(Chung-Hua Institution for Economic Research)於2日公布10月PMI,製造業指數從9月的63.4降至62.5。非製造業經理人指數(NMI)下滑1.5點至55.4,連續第20個月維持在擴張區間。
PMI是透過詢問企業採購負責人訂單、生產等活動變化計算的指標。指數高於50代表擴張,低於50則代表萎縮;62.5並不代表產量增加62.5%。
細項指標顯示,需求擴張與供應壓力並存。製造業新訂單指數為63.2,仍高於60,但較前月下滑0.4點;未完成訂單指數為53.9,擴張速度是2026年1月以來最慢。供應商交貨時間和原物料價格相關指數則維持在70左右。
電子暨光學業的未完成訂單擴張放慢,電力與機械設備業新訂單增加。未經季節調整的電子暨光學業PMI下滑2.6點至60.0,新訂單指數下滑4.0點至52.7。未完成訂單指數為53.7,擴張速度是2025年12月以來最慢。
中華經濟研究院表示,關鍵材料短缺、成本上升,以及零組件供應時程不一致,正影響電子暨光學業的訂單交付。即使AI伺服器與高階電子產品需求相對強勁,零組件採購仍限制生產和出貨。
鏈新聞(ChainNews ABMedia)於2日報導,連院長表示,近期IC載板短缺比記憶體短缺更為明顯。
連院長表示,台灣在AI伺服器供應鏈中負責最終製造與組裝,載板所需的部分上游原料則仰賴日本供應商。伺服器零組件只要有一個環節延遲,就可能影響組裝與整體出貨時程。
同樣以未經季節調整的數據計算,電力與機械設備業PMI上升0.1點至64.5。新訂單指數上升4.6點至71.3,擴張速度為2021年6月以來最快。
中華經濟研究院表示,AI資料中心建置、電力基礎設施改善,以及半導體生產設備投資,支撐電力與機械設備業需求。相較電子暨光學業訂單增速放緩,該產業的新訂單有所增加。
其他製造業也都維持在擴張區間,但速度不一。運輸業PMI為56.3,化學、生技與醫療業為55.1,基礎原物料業為54.9,食品與紡織業為54.8。
非製造業同樣擴張,資訊與通信業回到榮枯線。10月NMI為55.4,仍處於擴張區間,但增速較前月放緩。商業活動指數為54.7,下滑3.0點;新訂單指數為56.7,與前月持平。
分產業來看,零售業NMI為61.5,住宿與餐飲業為60.9,均持續擴張。資訊與通信業則從前月的62.0降至50.0,來到擴張與萎縮的分界線。
非製造業的成本壓力也持續。10月採購價格指數為67.9,服務費用指數較前月上升1.7點至57.8。採購價格指數已連續10個月高於60。
中華經濟研究院於2日公布的資料指出,關鍵材料供應能否改善、訂單能否順利出貨,將影響2027年製造業的擴張動能。

留言 0