

 新聞
 幣種資訊
 關於我們


美國經濟是否過熱,成為9月聯邦公開市場委員會(FOMC)的核心議題。市場已反映升息0.25個百分點的可能性,但分析對近期物價上漲究竟源於需求過熱還是供應衝擊,仍存在分歧。
《財富》報導,國際油價已升至每桶約110美元,10年期美國公債殖利率也升至約5%。美國財政部數據顯示,10年期公債殖利率9月15日為5.00%。
美國勞工統計局公布的8月消費者物價指數(CPI)月增0.4%、年增3.4%。扣除食品與能源的核心CPI年增2.4%,能源價格則上漲16.3%。
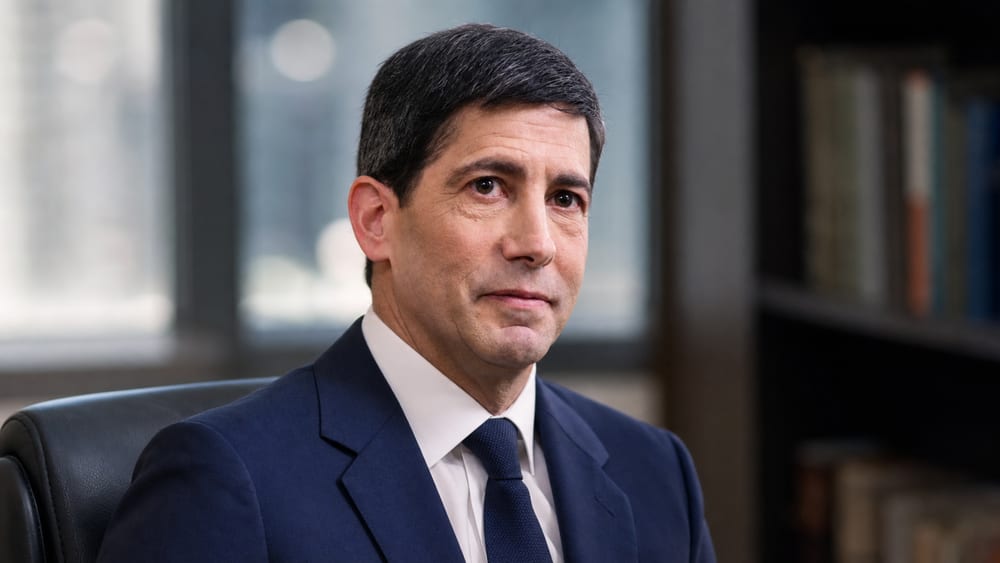
聯準會主席凱文·沃許(Kevin Warsh)在8月傑克遜霍爾演講中表示,聯準會偏好的個人消費支出(PCE)物價指數年增3.7%,近6個月則上升4.1%。兩項數據均高於聯準會長期目標2%。
沃許當時表示:「我們必須確信,基礎通膨正以足夠速度朝目標邁進。否則,我們就有工作要做。」不過,這番談話只是提到應對物價的必要性,並未直接預告聯準會將在9月會議升息。
支持經濟過熱論的依據包括名目經濟成長率偏高,以及人工智慧(AI)投資擴大。Serpa Pinto Advisory創辦人約翰·希爾森拉特(John Hilsenrath)指出,美國名目國內生產毛額(GDP)增速第一季約為6%,第二季則超過6.5%。
希爾森拉特主張,聯邦政府財政赤字約占GDP的6%,AI投資熱潮與2024年至2025年降息的滯後效應疊加,使需求超過供給能力。用於AI與資料中心開發融資的美元計價債券發行額,截至7月為3080億美元(約419兆韓元);美國國債則已超過40兆美元(約5,440兆韓元)。
但也有不同看法。高盛(GS)經濟學家根據追蹤工廠產能限制、勞動力短缺與薪資壓力的「Bottlenecks Tracker」分析,認為目前沒有足以支持升息的強勁經濟依據。
高盛認為,近期物價上漲有相當部分來自關稅與供應衝擊,難以單靠升息解決。即使同樣是物價上漲,需求過度增加與成本上升所需的貨幣政策反應也不相同。
AI投資也難以單方面解讀。若資料中心投資提升生產力,代表既有的經濟成長上限可能設定得過低;但短期而言,投資需求與企業債券發行同步增加,可能對物價與長期利率帶來上行壓力。
實質GDP按2026年第二季年率計算成長1.5%。因此,名目GDP增速偏高究竟源於實質產出擴大,還是受到物價上漲影響,無法僅憑名目指標判斷。
政治壓力也被視為影響利率決策的變數。美聯社(AP)報導,金融市場預期升息,但川普總統希望降息或維持利率不變,使沃許面臨雙方面的壓力。
路透社報導,市場已大幅反映升息0.25個百分點的可能性,聯邦基金利率目標區間或因此升至3.75%至4.00%。這是會議前的市場預期,必須與實際政策決定區分。
長期利率走勢也可能影響利率路徑。美銀(BAC)調查顯示,9月市場最大的尾端風險是「債券殖利率無序上升」。
較高的公債殖利率可能影響股票與虛擬資產等風險資產的折現率及投資人預期。高公債殖利率對風險資產的影響,也將是解讀利率決定後市場反應時需要關注的部分。
美國聯準會已於9月15日至16日召開FOMC會議。會議結果與沃許記者會內容公布後,市場將確認聯準會對物價的應對意向,以及後續利率路徑。







留言 0