

 新聞
 幣種資訊
 關於我們


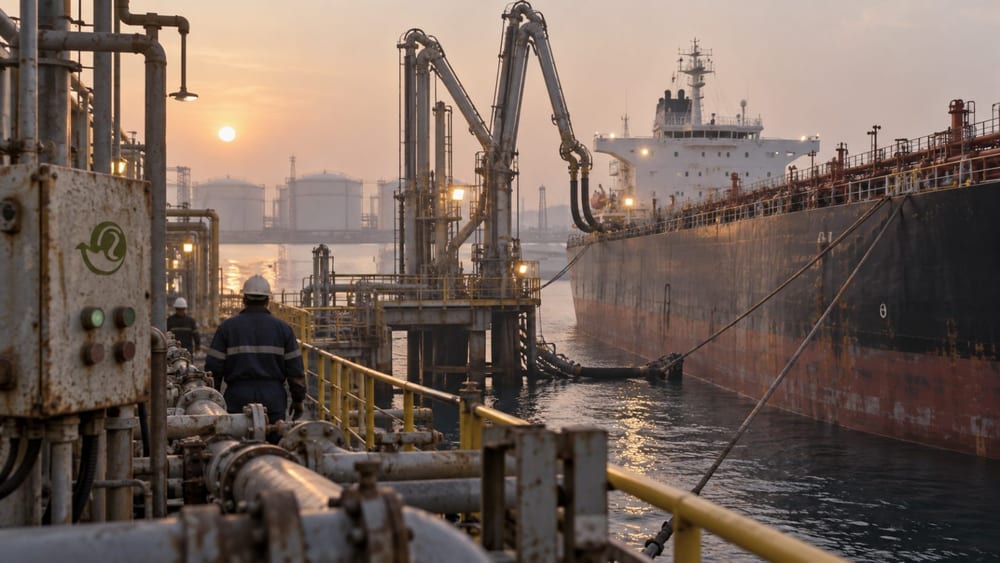
德國已確定下調燃油稅,以應對中東原油與成品油供應衝擊;歐洲多國也正檢討並推動補貼及穩定價格措施。除原油供應減少外,柴油煉油利差擴大與運輸受阻,也讓燃料價格壓力持續。
國際能源署(IEA)表示,2026年8月全球可觀測石油庫存較前月減少9500萬桶。自2月以來,累計減少量達5億700萬桶,日均減少量為280萬桶。
IEA預測,2026年全球石油供應量日均為1億70萬桶,較前一年減少570萬桶。背景包括海灣地區生產受阻、經由荷姆茲海峽的成品油運輸減少,以及俄羅斯成品油供應下降。
美國能源資訊署(EIA)表示,若中東原油流動受限,生產中斷可能持續至2026年第4季。該機構預估,多數生產與貿易流動可能要到2027年第2季以後才會恢復至衝突前水準。
德國將在10月1日至12月31日期間,將汽油與柴油能源稅每公升下調14.04歐分。德國聯邦財政部說明,若加上減稅與增值稅下降的效果,消費者負擔可能每公升減少約17歐分。
不過,減稅幅度能在多大程度上反映到加油站價格,仍取決於燃料供應商。德國政府預計,此次措施將使稅收減少約25億歐元。
波蘭政府曾推動臨時稅制,計畫自2026年3月至12月對燃料企業超額利潤適用60%的稅率,預計可增加約40億茲羅提稅收。但由於法案遭總統提交憲法法院,是否實施尚未確定。
歐洲各國的應對措施包括德國下調燃油稅,以及向運輸業者與農業從業者提供補貼等,具體措施與實施情況因國家而異。此前也有分析指出,歐洲柴油負擔加重的背景包括成品油供應不足。
價格上漲的核心不只在於原油供應減少。分析顯示,歐元區9月第三週的煉油利差,對零售柴油價格每公升貢獻0.41歐元,對汽油價格每公升貢獻0.17歐元。
歐盟平均柴油價格在2026年已上漲約40%,市場也提出柴油煉油利差可能在10月前後創下高點。即使原油抵達煉油廠,若煉製與運輸環節出現瓶頸,零售價格漲幅仍可能擴大。
匈牙利碳氫化合物儲備協會資料顯示,汽油餾分油庫存從2026年1月底的520.3千噸,降至8月底的390.1千噸。截至8月底,庫存可支應天數為87天。
摩根大通(JPMorgan)大宗商品團隊在9月17日的客戶備忘錄中表示:「我們真的不知道該如何建模戰爭結束後的局面。」這反映出目前難以確定衝突結束時間與供應恢復路徑,市場不確定性的焦點也集中在供應中斷將持續多久,而非單純的價格水準。
減稅與補貼有助於降低家庭及運輸業負擔,但無法直接恢復供應。若荷姆茲海峽航運受阻、中東成品油出口減少,以及俄羅斯煉油設施受損的情況持續,各國政策對燃料價格的抑制效果可能有限。
荷姆茲海峽通行量下降對能源價格與生產造成的影響,此前已受到國內讀者關注。目前尚未確認此次事件與國內虛擬資產市場存在直接關聯。
德國能源稅下調措施預計自10月1日起實施至12月31日。波蘭超額利潤稅是否施行,將在憲法法院作出判斷後決定;石油生產與貿易流動何時恢復正常,則仍以EIA提出的2027年第2季以後為參考時間點。


留言 0