

 新聞
 幣種資訊
 關於我們


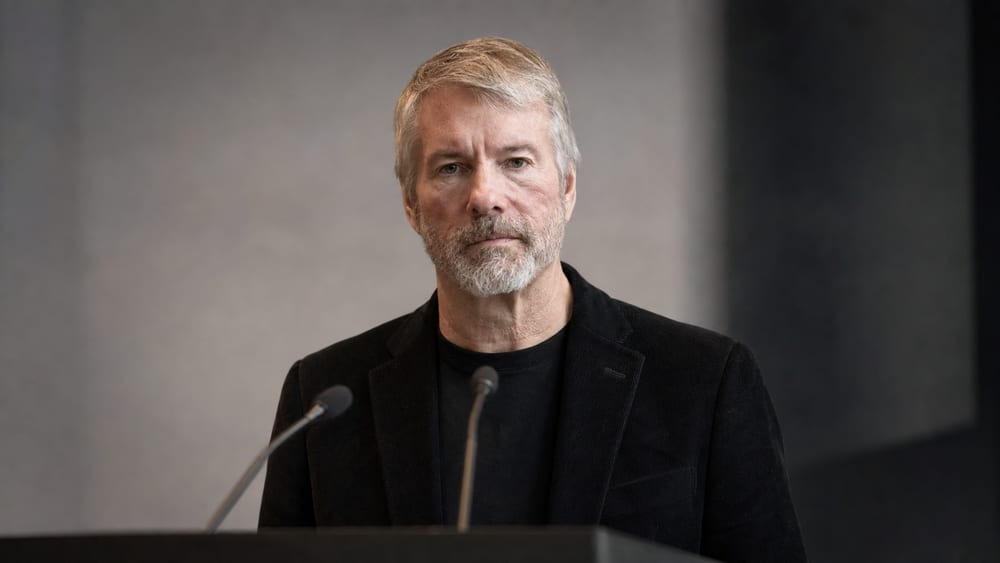
麥可·塞勒主張,銀行應獲准提供比特幣託管與比特幣抵押貸款,並按照客戶資產託管、放貸及銀行自有資本投資等不同活動,適用相應的資本監管。
麥可·塞勒(Michael J. Saylor) Strategy($MSTR) 董事會執行主席在 9 月 26 日公開的政策文章中,將比特幣定義為「數位資本」。Bitcoin.com News 報導,塞勒提出應允許銀行保管比特幣並提供抵押貸款。
比特幣抵押貸款是指持有人不出售比特幣,而是以資產作為抵押,借入美元或穩定幣。若比特幣價格大幅下跌,借款人可能被要求追加抵押品,或面臨抵押品遭強制清算。
塞勒認為,銀行託管客戶的比特幣、以比特幣作抵押提供信貸,以及銀行以自有資本持有比特幣,應被視為不同活動。由於各項活動的風險不同,會計、監督與資本規範也不應一體適用。
按照目前巴塞爾委員會標準,未符合特定條件的 Group 2b 虛擬資產曝險適用 1,250% 風險權重。國際清算銀行(BIS)表示,這項標準是計算相關曝險風險加權資產的方法,並非適用於所有託管服務或比特幣抵押貸款的單一規定。
當 Group 2 虛擬資產曝險超過銀行 Tier 1 資本的 1% 時,超出部分將適用更嚴格的資本要求;若超過 2%,Group 2b 的資本要求將適用於全部曝險。
因此,若要推動制度化,仍須另行制定抵押品評估方式、資本負擔、清算程序及客戶資產分離標準。本刊先前也曾報導巴塞爾標準 1,250% 資本負擔的重新檢討討論。
這並非塞勒首次提出相關構想。Strategy 7 月 5 日公開的文章將比特幣定義為「數位資本」,並說明銀行、保險公司、信貸市場與抵押系統都可能與比特幣連結。
該文章指出,消費者支付、數位銀行、貸款與信貸產品可能在比特幣之上發展,或與比特幣產生連結。不過,目前並無公告顯示 Strategy 已開始提供面向客戶的銀行業務,或銀行業的比特幣抵押貸款已獲批准。
此次提案的方向,是擴大金融機構持有、託管及以比特幣作抵押的制度選項,並不代表政策已確定改變,也不代表銀行將全面推出相關產品。
社群對此同時出現不同看法,有意見認為銀行託管可提高比特幣的取得便利性,也有人擔心透過銀行保管可能削弱自主管理資產的能力。不過,目前可用於判斷公開反應規模與代表性的資料仍有限。
過去社群討論中,也有意見要求確認銀行是否真正持有客戶的比特幣,另有意見認為銀行業進入可提高使用者的取得便利性。這些討論難以直接概括為市場對此次政策提案的整體看法。
若銀行比特幣抵押貸款獲准,持有人可在不出售資產的情況下取得流動性;但比特幣的價格波動、24 小時交易,以及保管與駭客攻擊風險,都將成為銀行風險管理的課題。
保險業是否參與,也要視具體產品結構與資本規範而定。僅憑目前提案,尚無法確定保險公司可持有或承保哪些數位資產,以及適用何種額度上限。
對台灣投資人而言,這場討論關乎比特幣能否納入金融機構的抵押資產,以及銀行將如何承擔價格急跌風險。實際能否制度化,仍取決於金融監管機關的規範解釋、各銀行的風險管理標準,以及抵押資產大幅下跌時由誰承擔損失。

留言 0