

 新聞
 幣種資訊
 關於我們


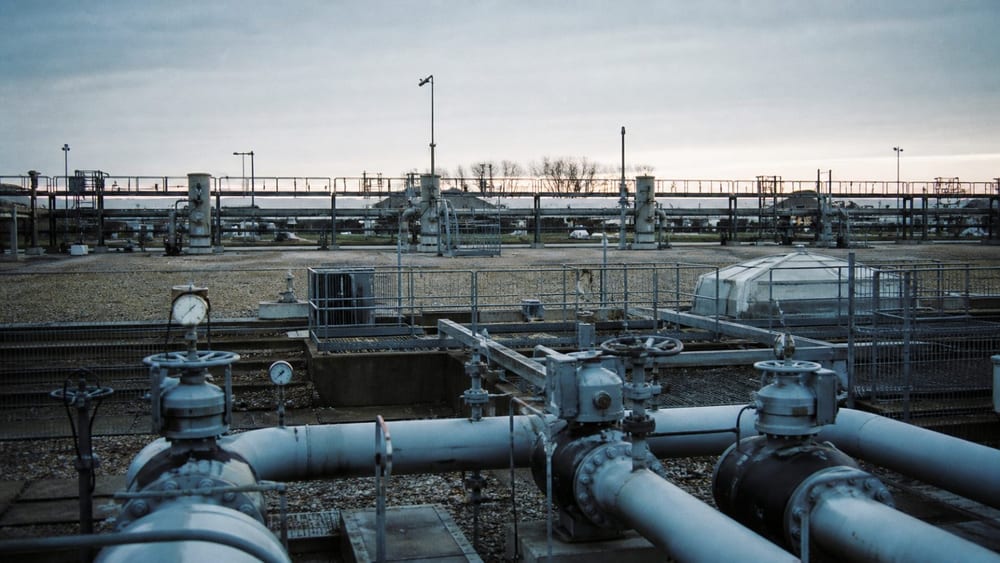
歐盟天然氣儲存率達70.87%,美國液化天然氣(LNG)現貨貨物前往歐洲的誘因高於亞洲。由於從美國墨西哥灣運往歐洲的航程較短,運輸成本相對較低。
歐洲天然氣基礎設施協會(GIE)27日下午1時(台灣時間)統計,歐盟天然氣儲存設施的存量為801.99TWh,儲存率為70.87%。德國儲存設施存量為141.98TWh,儲存率為57.37%,低於歐盟平均水平。
此前歐盟儲存率為70.62%時,德國儲存率同樣低於歐盟平均。此次數據顯示,儲存率較同日稍早上升,但各國之間的差距仍然存在。
運輸成本差異是影響美國LNG目的地的重要因素。從美國墨西哥灣向亞洲運送貨物,需要比運往歐洲更長的航程,船舶成本也因此較高。
Oilprice報導,大西洋與太平洋之間的價格套利空間實際上已經關閉,今年剩餘時間美國大部分現貨貨物正轉向運輸成本較低的歐洲。價格套利是根據不同地區的價格與運輸成本差異,決定貨物目的地的方式。
中東供應受阻被視為加劇歐洲與亞洲LNG爭奪的因素。國際能源署(IEA)表示,經由荷姆茲海峽的LNG流動受到大幅限制,全球約20%的LNG供應一度退出市場。
IEA指出,這項供應衝擊使亞洲與歐洲的天然氣價格升至2022年至2023年能源危機以來的最高水平。不過,荷姆茲海峽的LNG運輸後續是否恢復正常,仍可能影響供應狀況。
美國LNG供應本身也在增加。美國能源資訊署(EIA)統計,2026年上半年美國LNG出口量平均為每日17.4Bcf,較去年同期增加23%。
同期,美國對歐洲出口量增加每日0.1Bcf,對亞洲出口量增加每日2.3Bcf。雖然亞洲出口量的增幅較大,但新增現貨貨物的目的地仍可能取決於運輸成本與地區價格差異。
美國出口能力擴大也有助於增加供應空間。Golden Pass LNG第一列生產線於2026年4月開始出口,EIA預計截至年底將新增每日0.7Bcf的名目出口能力。
LNG是將天然氣冷卻至約零下162度、縮小體積後,再以船舶運輸的燃料。因此,產地與消費地之間的距離、船舶運費及各地價格差異,會決定現貨貨物的經濟效益。
歐洲較低的儲存率不代表冬季一定會出現供應短缺。歐盟執委會3日表示,考量LNG進口能力擴大與天然氣需求下降,冬季供應安全目前沒有立即風險。
歐盟執委會說明,現有天然氣系統即使儲存率偏低,仍有能力應對冬季。這意味著判斷供應風險時,不能只看儲存率,也需要一併考量進口能力與需求。
歐洲需要 확보補充儲存設施的LNG,亞洲則需要替代因荷姆茲海峽運輸受阻而減少的供應。美國LNG可能成為根據兩地需求與運輸成本差異調整目的地的貨物。
但美國LNG流向歐洲尚未固定。若亞洲需求回升,或荷姆茲海峽的LNG運輸恢復正常,地區價格與運輸成本差距可能改變,貨物目的地也將隨之調整。




留言 0