

 新聞
 幣種資訊
 關於我們


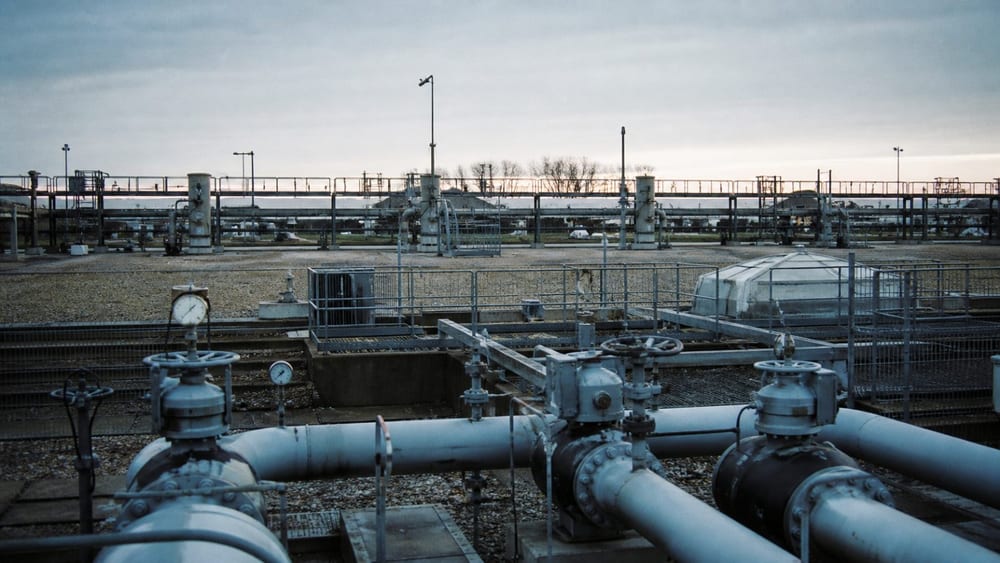
歐洲天然氣價格因美國與伊朗談判陷入僵局,以及卡達液化天然氣(LNG)供應可能受阻的疑慮而反彈。不過,歐盟目前更關注冬季採購成本與價格波動,而非立即性的供應短缺。
荷蘭TTF近月期貨28日開盤初段較前一交易日上漲2.15%,報每兆瓦時(MWh)73.62歐元。在上週下跌約9%後,價格轉為上升。
Oilprice.com報導,美國與伊朗未能就荷姆茲海峽重新開放的條件達成協議,使卡達LNG供應何時恢復正常變得不明朗。荷姆茲海峽是中東原油與LNG運輸集中的海上通道。
國際能源署(IEA)統計,卡達2025年出口逾1100億立方公尺LNG,其中約1050億立方公尺通過荷姆茲海峽。經由該海峽運輸的LNG約占全球交易量的20%。
由於亞洲是卡達LNG的主要需求地區,歐洲可能與亞洲爭奪替代貨源。這意味著,若歐洲為冬季補庫而增加現貨LNG採購,可能與亞洲買家競爭同一批貨源。
庫存率同樣構成壓力。歐洲天然氣基礎設施(GIE)資料顯示,截至27日上午6時,歐盟天然氣儲存設施已填滿70.62%,德國庫存率為57.15%,低於歐盟平均水準。
歐盟庫存率低於過去5年平均約80%的水準。歐洲與德國偏低的天然氣庫存率,先前也被視為冬季價格波動因素。
不過,歐盟執委會並未認為供應本身正在動搖。執委會在25日天然氣協調小組會議後表示,『目前而言』歐盟天然氣供應維持穩定。
執委會說明,擴大LNG進口能力、降低天然氣需求及分散供應來源,均可彌補庫存率偏低的影響。因此,目前市場的核心風險已從立即性的實體供應短缺,轉向冬季採購成本上升。
實際供應流並未完全中斷。Kpler統計,9月初歐洲LNG進口量較前一週減少19.4%,但部分卡達貨源重新流入,因此流向歐洲的供應並未全面停止。
卡達能源(QatarEnergy)停止LNG生產後,部分卡達與阿拉伯聯合大公國貨物通過荷姆茲海峽,但分析認為,相關數量不足以大幅改變歐洲供需。供應是否恢復,以及恢復後能達到何種規模,都可能影響價格走勢。
市場看法不一。路透社專欄分析指出,若卡達供應長期受限,歐洲今年可能需要在現貨市場額外採購約160億立方公尺LNG。
另一方面,歐盟執委會與部分業界人士則以需求下降及進口基礎設施擴充為依據,認為核心風險是採購成本上升,而非實體供應短缺。即使面臨相同的供應中斷,庫存率與需求水準不同,也可能造成不同程度的價格衝擊。
市場將持續關注荷姆茲海峽航運是否恢復正常、卡達LNG生產是否重啟,以及歐盟庫存率的上升速度。在庫存率偏低的情況下,若冬季需求同步增加,採購成本與價格波動可能擴大。
歐盟執委會預計於10月8日發布冬季準備報告。




留言 0