

 新聞
 幣種資訊
 關於我們


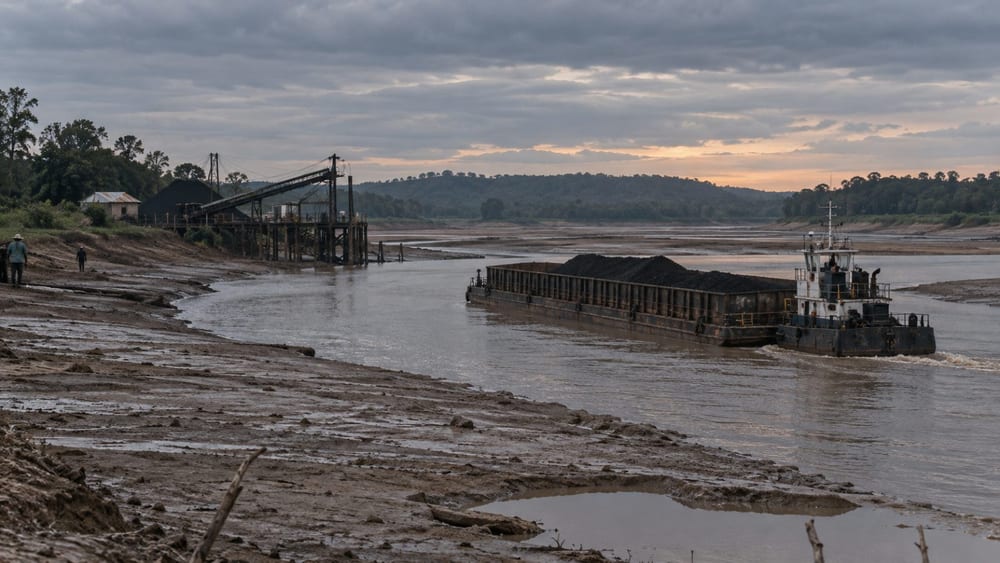
印度尼西亞8月海運煤炭出口量為3610萬噸,較去年同期減少23.34%,創近5年同期最低。
Sxcoal援引Kpler船舶追蹤資料報導,印尼8月煤炭出口量也較7月減少6.54%。生產配額與出口政策的不確定性,加上加里曼丹地區河流水位下降,共同造成出口下滑。
河運受阻使煤礦至出口碼頭的供應鏈承壓。巴里托河水位從平時的8至18公尺降至3至4公尺,部分駁船的裝載量因此減半。
部分生產商已對裝運合約宣布不可抗力。煤炭運往碼頭的過程受阻,導致實際可出口數量減少,影響不僅限於產量本身。
主要買家的進口量也有所下降。印尼8月對中國出口1447萬噸,較去年同期減少30.78%;對印度出口710萬噸,減少15.83%。
相較之下,對馬來西亞出口220萬噸,較去年同期增加28.52%,顯示印尼整體出口下滑並未平均出現在所有目的地。
乾旱與聖嬰現象是否為出口下滑的直接原因,目前仍有不同看法。印尼能源與礦產資源部礦產與煤炭局局長特里·維納諾(Tri Winarno)11日表示,尚未收到有關聖嬰現象對煤炭出口影響的綜合報告。
印尼氣象、氣候與地球物理局(BMKG)在2026年8月資料中預測,當時將是多數地區乾季達到高峰的時期。BMKG也指出,聖嬰現象可能持續至2027年初,加里曼丹等部分地區可能出現較往年更乾燥且更長的乾季。
政策變化也被視為影響出口流向的因素。國際能源署(IEA)在《Coal Mid-Year Update 2026》中估計,印尼2026年動力煤出口量約為4億9500萬噸。
該數字低於2025年的5億1700萬噸。生產目標與出口政策調整,以及轉向由國營企業管理出口的制度變化,都增加了供應前景的不確定性。
全球煤炭需求則朝與印尼出口相反的方向發展。IEA預測,2026年全球煤炭需求將增加1.2%,達到89億4000萬噸,創歷史新高。
中東衝突造成液化天然氣(LNG)供應減少、天然氣價格上升,促使部分國家以煤炭發電取代天然氣發電。聖嬰現象帶來的制冷需求增加,以及水力發電量下降,也被列為推升煤炭消費的因素。這與本刊先前報導IEA全球煤炭需求預測的方向一致。
不過,全球需求增加並不代表印尼出口將立即復甦。中國海運動力煤進口減少,加上印尼生產與出口政策變化,可能同時限制供應恢復。
未來印尼煤炭出口走勢,將取決於河流水位是否回升、生產配額是否調整,以及國營出口管理制度的實際運作方式。






留言 0