

 新聞
 幣種資訊
 關於我們


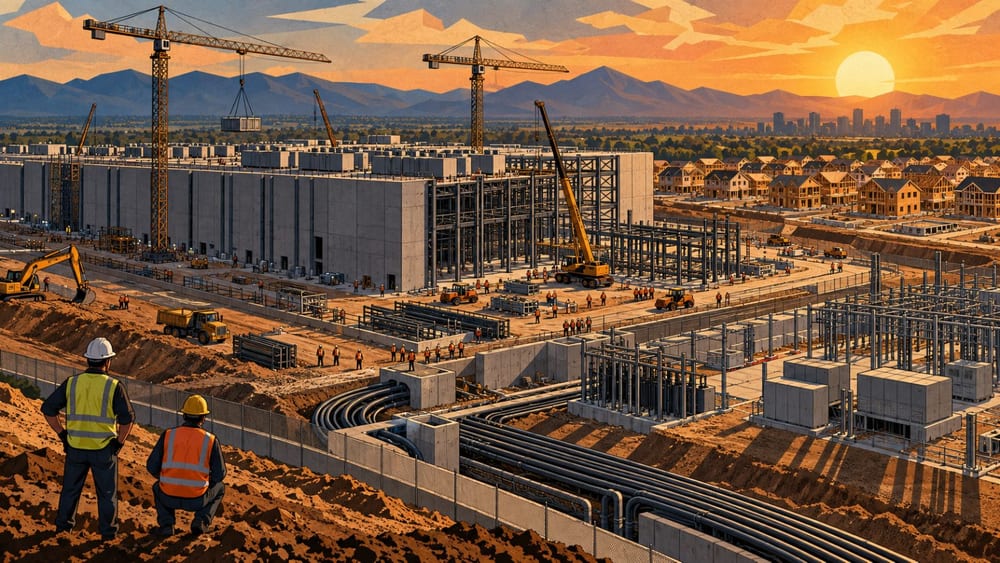
評估人工智慧(AI)投資時,除了模型效能與企業價值,也必須同時檢視電網、資料中心設備、關鍵礦物與資本報酬率。主要大型科技企業2026年資本支出已擴大至數千億美元,但其中專門用於AI的支出與收益仍難以單獨確認。
派翠克・菲利(Patrick Feeley)23日在Substack公開的分析文章中,將T.布恩・皮肯斯(T. Boone Pickens)的能源投資與股東行動主義套用到AI基礎設施投資上。不過,這不代表皮肯斯曾直接評論AI資本支出。
菲利提出的核心問題是:「額外投入的1美元,能否創造高於融資成本的報酬?」他也質疑,是否能僅憑管理層說明判斷投資成效,以及是否存在可進行獨立驗證的機構。
亞馬遜($AMZN)預估2026年資本支出約為2000億美元(約273兆韓元)。亞馬遜執行長安迪・賈西(Andy Jassy)表示,資料中心用地與電力、建築、硬體、半導體及網路設備的投資,可能比實現收益提前6個月至2年。亞馬遜並說明,2026年支出的相當大部分已有客戶承諾支撐。
微軟($MSFT)提出的2026年資本支出約為1900億美元(約259兆韓元)。微軟表示,其中約250億美元(約34兆韓元)受到零組件價格上漲影響,GPU、CPU與儲存設備供應預計在2026年仍受到限制。
微軟表示,資本支出約三分之二主要投入CPU與GPU等「短期使用資產」。若更換週期短於資料中心建築的設備占比提高,折舊與再投資壓力也可能增加。
Meta($META)提出的2026年資本支出展望為1300億至1450億美元(約177兆至198兆韓元)。第二季資本支出為310億8000萬美元(約42兆韓元),自由現金流為7億8400萬美元(約1兆韓元)。
Alphabet($GOOGL)的資本支出指引依時間點不同,確認為1750億至1850億美元(約239兆至253兆韓元),以及1800億至1900億美元(約246兆至259兆韓元)。原文提到的1950億至2050億美元,未在官方資料中確認。
上述企業的資本支出不能全部視為AI專用支出。各企業支出可能包含一般雲端服務、半導體、機器人、衛星及租賃相關成本,且目前也未按照相同標準分拆揭露AI基礎設施帶來的營收與獲利。
電網也成為另一項瓶頸。德州電力可靠度委員會(ERCOT)已批准將75MW以上大型電力需求專案集中審查的「Batch Zero」程序,追蹤中的大型負載併網申請已超過43萬8000MW,其中約89%來自資料中心。
ERCOT的程序顯示,資料中心投資的關鍵不只在建設成本,也在於電力併網時程與輸電網路是否能取得。隨著集中審查,以及以自有發電或降低需求為條件的併網路徑出現,資本規模與取得電力的可行性必須分開評估。
資料中心是由伺服器、AI加速器、網路、電力與冷卻設備組成的複合資產。正如「必須區分不同設備使用年限」的討論所示,伺服器與AI加速器可能以數年為週期更換,但建築與電力基礎設施可維持更久,因此必須區分各類資產的剩餘價值與再投資時點。
關鍵礦物供應鏈也是變數。美國地質調查局(USGS)統計,以美國整體消費為基準,2025年鎵的淨進口依賴度為100%,精煉錫為77%,精煉銅為57%,鍺則超過50%。這些是美國整體產業統計,並非僅限於AI產業。
Fastmarkets估計,與AI硬體相關的焊料用錫需求,可能占全球焊料用錫需求的比例在2026年達4.8%,2030年達10.6%。這是基於模型的預測,不代表錫供應短缺或價格上漲已成定局。
企業將大規模投資解釋為對長期需求的先行投入。另一方面,Axios報導,大型科技企業公布業績後,投資人要求企業說明的重點,正從AI支出規模轉向實際投資報酬。最終,皮肯斯式的提問聚焦於額外資本能否轉化為實際收益,以及能否將電力與設備更換週期納入投資報酬率計算。

留言 0