

 新聞
 幣種資訊
 關於我們


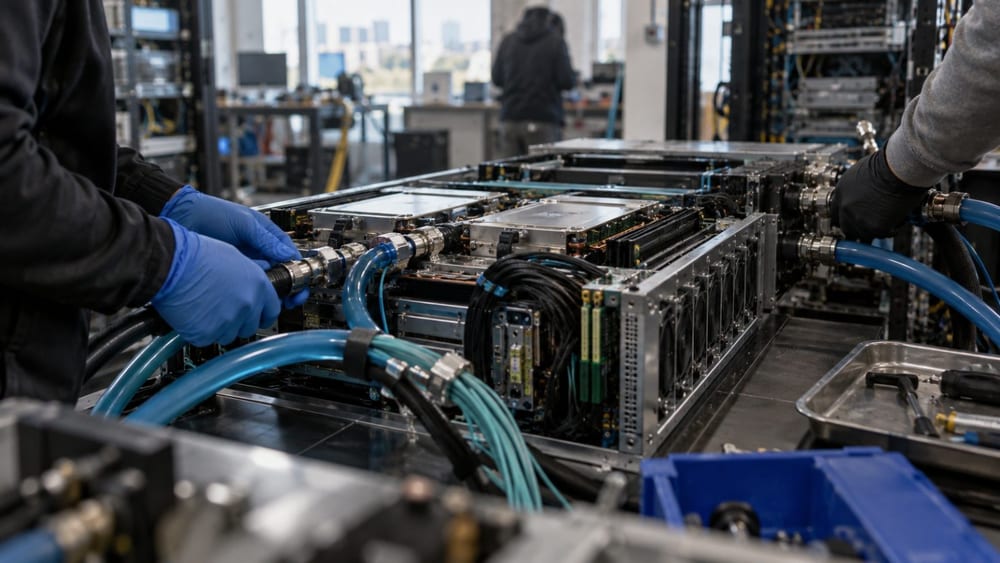
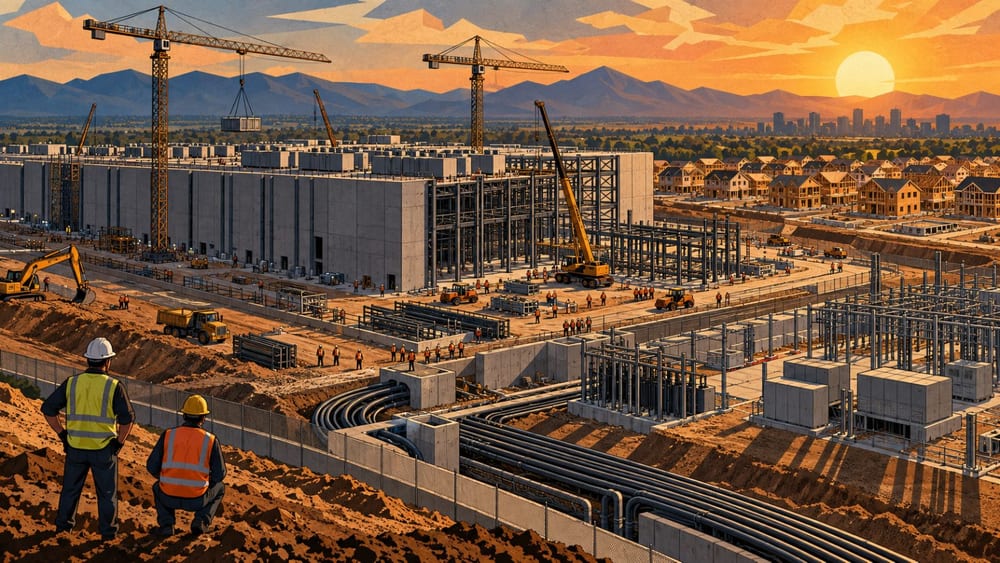
美國AI基礎設施投資在2025年至2032年可能達到10.3兆美元(約1,406兆韓元),投資範圍正從資料中心擴大至發電與輸電、冷卻設備、網路,以及AI專用半導體生產。
哥倫比亞大學教授斯泰恩·范紐維伯格(Stijn Van Nieuwerburgh)在布魯金斯分析中表示,年均投資規模可能相當於美國國內生產總值(GDP)的3.63%。該分析也指出,AI基礎設施建設相對於美國經濟規模,可能超過運河、鐵路、電氣化、高速公路與電信投資熱潮。
這項估算不只計入資料中心建設成本,也包括維持資料中心運作所需的發電與輸電網、冷卻設備、網路設備,以及AI專用晶片與伺服器等相關基礎設施。
與美國過去的大型基礎設施投資相比,AI投資的特點在於資本支出同時擴散至多個產業。資料中心營運商、電力公司、半導體製造商、電氣設備企業與網路業者都被納入這波投資鏈。
美國聯邦準備理事會統計,亞馬遜($AMZN)、Alphabet($GOOGL)、Meta($META)、微軟($MSFT)與甲骨文($ORCL)在2025年第四季的季度資本支出達1,310億美元(約179兆韓元)。全年資本支出為4,120億美元(約562兆韓元),相當於美國GDP約1.31%。
各機構對2026年支出的預估有所不同。JP摩根估計,五大雲端企業的資本支出將達6,970億美元(約951兆韓元);另一項分析則預估亞馬遜、微軟、Alphabet與Meta的資本支出介於7,200億至7,450億美元(約983兆至1,017兆韓元)。
由於企業範圍與AI相關支出的定義不同,這些數字難以直接比較。不過,各項分析共同指出,大型科技企業的支出計畫已超越單一企業設備投資的範疇,規模足以影響美國整體生產與金融流動。
白宮經濟報告指出,美國資訊處理設備與軟體投資在2025年上半年按年率計算增加28%。2025年第二季投資額較2024年底按年率計算增加逾1,250億美元(約171兆韓元)。
報告表示,AI主要透過擴大投資,而非消費或政府支出,影響GDP成長。投資與建設活動可能在短期成長率中反映,但長期經濟效應仍取決於資料中心啟用後,AI服務營收能否回收投資成本。
資金募集結構也正在變化。國際清算銀行(BIS)分析指出,隨著AI投資規模擴大,企業資金來源可能從以營運現金流為主,轉向債務與私人信貸。
布魯金斯分析指出,風險可能轉移至合資企業、私人信貸、證券化、特殊目的機構與租賃協議等表外結構。AI基礎設施融資擴大與表外債務問題因此同步受到關注。
在這類結構下,金融風險規模不只取決於AI需求與技術變化,也受到電力與設備取得情況,以及資料中心承租人信用度影響。若承租人的合約收入轉化為現金的速度低於預期,資料中心營運商與資金提供者都可能承受壓力。
電力取得被視為最現實的瓶頸。JP摩根表示,電網接入延遲、半導體與電氣設備及熟練人力短缺,以及許可審批時程,都可能拖慢資料中心建設。
若運算需求超過地區電網供電能力,即使資料中心完工,接入電力仍可能需要數年。因此,投資執行速度可能取決於電網接入與輸電網取得進度,而不只是設備下單時間。
過度投資的疑慮仍然存在。JP摩根表示,AI基礎設施支出可能超前於獲利速度,最終需求何時、以多大規模轉化為營收仍存在不確定性。
未來可用於觀察AI基礎設施投資成果的指標,包括電力接入進度、資料中心啟用率、合約收入現金化情況,以及債務與租賃協議的增加速度。即使投資金額持續上升,若這些指標未能同步改善,圍繞大規模投資經濟效應與金融穩定性的討論仍將延續。

留言 0