

 新聞
 幣種資訊
 關於我們


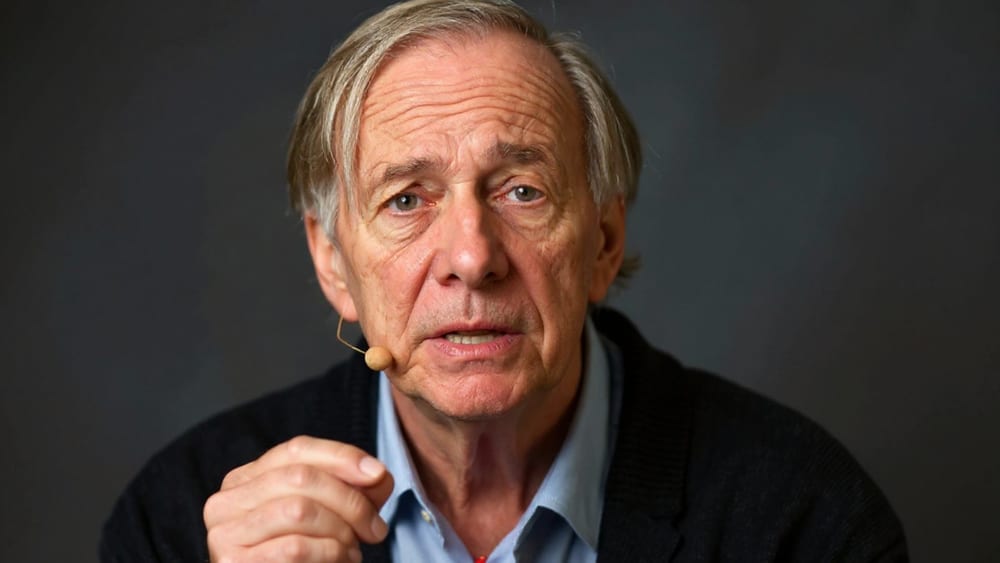
雷·達里奧表示,人工智慧(AI)可能大幅提升生產力,但投資過熱也可能加劇財富不平等;AI技術成果與相關資產價格上漲不應被視為同一現象。
雷·達里奧(Ray Dalio)橋水基金(Bridgewater Associates)創辦人在世界經濟論壇(World Economic Forum)公開影片中表示,AI可能成為「改變世界的最大生產力提升因素之一」。他同時指出,AI投資泡沫可能對許多人造成「破壞性」影響,意味著技術進步與資產價格膨脹需要分開觀察。
達里奧認為,新科技出現後,資金往往會快速湧入,接著形成債務與泡沫,最終出現修正。生產力提升可能使財富集中於部分企業與創辦人,但多數人未必能充分分享相關利益。
美國家庭的資產分布被視為上述疑慮的背景。FRED統計顯示,美國持有企業股票與共同基金資產的後50%家庭,在2026年第二季持有金額為3,741億9,600萬美元(約515兆韓元)。
同季,前0.1%家庭持有的企業股票與共同基金占比為25.0%,前90%至99%家庭的占比為37.2%。不過,這項統計並未單獨計算AI相關資產,而是呈現美國家庭整體的持有分布。
因此,不能將上述數據直接解讀為AI投資導致不平等的結果。達里奧的說法更接近於警告,AI新創造的財富可能優先流向持有相關資產的階層。
目前市場並非只有AI投資週期等同過去泡沫的看法。花旗財富管理(Citi Wealth)在2026年8月的資料中分析,美國企業利潤率維持高檔,企業利息負擔占產出的比例為1.3%,低於網路泡沫與房地產泡沫時期。
高科技產品的生產增幅也較過去溫和。花旗財富管理表示,2026年6月高科技產品生產年增率為11%,低於網路泡沫時期約50%的水準。
企業目前主要透過內部現金流支應資本支出,也是與過去不同的因素。花旗財富管理的分析並未斷言AI相關資產價格不是泡沫,而是認為判斷泡沫與否時,應一併觀察企業獲利與財務狀況。
世界經濟論壇指出,鐵路與網際網路等變革性科技在普及過程中也曾催生泡沫。這表示科技是否真正提升生產力,以及資金是否過度推高資產價格,是兩個不同問題。
市場內部的評價也不一致。摩根大通(JPMorgan)執行長傑米·戴蒙(Jamie Dimon)曾表示,AI生態系統的部分領域估值可能已進入泡沫區間,但不一定涵蓋整個生態系統。
輝達(NVIDIA)執行長黃仁勳(Jensen Huang)表示,他支持討論透過稅收將AI創造的財富回饋社會,但對機器人或AI本身課稅,則需要採取不同方式。這顯示AI擴散帶來的收益與分配方式,都已成為爭論焦點。
台灣市場也持續討論AI投資規模與生產力效應。本刊先前曾報導AI支出預測與責任歸屬的爭議。
AI生產力何時、以多快速度反映在實際經濟指標上,同樣是市場關注的議題。本刊也曾探討AI生產力預期可能對通膨與利率路徑造成的影響;若預期領先於實際數據,投資與消費可能先行增加的風險也受到關注。
達里奧的發言並未提出AI資產價格崩跌的時間或規模。即使AI的生產力效應最終實現,投資資金與經濟利益將以何種方式、流向哪些階層,仍是有待確認的問題。



留言 0