

 新聞
 幣種資訊
 關於我們


比特幣(BTC)在8月的5個交易日內上漲24.6%,但同期以代幣計價的未平倉合約量下降12.6%。這波上漲主要來自既有空頭部位遭清算,而非新增多頭部位擴大。
Glassnode與Bybit於9月17日發布的聯合報告指出,上述分析涵蓋截至8月23日結算收盤的加密貨幣衍生品市場,並排除CME。報告表示,價格上漲期間槓桿並未擴大,反而有所下降。
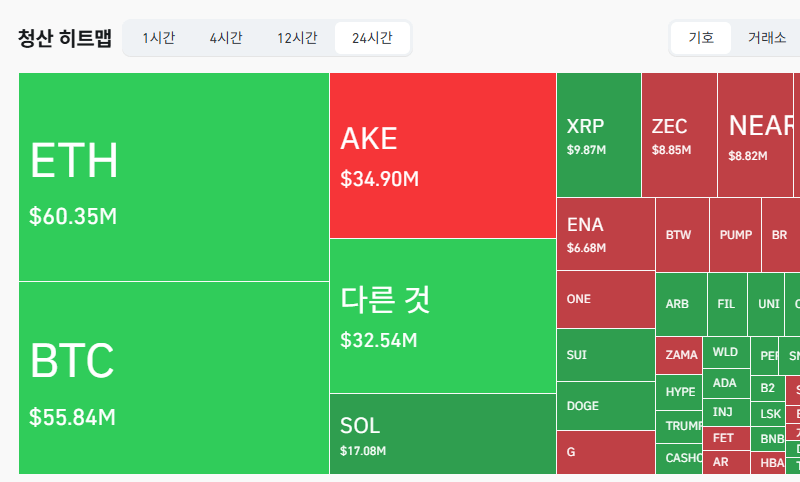
整理後的未平倉合約規模約為6.4萬枚BTC,其中89%的清算資金來自空頭部位。
空頭部位遭強制清算時,交易所清算引擎會為平倉發出市價買單。價格上漲後,更多空頭部位可能被清算,進一步形成買單增加的連鎖反應。
由於價格上漲與未平倉合約量下降同時出現,這波行情被分析為既有部位平倉帶動的價格重新評估,而非新增槓桿資金流入。Glassnode與Bybit在報告中將其描述為價格重估,而不是槓桿擴張。
選擇權市場也出現方向轉變。用於對沖下跌風險的賣權隱含波動率,連續361天高於買權;但在8月出現急漲的當天,這一格局一天內反轉。
買權隱含波動率重新占優,使市場風險定價在短期內重新調整。Bybit的隱含波動率指數DVOL當天出現8點波動,約為一般單日波動區間的4倍。
不過,不同到期日的選擇權走勢仍與長期趨勢反轉有距離。1週到期選擇權的隱含波動率在價格上漲期間上升80%,3個月與6個月到期選擇權的波動率則幾乎沒有變化。
近月選擇權大幅反應、遠月選擇權維持穩定,顯示市場將此次行情視為短期流動性衝擊。報告將24.6%的漲幅描述為接近短期清算事件,而非中長期多頭轉折。
Glassnode與Bybit表示,選擇權在加密貨幣衍生品市場中的比重正在上升。報告指出,選擇權已占加密貨幣交易所名目未平倉合約量接近一半,期限期貨的比重則有所下降。
未平倉合約是指期貨與選擇權市場中尚未結算的合約規模。當價格上漲與未平倉合約量同步下降時,應留意既有部位平倉或強制清算是否對價格造成影響,而不能直接解讀為新增槓桿部位增加。
本次案例中,空頭部位的強制買入成為同時推升現貨與衍生品價格的流動性來源。不過,僅憑清算規模,無法斷定上漲走勢將持續。
統計範圍也會影響解讀。此次數據以Glassnode追蹤的加密貨幣衍生品市場為基礎,並未涵蓋整體比特幣交易市場;由於排除CME,結果可能與包含傳統金融市場的整體槓桿流向不同。
對台灣市場而言,判斷價格上漲是否伴隨新資金流入時,除了漲幅,也有必要同步觀察未平倉合約量、清算占比與不同到期日的選擇權波動率。報告顯示,價格上漲期間槓桿仍可能下降,短期選擇權波動率則可能出現大幅重估,而3個月與6個月期限的變化相對有限。


留言 0