

 新聞
 幣種資訊
 關於我們


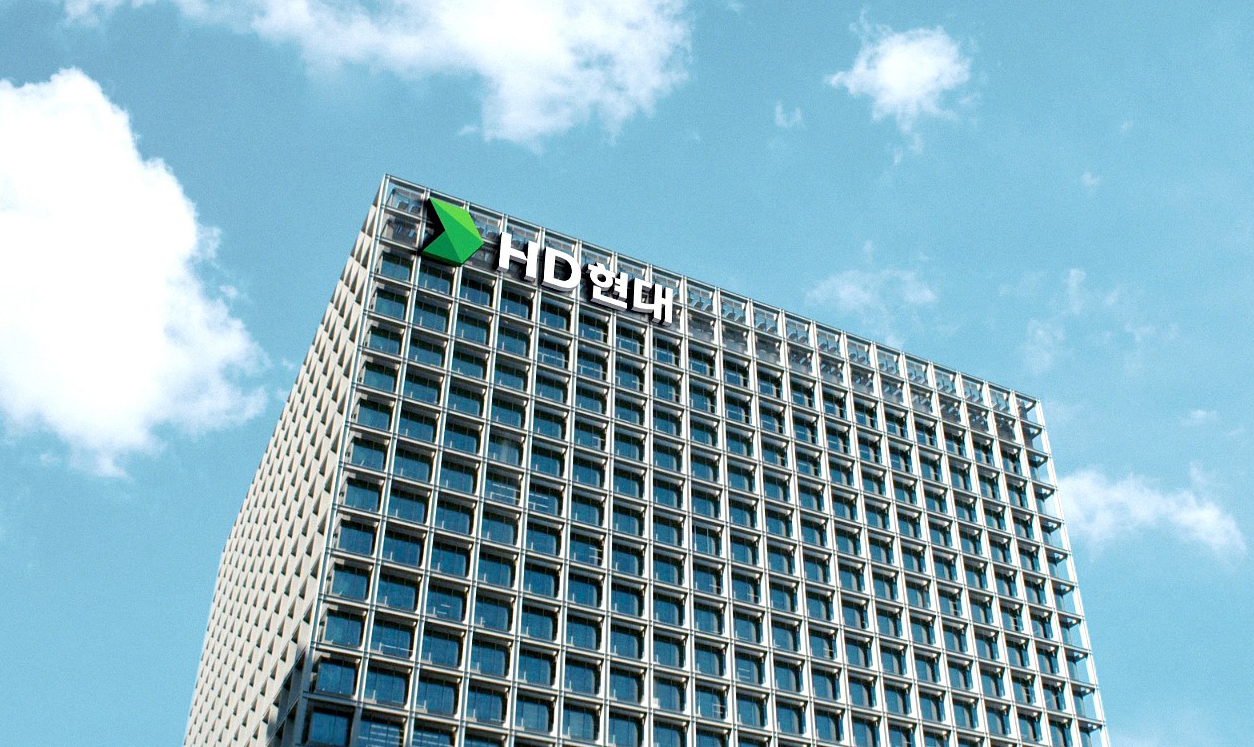
HD現代(267250)的「目標股價」從30萬韓元上調至33萬韓元,法人同時預估其第三季合併營業利益達3兆2000億韓元,較去年同期大增88.6%。
興國證券(Heungkuk Securities)9日表示,考量HD現代旗下造船、煉油與石化、電力設備、建設機械、船舶服務等主要子公司的獲利趨勢及持股價值上升,決定調高目標股價。HD現代前一交易日收盤價為24萬6500韓元。
興國證券分析師朴鐘烈(Park Jong-ryul)表示:「在業績表現良好,加上子公司持股價值提升的雙重因素下,我們上調了目標股價。」他也說明,目標股價是證券公司依據預估業績與企業價值評估所提出的參考數字,並非投資建議。
興國證券預估HD現代第三季合併營收為20兆9000億韓元,營業利益為3兆2000億韓元,較去年同期分別成長14.7%與88.6%。
分析指出,此次業績改善主要由HD韓國造船海洋(HD Korea Shipbuilding & Offshore Engineering)與HD現代煉油(HD Hyundai Oilbank)兩大子公司帶動。HD韓國造船海洋受惠於高船價、高獲利專案比重擴大及生產效率提升;HD現代煉油則受惠於國際油價走揚與地緣政治風險推升煉油利潤。
就HD韓國造船海洋而言,報告指出高船價與高獲利專案佔比擴大、加上生產效率改善,已反映在預估數字中。至於HD現代煉油,國際油價與煉油利潤走勢將是左右業績表現的主要變數。
HD現代重工解決方案(HD Hyundai XiteSolution)預期將受惠於銷售量擴大與產品組合改善。電力設備與船舶服務等其他主要子公司,業績也預期能延續穩健表現。
全年業績預估維持不變,興國證券仍預估HD現代今年度合併營收為86兆1000億韓元、營業利益為13兆8000億韓元。
朴鐘烈也提到,HD現代的事業組合橫跨造船、電力設備、建設機械、船舶服務等多元領域,預期HD韓國造船海洋、HD現代電氣(HD Hyundai Electric)、HD現代重工解決方案、HD現代海洋方案(HD Hyundai Marine Solution)等子公司都能延續良好業績表現。
這樣的事業結構並不侷限於單一產業表現,而是同時反映多家子公司的獲利與持股價值。不過,各項業務的實際表現仍可能因產業景氣、原物料價格與需求變化而波動。
報告同時提出,HD現代相對於「淨資產價值」(NAV)的折價率為58.0%。以未來12個月預估業績計算,「本益比」(P/E)為5.9倍,「股價淨值比」(P/B)為1.4倍。
NAV是指扣除負債後的淨資產價值;本益比是股價除以每股盈餘的指標,股價淨值比則是股價除以每股淨值的數值。
朴鐘烈表示:「現在也是應該更積極擴大庫藏股註銷等股東回饋政策的時間點。」這意味著除了子公司業績與持股價值,股東回饋政策同樣會影響控股公司的評價。
本報先前報導,HD現代曾與11家子公司執行長檢視長期成長策略與下半年營運計畫。此次報告則將集團事業組合與子公司業績展望,一併反映在目標股價的計算中。

留言 0