

 News
 Coin Information
 About us


 Add as a preferred source on Google
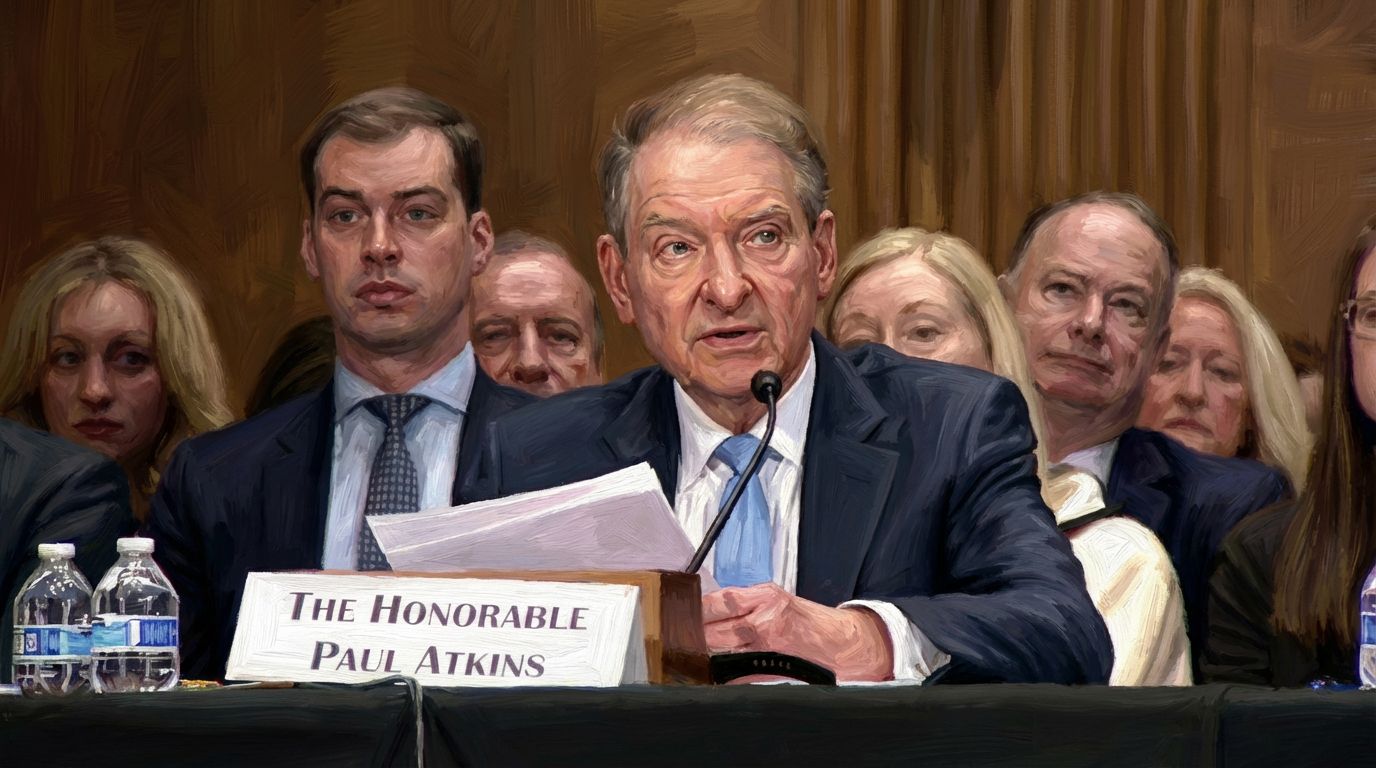
美國證券交易委員會(SEC)主席保羅·阿特金斯(Paul S. Atkins)表示,會計準則與審計監督應聚焦對投資人重要的事項。他於台灣時間12日晚間11時在企業財務報導洞察(CFRI)會議上發表這項看法,並要求財務會計準則委員會(Financial Accounting Standards Board,FASB)與上市公司會計監督委員會(Public Company Accounting Oversight Board,PCAOB)一併評估各項工作的成本與效益。
SEC活動公告列出阿特金斯的演講與座談安排。他在演講稿開頭表示,個人觀點不一定代表SEC整體或其他委員的立場。
FASB的「當前趨勢與新興議題」研究計畫,探討資料基礎設施投資、非傳統貸款及半年度報告趨勢。研究結果將提交董事會,供其判斷是否納入制定會計準則的技術議程。
這項研究不同於發布新會計準則或SEC規則的程序,目前並未決定修改上述三個領域的準則。
阿特金斯強調,檢視準則變更時應區分企業的一次性成本與持續性成本,並確認哪些資訊對投資人決策具有重要性。他主張及早聽取企業與投資人的意見,也要評估預期效益是否足以證明成本合理。
PCAOB負責制定上市公司審計準則,並監督會計師事務所的註冊、檢查與處分。阿特金斯表示,這些工作應與PCAOB依法負有的投資人保護職責相連結。
他也要求PCAOB在啟動新計畫前,說明要解決的問題及相關依據,並比較可行方案;評估會計師事務所、上市公司及最終股東可能承擔的成本,並定期徵詢利害關係人的意見。
PCAOB於6月23日啟動首次標準制定公開意見徵詢,並於9月30日更新標準制定、研究及規則制定議程。
更新後的議程包括審計人員獨立性、舞弊與違法行為、繼續經營問題,以及資料與技術研究等項目。這些是PCAOB正在進行的工作與優先事項,並非阿特金斯在演講中新近確定的政策。
另外,SEC於11月2日批准PCAOB對QC 1000品質管理準則的修訂。SEC核准命令將會計師事務所在執行準則時遇到的困難列為修訂背景。
修訂取消了外部品質控制職能(EQCF)要求。這項要求原適用於前一年度為超過100家發行人出具審計報告的會計師事務所,規定由外部人員檢視事務所品質管理制度評估中的重大判斷與結論。
部分品質管理工作可交由會計師事務所以外的人員執行,也可由多人分擔;品質管理文件的保存期限則從7年縮短為5年。
SEC核准文件同時記載,取消外部檢視職能可能降低成本,也有人擔心這會讓制度失去獨立的外部觀點。SEC表示,其他品質管理程序及PCAOB監督仍會維持,因此判斷修訂不會損害投資人保護。
CFRI官方議程另安排一場虛擬資產專題,討論虛擬資產、穩定幣、代幣化與鏈上金融的會計、揭露、控制及風險管理;這場專題與阿特金斯的演講分開舉行,虛擬資產並非其演講的直接議題。
QC 1000及修訂內容將於12月15日生效。會計師事務所須依準則至少運作品質管理制度5個月,之後進行首次評估。

Comment 0