

 News
 Coin Information
 About us


 Add as a preferred source on Google
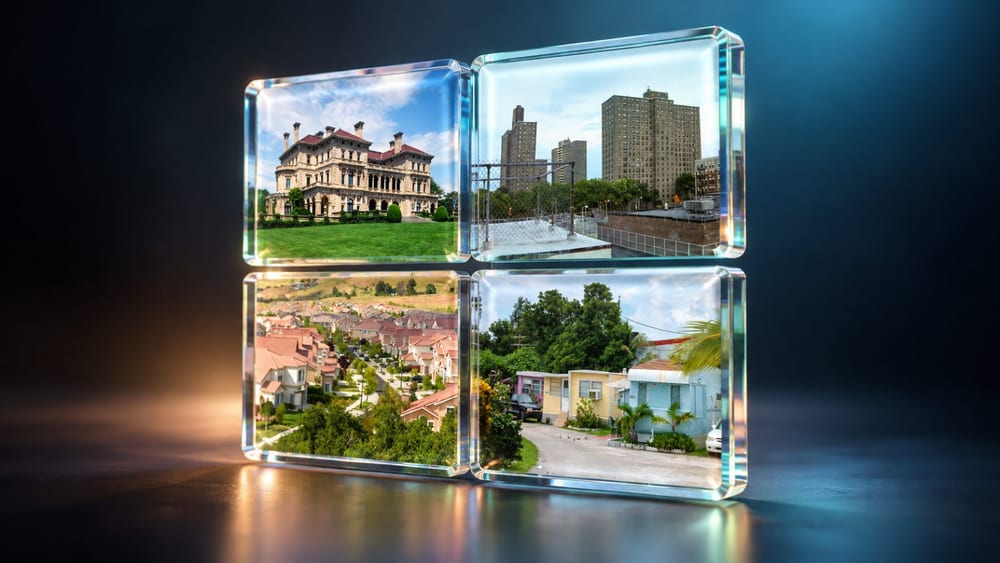
2026年第二季,在美國購買中位數價格的既有獨棟住宅,稅前年收入須達11萬2,694.82美元(約1億5,146萬韓元)。聖荷西都會區所需年收入最高,達49萬2,364.27美元(約6億6,174萬韓元),在50個大型都會區中居首。
HSH於8月6日公布的第二季分析,將全美住宅中位價定為43萬4,900美元(約5億8,451萬韓元)。計算假設買家支付房價20%、即8萬6,980美元(約1億1,690萬韓元)作為頭期款,並以30年期固定利率6.41%貸款34萬7,920美元(約4億6,760萬韓元)。
HSH以房貸本息、房產稅和住宅保險費合計不超過稅前月收入28%為基準,估算所需收入。這不代表實際購屋者的平均年薪,也不是金融機構一體適用的貸款核准標準;所需收入會因既有負債,以及各住宅的稅費和保險費而異。HSH的計算方法也指出,若其他負債超過稅前月收入的8%,所需收入可能更高。
各都會區所需收入差距明顯。依據HSH計算表,舊金山所需年收入為36萬7,973.18美元(約4億9,456萬韓元),聖地牙哥為25萬6,735.02美元(約3億4,505萬韓元)。匹茲堡為7萬1,567.27美元(約9,619萬韓元),約為聖荷西所需收入的七分之一。
聖荷西都會區住宅中位價為205萬美元(約27億5,520萬韓元)。HSH用於聖荷西估算的利率為6.66%,高於全美基準。
若頭期款降至10%,貸款本金和私人房貸保險(PMI)費用都會增加。依HSH模型,此時全美所需年收入為12萬9,677.55美元(約1億7,429萬韓元),比支付20%頭期款時多1萬6,982.73美元(約2,282萬韓元)。計算未納入簽約費用與住宅維護費。
美國人口普查局在2025年美國收入報告中指出,家戶收入中位數為8萬7,460美元(約1億1,714萬韓元)。HSH估算的所需收入高出約28.9%。不過,前者是2025年全體家戶的收入中位數,後者則是以2026年第二季購屋模型為基準,不能解讀為實際購屋家戶的收入差額。美國人口普查局收入報告收錄了家戶收入統計。
Redfin以2026年6月為基準計算的全美購屋所需收入為10萬9,796美元(約1億4,757萬韓元)。該公司採用15%頭期款,以及住宅支出占收入30%的假設。由於計算條件不同,不能將這項數字與HSH的估算差異解讀為房市變化。Redfin購屋負擔能力分析採用了另一套條件。
之後公布的房價數據也應與HSH第二季估算分開看待。美國全國房地產經紀人協會(National Association of Realtors,NAR)公布的第三季既有獨棟住宅中位價為43萬2,900美元(約5億8,182萬韓元),較去年同期上漲1.7%;聖荷西都會區中位價為192萬美元(約25億8,048萬韓元),年增0.3%。NAR表示,受到季節性影響,不宜直接比較不同季度的中位價。相關數據見NAR第三季房價公告。
利率也已不同。房地美(Freddie Mac)統計的30年期固定利率,10月29日為7.24%。這與HSH第二季估算採用的6.41%不同,因此不能把當時的所需收入視為目前利率下的結果。房地美利率資料記錄了每週利率走勢。
NAR表示,9月既有住宅銷售較前月增加1.5%,以季節調整年率計算為399萬戶,但較去年同月減少2.2%。季節調整年率是假設單月交易速度持續一年後換算出的數值。銷售統計見NAR既有住宅銷售公告。
處於簽約階段的成屋待完成銷售,則較前月減少7.3%,較去年同月減少11.3%。已完成交易的既有住宅銷售與仍在簽約階段的待完成銷售,是不同指標;NAR待完成住宅銷售公告也分別列出這兩類數據。
美國全國房地產經紀人協會首席經濟學家勞倫斯·尹(Lawrence Yun)在第二季房價公告中表示:「收入增速快於房價是令人欣慰的事,但短期購屋負擔能力面臨的重大挑戰是利率上升。」這番話同時提到收入改善與貸款負擔。相關說明見NAR第二季房價公告。
本報先前曾報導房貸利率上升與既有住宅銷售減少的趨勢。9月既有住宅銷售雖較前月增加,待完成住宅銷售卻下滑,顯示依交易是否完成,相關指標呈現不同方向。
HSH第三季所需收入的計算結果尚未確認。因此,11萬2,694.82美元是根據2026年第二季房價及當時採用利率得出的模型結果,不代表以第三季房價或10月利率計算的所需收入。

Comment 0