

 新聞
 幣種資訊
 關於我們


一項分析指出,企業投資人工智慧(AI)的成效,在科技業以外仍不明顯。Apollo合夥人暨首席經濟學家托斯滕・斯洛克(Torsten Slok)以美國大型科技公司以外企業的營收、利潤率及生產力指標為依據。
斯洛克於10月24日在Apollo公開的分析中表示,排除「Magnificent 7」後,S&P 493企業的營收與利潤率並未明顯改善,科技業以外也尚未出現AI帶動生產力成長的訊號。這是斯洛克的分析,並非對所有導入AI企業成效的全面統計。
斯洛克在10月20日於Apollo公開的另一份分析中指出,企業客戶的Token支出成長趨勢已放緩。Token是AI模型處理輸入與輸出時使用的單位,相關費用會隨用量而變動。他認為,客戶可能對價格變化敏感,進而減少用量或改用較便宜的替代方案。
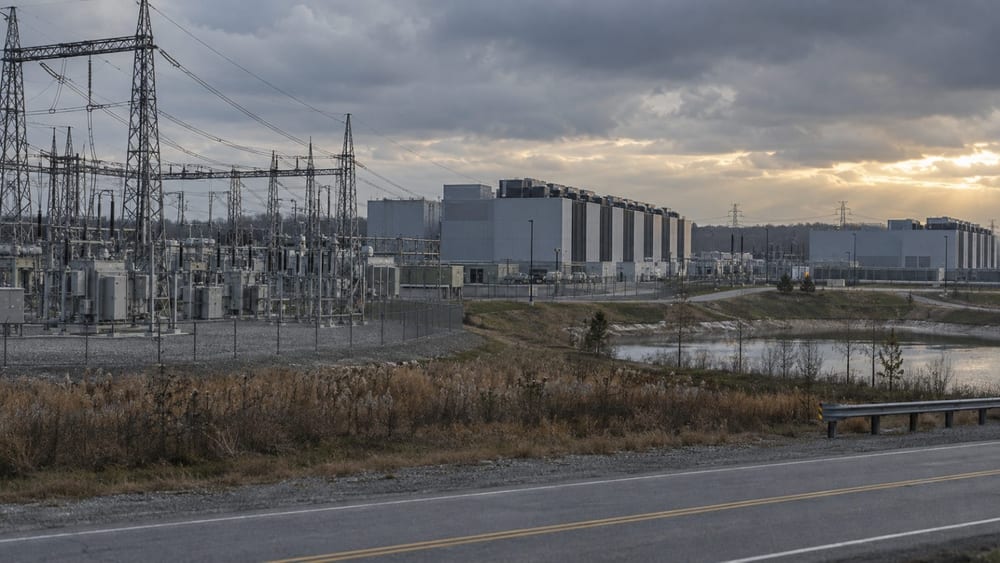
斯洛克寫道,資料中心業務的重要變數,除了電力供應與設施規模,也包括客戶實際願意為運算服務支付的價格。他表示,企業客戶必須運用AI增加營收、提高利潤率或降低成本,才有能力持續支付高額費用。
他也分析,五家大型雲端企業的投資資本報酬率正在下滑,原因是收益成長速度落後於投資額增幅。這項指標反映投入資本能帶來多少收益。
另一方面,也有研究指出AI導入與生產力提升有所關聯。歐洲投資銀行(EIB)於2026年1月公開的研究分析超過1.2萬家歐盟(EU)及美國非金融企業,指出導入AI與勞動生產力提升4%相關。研究團隊表示,這項效果來自資本投資增加,而非裁減人力。
兩項分析的樣本與衡量項目不同。歐洲投資銀行研究檢視勞動生產力;斯洛克則以美國大型企業的營收、利潤率及運算支出,分析投資回收情況。僅憑生產力提升,難以判斷資料中心投資是否獲利;同樣地,也不能只根據美國大型企業的財務指標,就否定所有企業的生產力效益。
本報先前曾報導,Apollo對Ramp資料的分析顯示,前10%的客戶占模型服務支出的99.5%,也占新型雲端服務業者支出的99%。企業採用AI的普及速度,與大型基礎設施支出擴大的速度可能有所不同;這也是斯洛克此次分析所觸及的問題。

留言 0