

 新聞
 幣種資訊
 關於我們


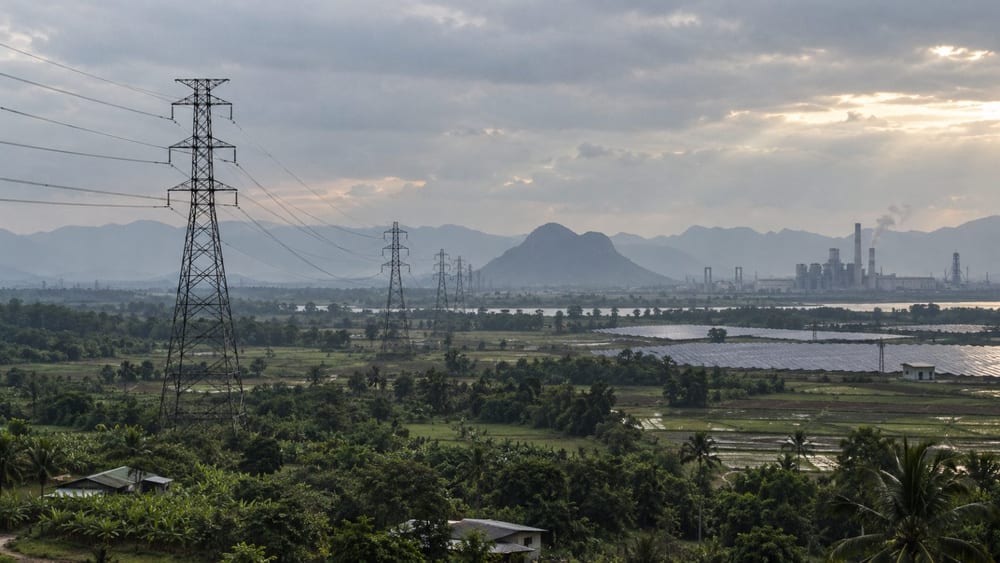
東南亞由資料中心、電動車與工業園區帶動的新增用電需求,預計到2030年將超過100 TWh。新需求可能在1至3年內出現,但電網建設需時5至15年,電網擴建因此成為能源轉型的限制因素。
貝恩公司(Bain & Company)與渣打銀行(Standard Chartered)在《2026年東南亞綠色經濟報告》中估算,資料中心用電需求為35至45 TWh、工業園區為25至60 TWh、電動車為10至15 TWh。報告預測,2025至2030年這三個領域帶來的新增用電需求將超過100 TWh。
電網投資未能跟上需求增長。報告指出,2015至2025年東南亞輸電與配電投資額減少3%,同期能源需求則增加5%。
2024年電網投資額約為110億美元(約新台幣3,520億元)。報告估計,到2035年每年所需投資約為290億美元(約新台幣9,280億元),年度投資缺口約180億美元(約新台幣5,760億元)。
電網容量不足也阻礙再生能源專案推進。報告表示,2021至2025年越南、泰國與印尼的再生能源專案中,有50%至60%遭取消或延遲。
報告列出的專案阻礙包括電力購售合約(PPA)規則不明、許可程序延誤,以及併網限制。報告也指出,電力政策未能配合投資者需求、民間參與電力市場受限,以及政策與電價的不確定性,都是相關因素。
國際能源總署(IEA)在《東協能源安全回顧》中預測,2026至2030年東南亞電力需求年均增長5.4%。工業、空調與資料中心是主要需求增長來源。
IEA指出,輸配電網投資未能跟上需求與再生能源部署速度,部分國家的電網壅塞與發電量受限情況正在增加。IEA建議,將區域電網與儲能年度投資額從目前約130億美元(約新台幣4,160億元),提高至2035年的300億美元(約新台幣9,600億元)。
IEA也建議各國推動電網現代化,並透過東協電網共享區域電力。若要讓成員國跨境共享再生能源、備用電力與調度彈性,仍需建立跨國規劃、營運規則與成本分攤機制。

留言 0