

 新聞
 幣種資訊
 關於我們


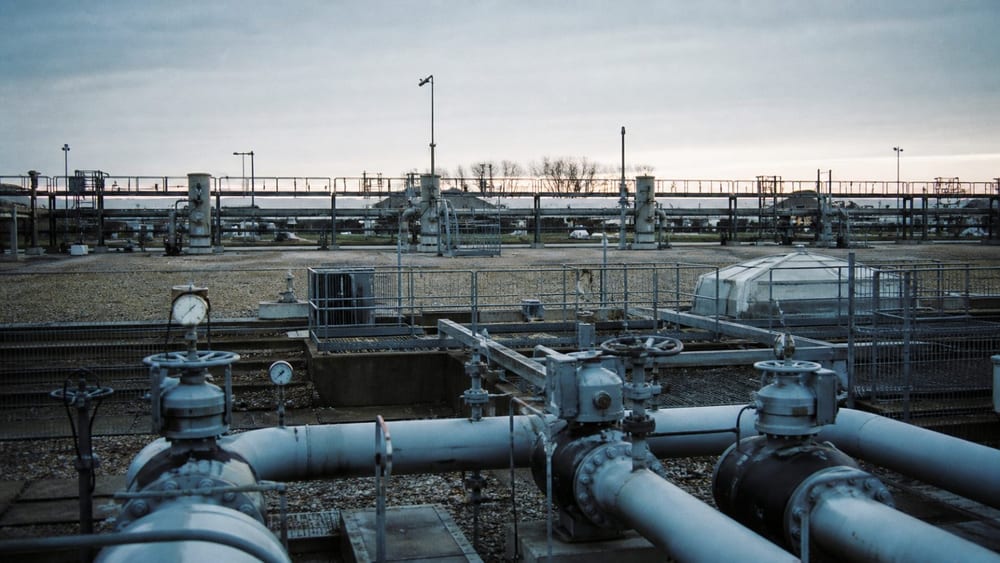
歐盟天然氣庫存率10月3日降至72.4%,為2011年以來同期最低。美國能源經濟與財務分析研究所(IEEFA)估算,若庫存不足與2027年1月全面禁止進口俄羅斯液化天然氣(LNG)同時發生,歐盟今冬天然氣需求可能須較前一年減少7%。
IEEFA估計,2026年11月至2027年3月期間,儲氣設施可供應市場的天然氣可能比上個冬季少73億立方公尺。若將禁止進口俄羅斯LNG納入考量,需求減量可能達140億立方公尺,相當於年減7%。這是依據庫存量與進口條件所做的估算,並非已確定實施的減量措施。
庫存率是儲氣設施目前已填入的天然氣占容量比例,與冬季需求中由儲氣供應的占比不同。因此,不能只憑庫存率偏低,就判定冬季天然氣將告罄。
歐洲天然氣輸送系統營運商網絡(ENTSOG)統計,截至10月1日,歐盟地下儲氣設施的充填率為72%。歐洲冬季LNG再氣化能力約為1,600TWh、約1,450億立方公尺,可部分彌補初始庫存偏低的情況;但若LNG供應受限,冬季末庫存率可能大幅低於30%。
歐盟執委會在10月8日天然氣協調小組會議後表示,歐盟天然氣系統具備足夠彈性,可應付今冬需求,並認為增加LNG進口可彌補庫存偏低。不過,執委會也指出,整個季節仍須維持適當庫存,以因應冬末寒流並為隔年夏季重新補庫。
IEEFA估算,若以額外進口填補庫存缺口,成本約30億歐元。由於伊朗戰爭推升天然氣價格,同樣數量的天然氣採購成本比2025年高12%。IEEFA表示,荷莫茲海峽周邊局勢使全球約五分之一的LNG供應受到影響,歐洲天然氣價格也反映出國際市場供應趨緊。
需求回升與進口停滯也加重供需壓力。IEEFA表示,歐盟冬季天然氣消費量在2022至2023年降至約1,850億立方公尺,最近兩個冬季則各回升至約2,000億立方公尺;2025年天然氣進口量大致與2023年相同。IEEFA分析,消費回升而進口停滯,使冬季對儲氣設施的依賴增加。
IEEFA提出改善能源效率、使用熱泵、推動工業電氣化及投資再生能源,作為降低需求高峰的方式。ENTSOG與歐盟執委會則以LNG進口能力及天然氣網絡彈性為依據,表示供應系統仍有應對空間。今冬需求減量並非已確定的政策,實際供需仍可能隨氣溫與LNG供應變化。
歐盟每年冬季前以90%庫存率為目標。依規定,各國可按照市場狀況,在10月1日至12月1日之間達成目標。歐盟執委會此前曾表示,儘管庫存率偏低,短期內仍沒有供應安全風險。

留言 0