

 新聞
 幣種資訊
 關於我們


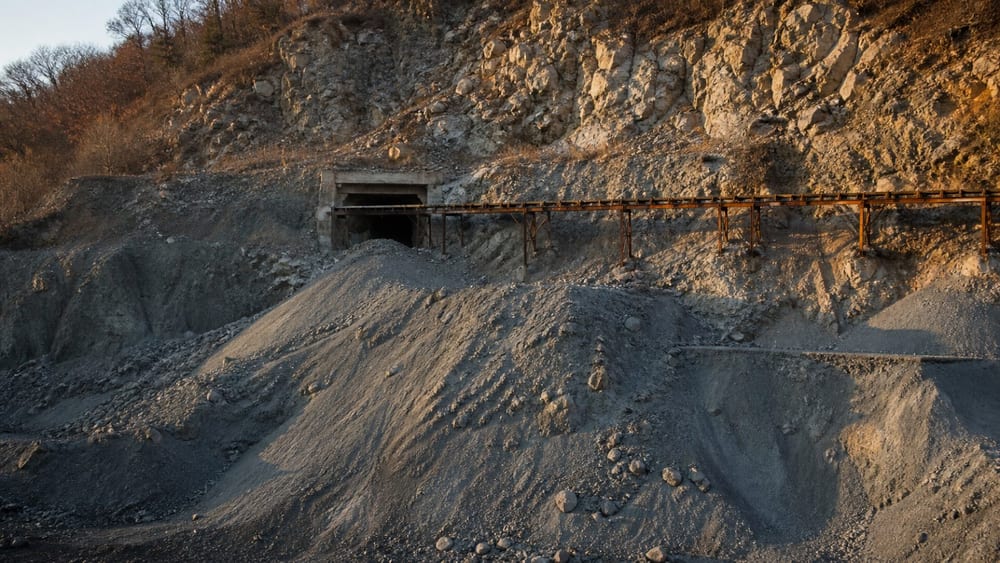
中國估計占全球鎢礦產量的82%,美國鎢戰略儲備則被分析為長期下降。國內江原道寧越尚洞礦山停產33年後,重新啟動鎢生產。
Stifel指出,美國政府的鎢戰略儲備已經減少,有必要重建中國以外的供應鏈。不過,美國儲備目前餘額及減少幅度尚未獲公開資料確認。
美國地質調查局(USGS)統計,2024年中國採礦鎢產量占全球產量82%。鎢生產集中於單一國家,意味著中國出口政策變化可能影響國防與先進製造業供應鏈。
中國商務部於2025年2月4日宣布,對包括鎢相關產品與技術在內的25種稀有金屬實施出口管制。管制項目包括仲鎢酸銨、氧化鎢及碳化鎢等;符合相關規定的出口仍可取得許可。
美國政府問責局(GAO)將鎢列為難以僅靠美國境內生產充分供應的關鍵材料。該機構表示,鎢等關鍵材料同時用於武器系統、工業與民用需求,供應鏈中斷可能影響國家安全。
鎢具有高硬度與耐熱性,廣泛用於國防零件、切削工具、電子及先進製造領域。Almonty Industries($ALM)表示,氧化鎢也可用於半導體與電池材料,使供應鏈議題與半導體產業相連。
Almonty Industries($ALM)於9月17日宣布,尚洞礦山處理及破碎設施已取得檢查認證,可啟動商業營運並銷售鎢精礦。公司於9月23日進一步宣布,已記錄1993年以來首次鎢生產。
尚洞礦山第一階段的處理能力約為每年64萬噸。Almonty Industries計畫透過第二階段擴建,將處理能力提升至每年120萬噸,並將第二階段投產時間列為2027年。
不過,第二階段時程仍是公司計畫,並非已確認的生產成果。Almonty Industries的資料明確指出,擴產進度可能取決於第一階段營運結果與市場狀況。
Stifel分析,與僅宣布新礦山的企業相比,已進入生產階段、能向西方客戶供貨的企業,可能成為緩解供應鏈瓶頸的候選者。尚洞礦山重啟,也與取得中國以外鎢供應來源的動向相互呼應。
金融資料服務彙整顯示,Stifel分析師布洛克・坎農(Brock Cannon)於9月25日對Almonty Industries給予「Buy」評級,並提出25美元目標價。相關數值並非Stifel正式研究報告原文,而是由多個金融資料服務轉述。
Almonty Industries的股價反應並未呈現單一方向。部分市場資料報導將新覆蓋及尚洞礦山獲准商業營運,解釋為股價反彈因素;另有報導指出,股價於9月25日下跌8.96%。
由於基準交易所及盤中、收盤價 기준不同,尚難將尚洞礦山重啟對股價的影響簡化為單一方向。目標價同樣屬於預測,實際產量、資金籌措及設備穩定性仍是後續變數。
國內先前已關注尚洞礦山在中國以外鎢供應鏈中的角色。此次重啟生產,則代表國內礦山已進入實際商業營運階段,延續了先前的供應鏈討論。
美國戰略儲備是為因應緊急狀況下的國家安全與產業需求,儲存關鍵原物料的方式。中國實施出口管制不代表全面停止鎢出口,但許可程序與供應集中度仍可能影響西方企業的採購規畫。
Almonty Industries將在推進尚洞礦山第一階段營運的同時,評估第二階段擴建。公司列出的2027年投產時程能否實現,仍取決於第一階段營運結果與市場狀況。


留言 0