

 新聞
 幣種資訊
 關於我們


低利率與充裕流動性支撐多年的資產價值及企業債務,可能在高利率環境下重新接受檢驗。目前美國聯準會基準利率為3.75%至4.00%,美國30年期國債殖利率升至5.49%。
QTR於27日發布文章指出,過去20年的零利率與央行干預,延後了資產價格下跌及不良企業退出。文章認為,市場重視的不是企業實際獲利能力,而是成長敘事、調整後EBITDA及下一輪投資的企業估值。
美國聯準會於16日將聯邦基金利率目標區間由3.50%至3.75%上調25個基點至3.75%至4.00%。聯準會表示,通膨仍處於高位,調整利率是為了讓物價回到2%的目標。
長期利率也持續處於高位。美國財政部資料顯示,10年期國債殖利率於23日、24日及25日分別為4.85%、4.87%及4.81%;30年期國債殖利率同期則為5.40%、5.47%及5.49%。美國10年期國債殖利率在4.8%左右波動的走勢,已推高市場對長期融資成本的討論。
QTR分析,高利率提高國債等避險資產的收益率,也可能推升創投、私募信貸及現金消耗型企業的融資成本。當再融資時點接近,企業現金流與抵押品價值將再次接受檢驗。
國際貨幣基金(IMF)在2026年4月發布的《全球金融穩定報告》中指出,私募信貸快速擴張且透明度偏低,可能透過槓桿提高金融穩定風險。
提交給美國證券交易委員會(SEC)的Oaktree Strategic Credit Fund資料顯示,部分在2021年至2022年低利率、高估值環境下成立的貸款,可能在2027年至2028年的到期再融資過程中面臨壓力。不過,該資料認為目前情況更接近「重新調整」,而非系統性危機。
國際清算銀行(BIS)表示,為抑制通膨而實施的緊縮政策,可能在長期風險偏好後引發資產價格急跌與企業信貸緊縮。這是對風險情境的警告,並非預告特定時間的市場崩潰。
利率與流動性並不是同一項指標。聯準會9月24日發布的H.4.1資料顯示,截至23日,聯準會銀行信貸為6兆7016億3700萬美元(約9094兆韓元),持有證券為6兆4710億8800萬美元(約8781兆韓元)。
因此,不能僅因基準利率上升,就斷定聯準會資產負債表持續縮減或流動性單向減少。利率水準與流動性總量會透過不同途徑影響金融市場。
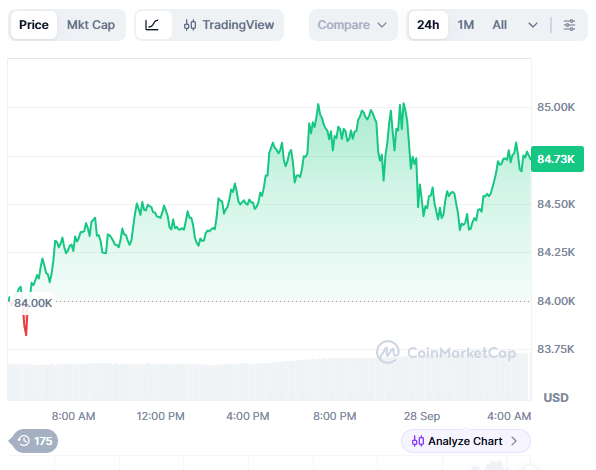
加密貨幣市場與利率、流動性及風險偏好的連結仍然存在。CoinShares在11日發布的報告中分析,升息可能性與長期利率上升,短期內可能對比特幣(BTC)造成壓力。
Coinbase Institutional表示,30年期國債殖利率高於5%的交易日,已達到2006年以來最頻繁的水準,並將16日聯準會決策列為比特幣短期波動因素。這並不代表利率變化會直接決定加密貨幣價格,而是可能透過風險資產偏好與資金流向產生影響。
在低利率時期融資的企業,必須隨著利率上升同步檢視利息負擔與再融資風險。另一方面,國債等避險資產收益率提高後,可能吸引部分原本流向創投與私募信貸等風險資產的資金。
對台灣投資人而言,美國長期利率是觀察美元流動性與風險資產偏好的指標。若美國國債殖利率持續上升,流向股票與加密貨幣的資金可能放緩,但僅憑目前資料,仍無法判斷台灣市場或比特幣的走向。
聯準會的利率決策與長期利率釋放的是不同訊號。此次分析聚焦於高利率可能促使市場重新評估由低利率延伸出的資產價值與債務負擔,並未提出私募信貸損失規模或金融市場整體傳染程度。
QTR所稱「容易獲得資金時代的暴力終結」並非已確認的事件,而是作者的展望與解讀。目前已確認的數據為基準利率3.75%至4.00%,以及30年期國債殖利率5.49%;後續市場關注焦點將落在企業再融資與長期利率走勢。

留言 0