

 新聞
 幣種資訊
 關於我們


貝萊德(BLK)正將人工智慧(AI)投資範圍,從早期技術領導企業擴大至電力與能源、基礎設施,以及導入AI的企業。投資對象不僅包括直接開發AI模型與半導體的企業,也涵蓋利用AI提升生產力與獲利能力的企業。
貝萊德在2026年投資方向資料中表示,AI投資的領導地位正從以硬體為核心的少數企業,轉向更廣泛的受益企業群。投資對象分為AI產業內部、周邊生態系,以及AI以外的產業。
貝萊德全球模型投資組合的管理資產截至2025年已超過3,000億美元(約410兆韓元)。逾35個國家的6萬多名理財顧問正在使用相關投資組合,但這筆金額是模型投資組合的整體管理資產,並非AI投資金額。
貝萊德歐洲、中東及非洲(EMEA)客戶調查也顯示出投資對象的變化。2025年11月26日彙整的732份複選回答中,54%的受訪者將電力與能源企業列為AI投資機會,比例最高。
基礎設施占37%,AI導入及受益企業占33%,美國大型科技企業占20%。這些數字代表受訪者對投資機會的選擇比例,不是實際資金配置比例。
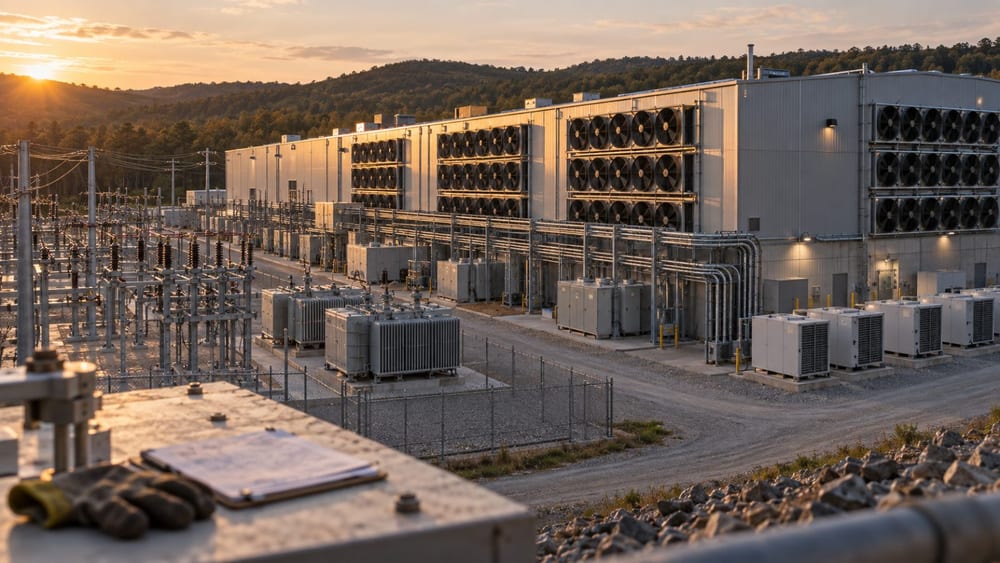
貝萊德將電網與資料中心視為AI擴散的核心基礎。由於AI運算需要大量電力,資料中心需求增加,也將提高電力生產、輸電及儲能基礎設施的重要性。
在醫療保健領域,藥物開發與研究開發效率提升被列為AI擴散相關領域;工業領域則包括自動化。金融服務也被提及為可能因導入AI而成為投資對象的產業。
貝萊德投資研究所提出,2025年至2030年的AI相關資本支出可能達到5兆至8兆美元(約6,825兆至1京920兆韓元)。這並非已確定的支出金額,也不是貝萊德的直接投資額,而是包含企業投資意向在內的估計範圍。
貝萊德也比較了AI基礎設施企業與其他企業之間的獲利差距。貝萊德根據FactSet與高盛全球投資研究資料統計,截至2026年8月14日,AI基礎設施企業第二季獲利年增率為54%。
不包括AI基礎設施企業的標普500指數成分企業,獲利增長率為14%。這項數據用於比較AI相關企業群的獲利趨勢,不代表個別企業獲利改善或資金流入。
電力需求也被視為AI投資擴大的瓶頸。貝萊德分析指出,為滿足美國資料中心需求,2030年前可能需要增加約148GW的供電能力。
不過,AI投資不會直接轉化為電力與能源企業的獲利改善。標普全球表示,過去一年啟動的能源與公用事業企業AI專案中,預計能在12個月內取得投資報酬的比例為43%。
這項投資方向顯示,AI投資正從集中於部分科技股,擴大至同時關注電力需求、基礎設施建設與整體產業生產力。不過,貝萊德實際投資個別企業的金額,以及AI導入企業的獲利能力改善幅度,目前尚未確認。
過去也曾有案例估算,建設AI基礎設施所需資金規模達5,000億美元。AI投資討論正延伸至資料中心與電力設備所需資本規模,但此次貝萊德資料並未提出對特定企業或產品的投資執行計畫。
此次投資方向也未提出與虛擬資產的直接連結。貝萊德擴大AI投資是否進一步帶動實際產品納入或個別企業資金流入,仍有待後續管理明細及相關產品變化確認。

留言 0