

 新聞
 幣種資訊
 關於我們


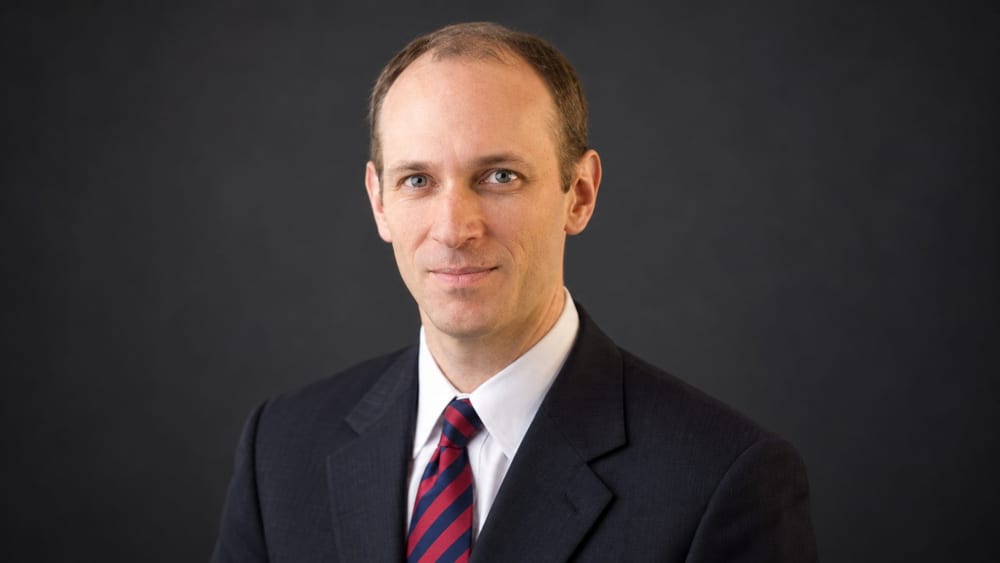
美國聯準會官員表示,若供應衝擊反覆出現,僅將通膨視為暫時現象並等待其消退的貨幣政策可能難以應對。降低通膨的過程也可能導致就業與經濟成長放緩。
奧斯頓·古爾斯比(Austan Goolsbee)芝加哥聯準銀行總裁兼CEO於21日在倫敦舉行的官方貨幣金融機構論壇(OMFIF)活動中表示:「持續性的供應衝擊,不能只用『觀察等待』的方式應對。」
古爾斯比表示,這番言論不代表聯準會或聯邦公開市場委員會(FOMC)的正式立場,也不是在預告特定利率決策或升息時程。
通常,當央行判斷戰爭、惡劣天氣、供應鏈中斷與油價上漲等供給面衝擊只是暫時現象時,不會立即透過基準利率作出回應。這是因為貨幣政策無法直接增加供給,且需要數月至數年才會影響整體經濟。
然而,古爾斯比指出,近期供應衝擊出現得更頻繁,強度與持續時間也有所增加。新冠疫情後,供應鏈中斷、戰爭、關稅、氣候現象與油價衝擊反覆發生,使相關衝擊難以再被視為單一事件。
美國個人消費支出(PCE)物價指數在2026年7月較去年同期上升3.7%。這項由美國經濟分析局(BEA)公布的數據,高於聯準會中期2%的通膨目標。
古爾斯比表示,若持續性的供應衝擊使通膨壓力延續,聯準會只能透過壓低需求來減輕物價壓力。這可能在未能直接改善供給短缺產業的情況下,拖慢消費、就業與生產。
古爾斯比說,面對供應衝擊時,政策反應應比需求過熱時更加謹慎,但若衝擊持續,也不能予以忽視。這意味著抑制供應衝擊的利率政策,可能對整體經濟造成負擔。
服務價格與人工智慧(AI)資料中心投資也被列為重要變數。市場需要觀察服務業高通膨是否延續,以及AI資料中心建設是否推高電力、建築人力與設備需求,進而使整體經濟需求超過供給能力。
通膨見頂時間一再延後的情況也受到討論。原先預期在2025年第四季見頂,之後延至2026年第一至第四季,如今則推遲至2027年。
古爾斯比表示,必須看到供應衝擊確實減弱的證據,才能相信通膨將回到2%的路徑。他此前也曾表示,需要更多數據來判斷物價走勢。
發言當天,美國股市上漲。標普500指數上升1.5%,那斯達克指數上升2.3%,美國10年期國債殖利率降至4.95%。
美聯社(AP)當時將油價下跌,以及美國與伊朗之間的外交期待列為市場上漲的主要背景。因此,難以將股市上漲直接視為古爾斯比發言的結果。
這番言論不代表聯準會即將作出政策決定。不過,若供應衝擊延長,服務價格與AI相關投資又形成需求壓力,聯準會可能必須在物價穩定與就業、經濟成長放緩之間作出艱難取捨。

留言 0