

 新聞
 幣種資訊
 關於我們


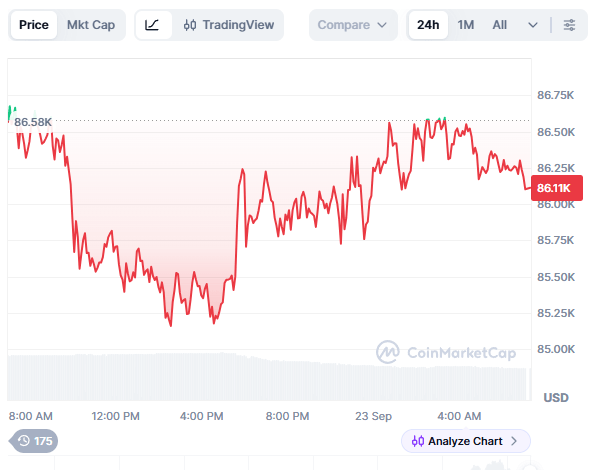
比特幣(BTC)9月21日升至8.6萬美元,較前一個週日收盤價上漲逾10%。現貨買盤與空頭部位平倉推動漲勢,但期貨槓桿和短期資金市場的脆弱性也同步升高。
美國聯準會(Fed)研究人員9月公布金融脆弱性指數(FVI)研究,提出衡量金融體系結構性脆弱性的新指標。FVI反映槓桿與風險偏好累積後,未來衝擊可能被放大的程度,而非目前的信貸市場緊張狀況。
研究人員分析,FVI越高,同樣的經濟衝擊可能對消費與投資造成更大下滑。不同於既有金融情勢指數在金融壓力出現時才大幅波動,FVI即使在市場平靜期間也可能上升。
比特幣市場方面,現貨需求與衍生品部位同步變動。Glassnode表示,比特幣9月21日升至8.6萬美元,交易所的積極買盤流向轉為淨買入。價格上漲期間,空頭部位也出現平倉。
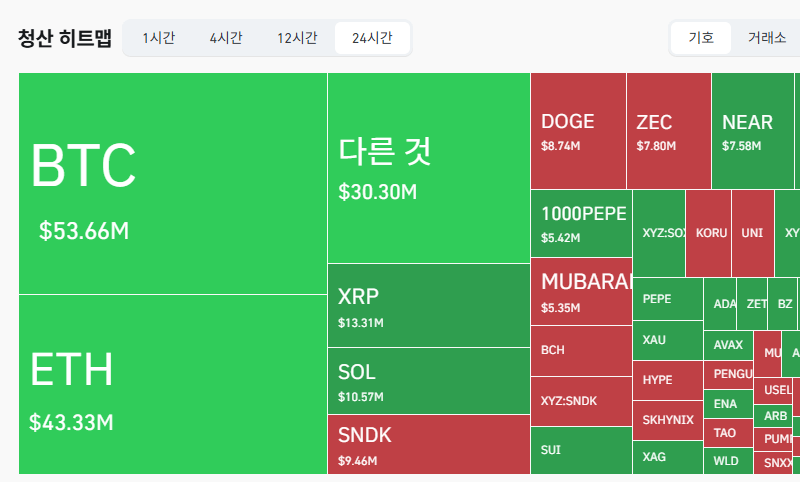
隨著價格上升,槓桿也進一步擴大。Glassnode分析指出,期貨未平倉合約,以及多頭部位支付的資金費率,分別高於自身的高風險區間。選擇權未平倉合約約410億美元(約56兆4160億韓元),處於高位,但選擇權市場預期的波動率低於實際價格波動。
槓桿是以高於自有資本的借款放大交易規模。若價格朝預期方向移動,獲利與損失都會放大;若價格反向移動,保證金不足引發的強制平倉可能進一步增加賣壓。
市場也有人認為,價格上漲期間,市場參與者可能沒有降低風險,反而建立更多部位。此前比特幣反彈時,市場曾指出不能只靠資金費率判斷漲勢能否延續,因此仍需同時觀察資金費用與未平倉合約。
聯準會的美國國債市場研究顯示,這類融資風險可能不只存在於虛擬資產市場。研究人員估算,截至2025年9月,大型避險基金的美國國債總曝險約4兆美元(約5504兆韓元),附買回交易(repo)借款約3兆美元(約4128兆韓元)。
同一研究估算,現金與期貨基差交易約8300億美元(約1142兆韓元),交換合約利差套利約3050億美元(約420兆韓元)。聯準會表示,兩類交易合計約占避險基金2.4兆美元(約3302兆4000億韓元)國債多頭部位的近半。
上述數據並非直接觀測個別交易所得,而是依據SEC Form PF與市場資料計算的估算值,因此不能直接解讀為整體國債市場的實際部位。
repo市場是連結國債現貨與期貨、利率衍生品的短期融資工具。較低的抵押品折價率與短期借款可能放大槓桿;一旦出現衝擊,壓力可能在融資、現貨與衍生品市場之間快速傳導。
這條連結並不代表比特幣將立即大跌。不過,若抵押品價值下滑、保證金提高,並引發流動資產出售,後續可能影響比特幣現貨需求與槓桿部位。目前尚未確認上述所有階段已實際連續發生。
市場訊號也呈現分歧。現貨與永續期貨買盤有所改善,但Glassnode表示,比特幣ETF每週淨流入約為3億美元(約4128億韓元)赤字。現貨買盤支撐上漲的同時,ETF資金流向卻指向相反方向。
FVI並非預測比特幣價格的指標。聯準會研究分析的是金融體系的結構性脆弱性與衝擊傳導路徑,而非特定資產的價格前景,也不代表聯準會理事會或全體成員的正式立場。
評估這次上漲時,除了現貨買盤與空頭平倉,也應一併確認期貨未平倉合約、資金費用、選擇權未平倉合約與ETF資金流向。聯準會研究提出的FVI,同樣可用於檢視槓桿與風險交易累積的金融環境,而非判斷價格方向。

留言 0