

 新聞
 幣種資訊
 關於我們


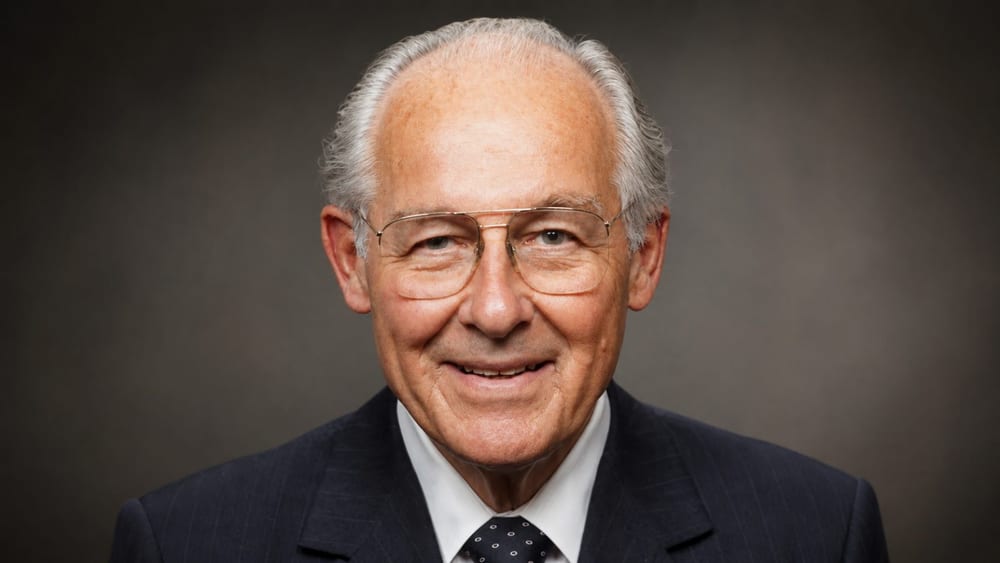
美國10年期國債殖利率9月15日盤中升至5.04%,創2007年以來最高水準。鮑勃·米歇爾(Bob Michele) 摩根資產管理(JP Morgan Asset Management)全球固定收益、貨幣與大宗商品主管表示,債券市場已進入「最大痛苦(maximum pain)」區間。
鮑勃·米歇爾在9月16日(美國當地時間)接受彭博(Bloomberg)《Bloomberg Surveillance》訪問時表示:「債券市場已進入最大痛苦區間。」由於訪談全文尚未公開,發言的具體脈絡目前無法確認。
市場利率上升會壓低既有債券價格,尤其是持有大量長天期國債的投資組合,將面臨更大的評價損失壓力。
這次說法與鮑勃·米歇爾過去的評估不同。他在2026年2月接受彭博訪問時,曾將債券市場評為「價格已完美反映(perfectly priced market)」,並表示當時市場正形成有利於債券的因素。
摩根資產管理6月29日公布的《Global Fixed Income Views 3Q 2026》指出,美國經濟擴張的可能性為80%,並預測聯邦基金利率截至年底將維持在3.625%左右,10年期國債殖利率則落在4.25%至4.625%區間。不過,之後實際殖利率已超出上述預測範圍。
該預測是以6月29日的判斷為基準,文件也註明可能隨市場情況變化。預測時點與實際殖利率之間的差距,反映長天期利率走勢仍存在不確定性。
債券市場壓力的背景包括高通膨與美國政府增加國債發行。美國消費者物價指數8月年增3.4%,月增率為0.4%。
通膨年增率已連續超過5年高於美國聯邦準備理事會(美聯準會)的2%目標。在物價維持高檔之際,國債供給增加可能持續推升債券市場的利率壓力。
美聯準會9月16日升息0.25個百分點,將聯邦基金利率目標區間調整至3.75%至4.00%。壓低物價的緊縮政策可能推高短期利率,同時增加經濟放緩風險。
長天期利率上升不只影響債券市場。Axios指出,國債殖利率上升可能同時推高股票折現率與企業借貸成本。
市場憂慮也已浮現。美國銀行調查顯示,「債券殖利率無序上升」被列為9月市場最大的尾部風險。
不過,「最大痛苦」並不代表債券市場崩潰已成定局,更接近對利率上升、通膨壓力、國債供給與美聯準會政策同步壓迫債券投資組合的警告。
台灣加密貨幣市場也將美國長天期利率視為重要變數。正如本刊先前報導美國30年期國債殖利率上升對比特幣與風險資產造成的壓力,長天期利率走勢與風險資產的折現率相關。
未來利率路徑將取決於物價、能源價格與美聯準會後續政策。具體利率方向預計將透過後續物價數據與政策訊號進一步確認。






留言 0