

 新聞
 幣種資訊
 關於我們


假設每年透過出售比特幣(BTC)支應 5 萬美元(約新台幣 153 萬元)生活費,按 4% 提領率計算,初始資產須達 125 萬美元(約新台幣 3,825 萬元);按 3% 計算則約需 167 萬美元(約新台幣 5,107 萬元)。這只是以目標生活費除以提領率得出的算術結果,並未驗證資產能否在整個退休期間持續支應開銷。
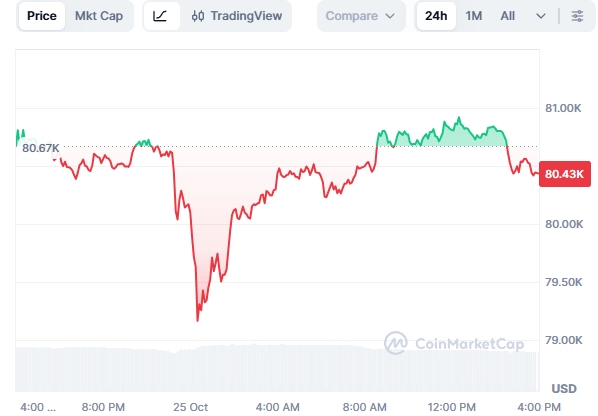
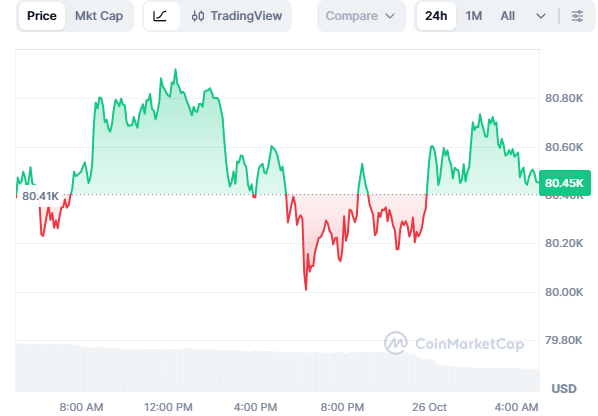
將原文試算表採用的比特幣價格 8 萬338 美元(約新台幣 246 萬元)代入,所需數量分別約為 15.6 枚和 20.8 枚。美國投資媒體 24/7 華爾街(24/7 Wall St.)於 25 日(當地時間)介紹了這項計算。4% 和 3% 是以初始資產中用於支應目標生活費的比例為前提。
原文試算表使用每枚 8 萬338 美元,但說明價格變動的正文則寫為 8 萬793 美元(約新台幣 247 萬元)。這兩個價格都未提供交易所、交易對及基準時間,因此不能視為經獨立查證的行情。15.6 枚和 20.8 枚是依原文所列價格計算出的數量。
「4% 法則」是針對股票與債券混合投資組合研究出的指引。美國財務規劃協會(Financial Planning Association)發行的《財務規劃期刊》(Journal of Financial Planning)刊載研究指出,結果會因風險承受度、資產配置、提領金額及預期報酬率而異。該研究並未提出只持有比特幣者的適當提領率。
美國政府問責署(GAO)以中期職涯工作者為假設對象,進行為期 20 年的 401(k) 模擬分析。該署估算,配置 20% 比特幣的投資組合,其預期最大損失超過基準投資組合的 5 倍,波動性則超過 2 倍。這項分析以混合投資組合為前提,並未計算只靠出售比特幣支應退休生活的成功率。比特幣價格下跌時,若要籌得相同生活費,就必須出售更多比特幣;這是另一項單純的算術問題。
美國社會安全署(Social Security Administration)估計,2027 年 1 月全體退休工作者經生活成本調整後的平均月給付為 2,170 美元(約新台幣 6.6 萬元),換算年額為 2 萬6,040 美元(約新台幣 79.7 萬元)。從 5 萬美元的年度目標中扣除這筆金額,仍須透過出售比特幣籌得 2 萬3,960 美元(約新台幣 73.3 萬元)。
若以 3% 提領率和原文價格計算,填補這項差額約需 9.9 枚比特幣。這是套用美國全體退休工作者平均給付估值的試算,並非個人的實際退休金額,也不是台灣投保人的預估退休給付。
美國國稅局(IRS)說明,處分虛擬資產所得的公平市價若高於調整後成本,可能產生應稅收益。這適用於美國聯邦稅制,不能用來估算台灣退休人士的稅負或實際可領金額。
本刊先前介紹的瑞波幣(XRP)估值計算,也呈現所需數量會隨假設價格而改變。這次的比特幣試算只列出依目標金額、提領率與假設價格算出的初始數量,並未納入物價、退休期間、出售時價格、個人退休金及稅負,因此無法判斷長期生活費是否足以支應。

留言 0