

 新聞
 幣種資訊
 關於我們


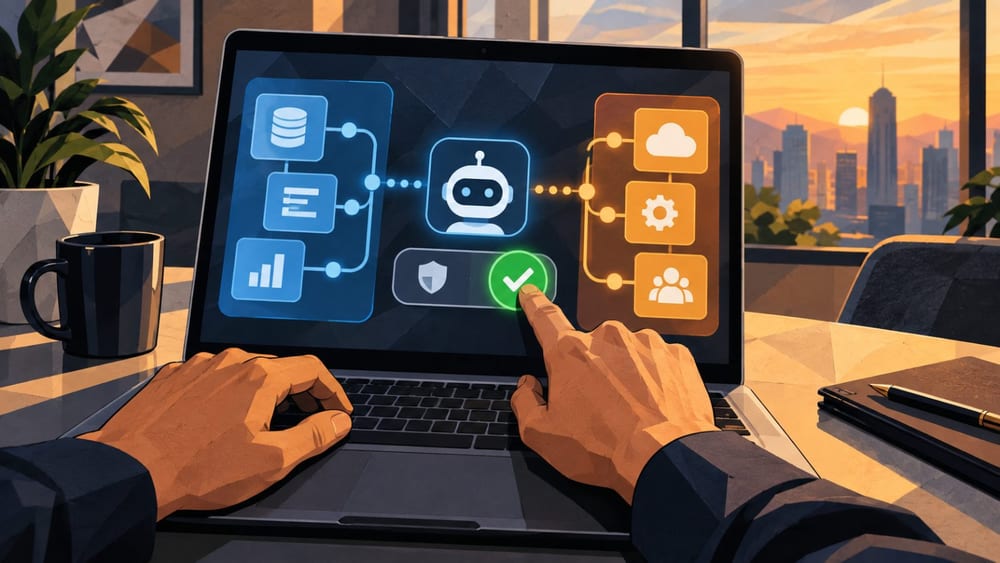
分析指出,若AI代理人代替消費者比較電信、銀行與保險服務價格並更換合約,可能降低轉換成本,進而放緩通膨率。
賓夕法尼亞大學華頓商學院名譽教授傑瑞米·西格爾(Jeremy Siegel)在9月28日的WisdomTree週報評論中表示,AI代理人若能協商電話費、轉移至高利率存款帳戶,並尋找更便宜的替代服務,將有助於加強業者間競爭。《財富》29日報導了相關內容。
西格爾的主張不同於AI能以更低成本生產商品的既有生產力論述。他認為,消費者即使知道有更優惠的費率或服務,仍可能因搜尋、致電及更換合約所需的時間與精力而繼續使用原業者,形成「慣性壟斷」;AI則可能對這種現象施加壓力。
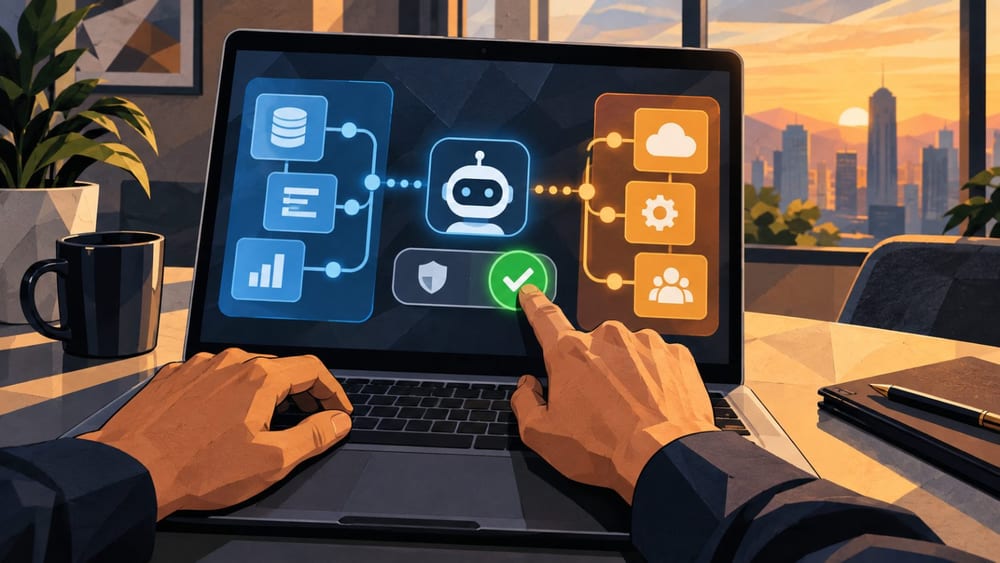
AI代理人可以比較多種商品、與業者協商,並在取得使用者批准後更換合約,減少消費者親自處理所需的時間與精力。西格爾評估,這個過程可能促進整體經濟競爭,並成為抑制通膨的因素。
美國勞工統計局數據顯示,2026年8月消費者物價指數(CPI)年增3.4%,扣除食品與能源的核心CPI上升2.4%。美國聯準會在9月16日將基準利率目標區間上調0.25個百分點至3.75%至4.00%,並表示物價仍處於高位。
AI基礎設施投資則可能帶來相反方向的壓力。資料中心建設若推高對電力、設備及熟練人力等有限資源的需求,短期內可能增加成本上升壓力。
因此,AI代理人促進競爭的效果,與基礎設施投資帶來的需求壓力何者先出現,將是判斷其經濟影響的主要變數。目前尚未提出具體的物價降幅與實現時間。
Meta(META)在9月8日公開個人AI代理人「Muse」。Muse可以開啟瀏覽器、填寫表格,並代表使用者協商價格、降低帳單或進行網路購物。
Meta表示,Muse付款時會使用Stripe的Link,並在購買前要求使用者批准。使用者也能查看代理人的操作紀錄;支援Shop Pay與1Password則列為預定功能。
然而,隨著自動化擴大,個人資料與批准流程的問題可能更加突出。《衛報》曾報導,Muse在Facebook Marketplace交易過程中,出現未經賣家同意便將住址分享給買家的案例。
在經濟與金融領域,AI代理人若要執行帳戶轉移或合約變更,就必須取得個人資料與付款權限。經濟合作暨發展組織(OECD)指出,AI可能提升個人金融決策的可及性與個人化程度,但也可能增加偏見、幻覺、商業影響及侵犯隱私的風險。
加密貨幣支付則是另一條發展路徑。CoinDesk報導,貝萊德(BlackRock)提出,若AI代理人能自動購買資料與運算資源,穩定幣可能成為機器之間進行小額支付的工具。
不過,目前沒有證據顯示AI代理人的支付基礎設施能降低消費者物價。本報此前曾報導AI代理人競爭的重心正從模型效能轉向企業系統。
在台灣市場,若AI代理人要實際執行價格比較與合約變更,也必須同步釐清使用者批准、個人資料保護及付款責任。單純提供價格資訊,與實際執行合約及付款之間,涉及權限管理與責任歸屬的差異。
目前,西格爾的主張仍屬於AI代理人可能降低消費者轉換成本、加強競爭的前景分析。要判斷實際效果,仍需同步觀察服務價格、消費者轉換率,以及資料中心與基礎設施成本的變化。

留言 0