

 新聞
 幣種資訊
 關於我們


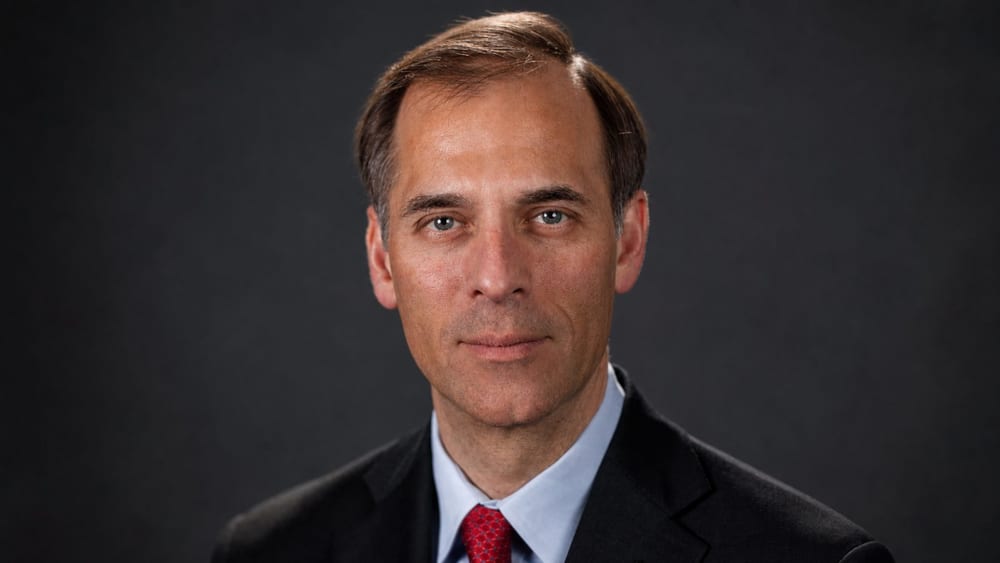
美國10年期國債殖利率28日升至5.22%,30年期固定房貸利率則達7.5%。分析警告,若高利率延續至明年,美國經濟可能陷入嚴重衰退。
穆迪(MCO)首席經濟學家馬克·贊迪(Mark Zandi)接受雅虎財經訪問時表示,利率上升的影響將開始削弱經濟。他指出,若高利率在數個月內結束、中東衝突獲得解決且油價趨於穩定,經濟仍可能撐住;但若延續至明年,經濟將「陷入相當大的困境」。
美國聯準會9月16日將基準利率上調0.25個百分點至3.75%至4.0%,這是相隔3年後的升息。金融市場目前反映,未來一年可能再升息3至4次,其中包括2026年的升息。
長期利率也持續上升。美國10年期國債殖利率當天升至5.22%,上週更創下20年來最高水準。30年期固定房貸利率升至7.5%,為2024年春季以來最高。
利率是左右企業與家庭融資成本的重要金融指標。尤其長期利率上升時,企業發債成本與購屋者的貸款償還負擔都可能增加。
贊迪擔心,若進一步升息,負債沉重的邊緣企業可能出現連鎖倒閉。部分企業過去依賴私募股權基金延長債務期限來延後還款,但高利率持續時間越長,越難透過這種方式維持營運。
他也認為,家庭負擔可能加重。持有信用卡與房屋淨值信用額度(HELOC)的家庭若需支付更高利息,可支配消費能力可能下降。
市場對進一步升息的預期,已反映在企業融資環境中。若金融市場預期的升息次數成真,需要重新籌措到期債務的企業,成本壓力可能更加明顯。
不過,持續擴大人工智慧(AI)投資的大型科技企業,承受利率壓力的能力相對較高。贊迪表示,即使這些企業為建設資料中心與基礎設施發行債券,較高的獲利能力與對未來收益的期待,仍可能吸收利息成本。
在高利率環境下,不同企業的財務條件將放大負擔差異。現金流與獲利能力較強的企業仍有空間承擔融資成本;高度依賴債務的企業,則更需要依靠延長期限與再融資。
對於長期利率上升的原因,市場出現不同看法。聯準會官員認為,穩健的經濟成長推高利率;贊迪則將地緣政治不確定性與聯準會政策可預測性下降,視為主要因素。
贊迪表示,聯準會未充分提供未來貨幣政策方向的前瞻指引,導致投資人要求額外的不確定性補償。前瞻指引是指中央銀行向市場說明未來利率與貨幣政策方向的指引。
對股市而言,他認為利率上升更可能逐步壓低估值,而非立即引發大幅下跌。但若輝達(NVDA)等主要AI企業的業績不及市場預期,市場走勢可能迅速改變。
高利率延續可能影響風險資產的價格判斷,先前分析也曾討論相關風險。這次警告的重點同樣不只在利率水準,也在於企業債務結構與獲利預期可能左右市場反應。
美國利率與長期公債殖利率將影響股票、房屋與信貸市場的整體融資條件。後續升息與否、中東衝突、油價走勢及AI企業業績,將成為左右美國經濟負擔程度的主要因素。

留言 0