

 新聞
 幣種資訊
 關於我們


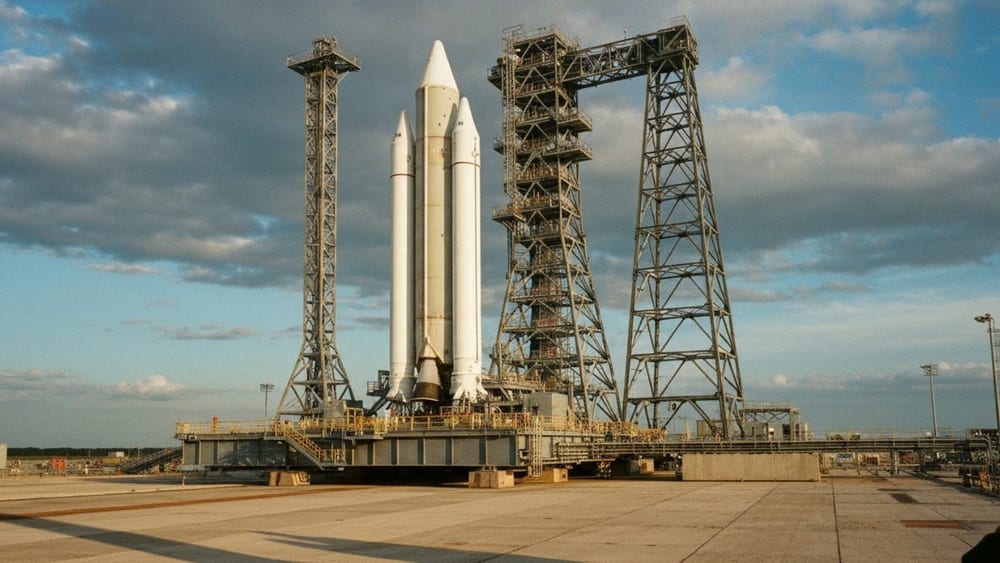
SpaceX($SPCX)在發射服務與衛星網路Starlink之外的人工智慧(AI)業務擴張可能性受到關注,CoinGape於26日報導,摩根士丹利提出300美元目標價。這一價格約是以股價150美元計算的兩倍。
SpaceX股價25日收於窄幅震盪區間,但以一週計算仍呈下跌走勢。摩根士丹利提出的目標價為300美元(約40萬7100韓元)。
CoinGape表示,謝伊·博盧爾透過X正面評估SpaceX的長期成長可能性。博盧爾認為,市場應關注SpaceX未來可能打造的平台,而不只是目前營運中的業務。
博盧爾以亞馬遜作為比較案例。亞馬遜從零售企業擴展為同時擁有亞馬遜網路服務(AWS)、Prime與廣告業務的企業。
特斯拉($TSLA)也被列為比較對象。特斯拉已從電動車製造商擴展至能源、自動駕駛與機器人領域。
博盧爾分析稱,SpaceX也可能利用既有技術基礎設施建立新業務。不過,他同時說明,亞馬遜與特斯拉的成長路徑並不保證SpaceX能取得相同的業績。
他指出的核心領域包括發射服務、Starlink與AI,構想是以發射與通訊基礎設施為基礎擴大AI業務。
關於SpaceX的AI業務,CoinGape報導,伊隆·馬斯克(Elon Musk)曾表示,SpaceX的AI在未來2至3個月內,將與Fable及GPT-6級別的性能展開競爭。
CoinGape表示,這項說法可能提高市場對SpaceX參與AI業務可能性的關注。隨著AI服務需求增加,SpaceX在技術與投資層面的關注度也可能上升。
金融公司的目標價也存在差異。瑞穗在給予SpaceX買入評級的同時提出200美元(約27萬1400韓元)目標價,摩根士丹利則提出300美元目標價。
目標價是金融公司對特定期間後合理股價的估計,不代表實際股價或投資收益獲得保證。
摩根士丹利此前曾將SpaceX擴張AI業務的可能性視為企業價值重新評估的因素。當時,AI程式設計工具Cursor與AI模型Grok的連結可能性被列為主要評估因素。
市場對SpaceX的評價,可能取決於如何區分其作為太空與通訊企業的當前業績,以及AI業務的未來價值。由於目標價屬於金融公司的預期,實際企業價值仍將取決於技術開發與業務執行結果。
關鍵仍在於AI業務能否轉化為實際營收與獲利能力。SpaceX能否以發射服務與Starlink為基礎,進一步擴大AI基礎設施與服務,將成為後續評估的重要標準。

留言 0