

 新聞
 幣種資訊
 關於我們


美國國債波動率指數MOVE在兩日內上升約33%,比特幣(BTC)選擇權波動率指數DVOL則降至年內低位附近。債券市場利率波動加劇之際,比特幣選擇權市場對短期波動的預期下降。
MOVE從9月22日的78.56升至24日的104.58,達到3月底以來最高水平。ICE將MOVE定義為根據美國利率交換選擇權價格計算的債券市場波動率指數,相關指標定義與原文數值已完成比對。
比特幣選擇權市場則呈現相反走勢。Deribit計算的DVOL同期從37.4降至36.04,9月26日進一步降至約34.3。
今年最低值為9月17日的33.59,9月26日數值較其高約0.7點。
MOVE利用美國國債選擇權價格,反映未來一個月預期的利率波動。指數越高,通常代表市場因應利率波動的需求越大。
DVOL則利用比特幣選擇權價格,計算未來30天的年化隱含波動率。Deribit將DVOL描述為前瞻性波動率指數。因此,DVOL下跌代表選擇權市場反映的短期價格波動預期下降,並不表示實際價格波動已經減弱。
債券市場利率快速上升。根據美國財政部資料,10年期美國國債殖利率從9月22日的4.96%升至24日的5.18%,上升22個基點,25日小幅回落至5.17%。本報此前曾報導美國國債殖利率上升與債券市場波動擴大。
30年期殖利率同期從5.29%升至5.47%,25日進一步升至5.49%。MOVE僅在23日單日就上升21.5%。
股市波動幅度則低於債券市場。S&P500選擇權波動率指數VIX從9月22日的14.21升至24日的15.67,約上升10%,25日回落至14.87。
MOVE的升幅約為VIX的三倍,顯示市場對利率波動的戒心,較明顯地反映在債券市場,而非股市。
比特幣市場的實際價格波動與選擇權市場預期波動之間也出現差異。以幣安日收盤價計算,比特幣近30日實現波動率約為42%,14日實現波動率約為48%,均高於DVOL的34.3。
實現波動率根據過去價格變化計算,隱含波動率則代表選擇權價格反映的未來波動預期。這意味著近期實際價格變動幅度高於選擇權市場反映的預期。
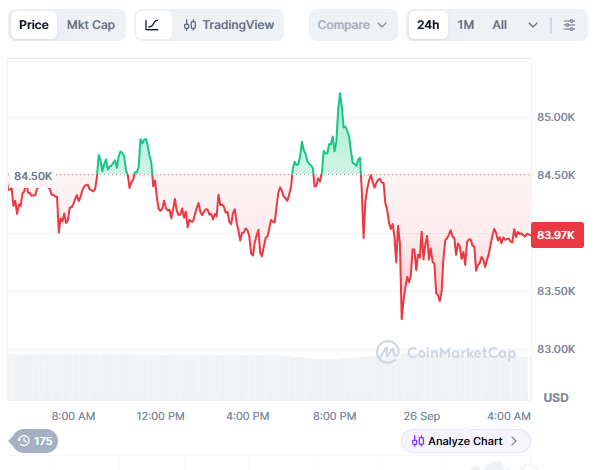
比特幣從9月15日收盤價7萬5644美元升至26日約8萬3966美元。9月19日至21日,比特幣從8萬1250美元升至8萬6620美元,兩日上升6.6%,之後回落至約8萬4000美元附近。
原文以8月28日至9月25日共20個交易日的收盤價計算,MOVE與DVOL的相關係數約為-0.42。文中指出,在債券市場波動率上升的日子,比特幣選擇權隱含波動率呈現下降趨勢。
當MOVE高於100、10年期國債殖利率維持在5.1%以上時,DVOL能否脫離年內低位附近,將成為比較兩個市場波動走勢的下一個觀察基準。

留言 0