

 新聞
 幣種資訊
 關於我們


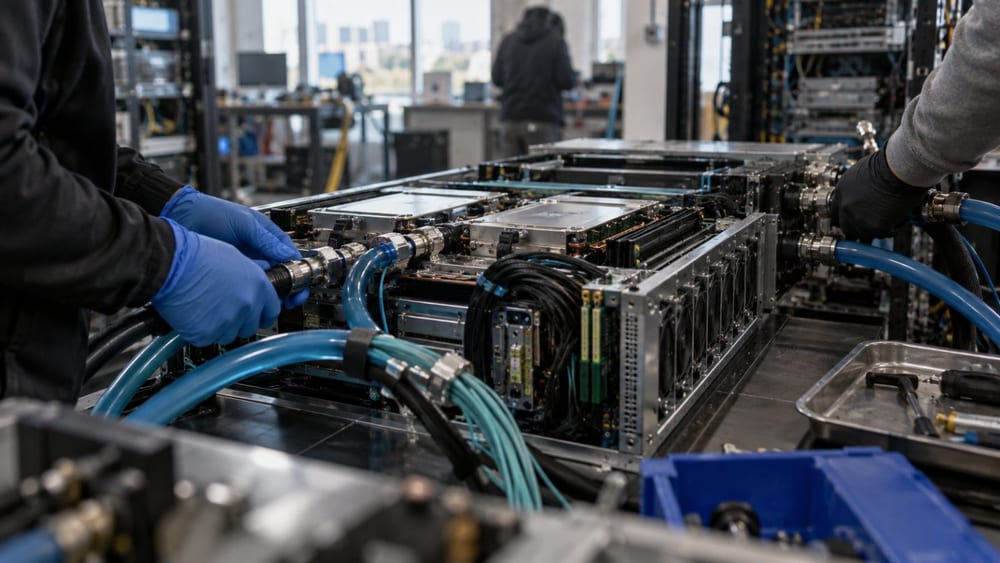
一項分析指出,若美國在2025年至2032年投資約10.3兆美元(約1京3977兆韓元)建設AI基礎設施,到2032年每年需要創造3.7兆美元(約5021兆韓元)的營收。這不是對AI產業營收的確定預測,而是以投資報酬率與營業現金流利潤率為前提計算出的必要營收。
斯泰恩·范·紐維爾堡(Stijn Van Nieuwerburgh)哥倫比亞大學不動產學教授在布魯金斯學會經濟活動論文集(BPEA)報告中估算了美國AI基礎設施的投資規模,涵蓋資料中心建築、電網、網路設備與特殊用途半導體。報告指出,年均投資規模可能相當於美國GDP的3.63%。
報告的核心情境是假設截至2032年,美國新增182.7GW的AI資料中心容量並投入運作。報告分析,這項投資相對於經濟規模,可能高於過去鐵路、高速公路、電氣化與通信網路建設等大型投資熱潮。
報告採用10%的無槓桿投資報酬率與50%的營業現金流利潤率作為獲利標準。在這些條件下,2032年每年需要3.7兆美元營收。
GPU利用率也是關鍵變數。若GPU維持100%利用率,已安裝的GB300 GPU每運作1小時約需創造5.5美元營收;若利用率降至80%,每個可計費GPU運作1小時所需營收將升至約6.9美元。
這代表資料中心投資不只取決於電力取得,也取決於實際需求與利用率。報告評估,所需的GPU每小時營收並未明顯脫離目前高效能GPU租賃價格的範圍。
報告以OpenAI與Anthropic年合計營收約1000億美元(約135兆7000億韓元)為基準,指出若要在2032年增至3.725兆美元(約5055兆韓元),年均需要約80%的成長。這同樣不是對整體AI產業的確定預測,而是根據投資與獲利假設計算出的必要營收。
大型雲端企業的資本支出也快速增加。微軟($MSFT)、亞馬遜($AMZN)、Meta($META)、Alphabet($GOOGL)與甲骨文($ORCL)的資本支出,已從2020年的約970億美元(約13兆1650億韓元)增至2025年的4158億美元(約56兆4200億韓元),2026年估計將超過8005億美元(約108兆6300億韓元)。
報告分析,這些企業的資本支出可能在2026年首次超過合計營業現金流。因此,資料中心投資正從企業直接持有及公司債為主的結構,轉向租賃、合資企業、專案融資、私募信貸、證券化與特殊目的公司。
這些融資方式能擴大投資資金來源,但也可能提高資產層級的槓桿,讓市場更難判斷風險究竟由哪些投資人與金融機構承擔。本報先前關於AI資料中心投資與電網瓶頸的報導也曾指出,投資範圍可能從資料中心擴大至發電、輸電網路與冷卻設備。
報告以Meta的Hyperion資料中心融資案為例。該項目規模約2GW,投入資金約300億美元(約40兆7100億韓元),合資公司貝格內特籌得270億美元(約36兆6400億韓元)的外部債務,按項目計算的負債比率約為90%。
報告指出,這起案例顯示,大型科技企業財務報表上的槓桿,可能不同於基礎設施資產的實際槓桿。運用特殊目的公司與專案融資後,僅從企業層級的借款規模,可能難以掌握整體業務風險。
報告表示,現階段還不能斷定AI基礎設施已經造成類似過往信貸熱潮的系統性風險。不過,若需求放緩、GPU快速淘汰、電力與輸電網路及許可程序延誤,以及對少數承租人的依賴同時發生,風險可能在資料中心業者、貸款機構與基礎設施投資人之間轉移。
若IT設備的經濟壽命從6年縮短至3年,所需年營收可能提高至約6兆美元(約8142兆韓元)。因此,AI資料中心投資的經濟性,除了營收成長率,也必須一併評估利用率、融資成本、GPU剩餘價值及電力基礎設施取得情況。


留言 0