

 新聞
 幣種資訊
 關於我們


美國技術股12個月遠期本益比(P/E)降至約21倍,接近OpenAI於2022年11月推出ChatGPT時的水平;同期技術產業未來獲利預估在近3個月上升約20%。
獲利預估上升、股價未大幅走高,使估值倍數下降。市場關注焦點也從AI需求本身,轉向獲利增長能否支撐目前估值。
Truist分析指出,技術股遠期P/E已從2025年10月的約32倍,降至2026年9月的約21倍。2026年7月資料顯示,遠期P/E降至22倍,估值調整幅度約為30%。
不過,P/E以未來獲利預估作為分母。若實際營收與現金流不及預期,較低的倍數未必代表估值偏低。
半導體產業也出現類似變化。貝萊德(BlackRock)表示,截至2026年8月24日,費城半導體指數(SOX)遠期P/E約為20倍,低於2024年6月約30倍的高點,也略低於5年平均約22倍。
貝萊德說明,半導體企業2026年獲利預估已升至2023年初預估值的3.4倍。遠期P/E反映股價相對未來12個月預期每股盈餘的交易倍數,獲利預估或股價變動都可能改變同一企業與指數的估值。
AI基礎設施需求仍在成長。TrendForce預估,2026年全球9大雲端服務商的資本支出將年增約90%,AI伺服器出貨量將增加約31%。Omdia則把2026年半導體營收預測上調至年增94.1%,並表示高頻寬記憶體(HBM)、先進封裝與先進製程的供應限制可能延續至2027年。
這些資料顯示,半導體估值下降與AI需求擴大可能同時發生,因此不能僅憑估值降低,就斷定AI相關企業遭到低估。
Truist將技術股估值調整評為長期趨勢中的「健康重置」,但也把技術企業信用利差上升,以及AI資本支出帶來的現金流壓力列為風險。貝萊德則表示,半導體估值雖低於過去,但主要AI相關企業創造了大部分獲利增長,難以單純視為價格扭曲的證據。
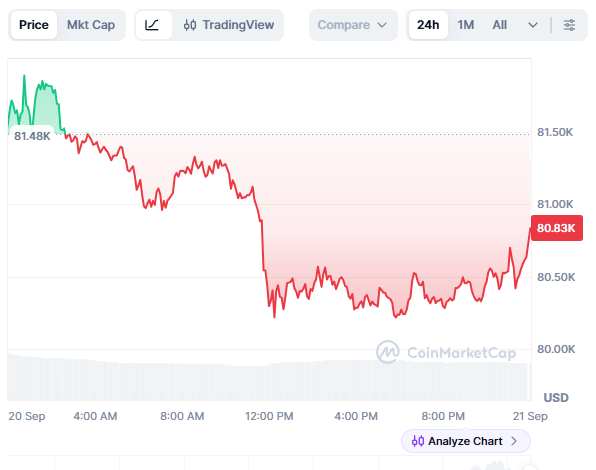
在風險趨避情緒下,技術股調整也可能影響虛擬資產市場。CME Group分析指出,2025年及2026年初,虛擬資產與那斯達克100指數的相關係數升至約0.35至0.6;美國技術股下跌的交易日,虛擬資產往往出現更大跌幅。
但相關性不等於因果關係,不能斷定技術股估值下降必然導致比特幣(BTC)價格下跌,個別時點的價格反應仍需分別確認。
本刊先前曾報導歐洲央行(ECB)對AI技術股估值壓力的警告。此次資料顯示,核心問題並非AI預期是否消失,而是獲利預估與現金流能否支撐持續擴大的資本支出。
未來技術股走勢仍取決於獲利預估能否轉化為實際業績與現金流,以及AI基礎設施投資是否持續擴大。



留言 0