

 新聞
 幣種資訊
 關於我們


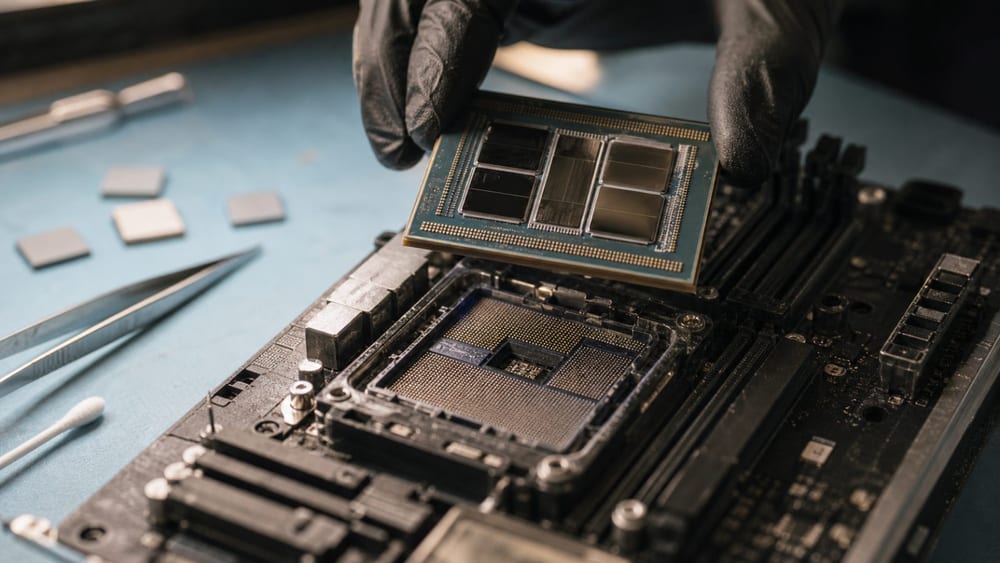
AI代理人成為推力,伺服器中央處理器(CPU)需求與台灣半導體供應鏈的討論持續升溫。台灣企業分別涉足CPU設計、先進封裝、基板與伺服器製造,加入AMD($AMD)、Arm、英特爾($INTC)三大陣營。
Meta($META)於9月8日公開個人化AI代理人「Muse」。Muse在專用雲端虛擬機器中使用瀏覽器、儲存空間、CPU與記憶體,即使使用者關閉應用程式後仍能持續執行任務。
台灣媒體ABMedia以Muse公開為契機,報導AI代理人可能推升CPU與一般伺服器記憶體需求。不過,虛擬機器可共享實體CPU核心,使用者數量不會直接等同於CPU需求;Meta也未公開Muse相關伺服器採購細節。
AMD公開合作網絡最廣
AMD於5月宣布將投資台灣半導體生態系逾100億美元(約13兆8600億韓元)。公司計劃擴大先進封裝、基板與伺服器製造合作,並推動第六代EPYC伺服器CPU「Venice」及Helios機櫃級AI平台。Helios預計自2026年下半年開始部署。
AMD正透過日月光投控(ASE Technology)與矽品精密(SPIL)開發晶圓級EFB封裝。EFB是可提升晶片間連接頻寬與能源效率的2.5D封裝技術。力成科技已完成與AMD合作的面板級EFB驗證。
AMD陣營包括日月光投控、矽品精密、力成科技、欣興電子、南亞電路板、景碩科技、緯創、緯穎、英業達與廣達電腦等企業。AMD同步擴大資料中心CPU與機櫃級基礎設施的趨勢持續,在三大陣營中,公開可確認的合作夥伴連結以AMD最為廣泛。
Arm與Meta共同開發 英特爾公開資訊有限
Arm於3月公開自研資料中心CPU「Arm AGI CPU」。Meta作為主要合作夥伴及共同開發商參與其中,並採用台積電3奈米製程。廣達電腦、聯想、美超微與華擎Rack等OEM、ODM業者也被列入生產合作網絡。
Arm表示,AI代理人持續執行推理、任務協調與資料移動,可能提高資料中心的CPU處理量。不過,實際供貨量及台灣各業者的營收貢獻尚未公開。
英特爾陣營公開的台灣合作夥伴資訊相對較少。ABMedia列出技嘉、英業達與廣達電腦等已確認業者。公開名單有限不代表實際合作規模較小,也可能是英特爾尚未像AMD一樣具體公開台灣合作夥伴名單。
同一供應鏈 收益結構各不相同
企業進入CPU供應鏈,不代表營收與獲利會以相同方式增加。ABF基板業者受到供應短缺與價格波動影響,封裝業者的業績則取決於新增產能與接單情況。伺服器ODM即使出貨量增加,利潤率仍可能偏低,CPU價格上升也可能對獲利能力造成壓力。
ABMedia分析,ABF基板交期已從年初的3至4個月延長至12個月以上。新建產能可能需要2至3年,因此供應短缺可能延續至2028年;但隨著擴產推進,供需也可能反轉,相關風險同樣受到關注。
在先進封裝領域,日月光投控以客戶多元化為優勢,力成科技則負責面板級封裝。力成科技相關量產時程定於2027年,仍存在時程變數,CPU相關營收貢獻也需要另行確認。
伺服器ODM的出貨量增加會直接反映在營收,但獲利能力是另一項問題。2026年上半年,緯創與廣達電腦營收分別較去年同期增加94%與86.5%。然而,第一季毛利率分別為廣達電腦4.78%與緯創5.21%。
台灣CPU供應鏈版圖呈現哪些企業與AMD、Arm、英特爾存在公開連結。若要判斷實際營收貢獻與獲利規模,仍須分別確認各企業CPU相關營收占比、新增產能啟用時程,以及ODM毛利率變化。


留言 0