

 新聞
 幣種資訊
 關於我們


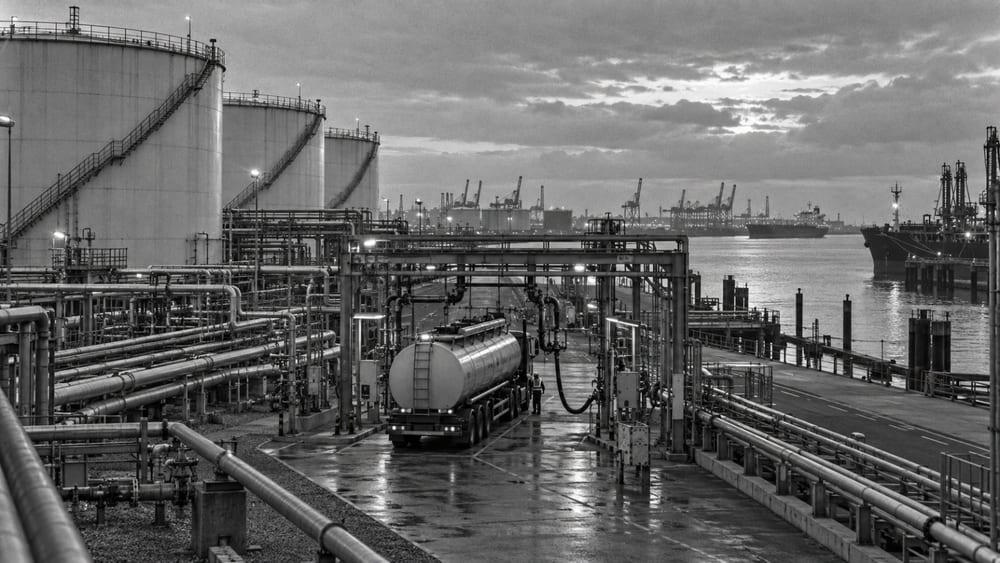
歐洲2026年第4季航空燃油供應量可能每日短缺51萬桶。儘管韓國產航空燃油出口增加,中東供應受阻與歐洲庫存下降同時發生,仍加劇了供應壓力。
能源分析公司 Energy Aspects 向路透社表示,預估歐洲第4季航空燃油供應每日短缺51萬桶。美國預計每日供應過剩1萬8000桶,亞太地區則預計每日供應過剩41萬9000桶。
歐洲為彌補缺口,正增加進口韓國、奈及利亞、美國與加拿大產航空燃油。韓國對歐洲的航空燃油出口量9月平均每日達12萬9000桶,創2022年10月以來最高水準。LSEG數據也顯示相近規模。
韓國煉油業的航空燃油產量也有所增加。韓國7月航空燃油產量約1389萬桶,創7年來最高紀錄;同月煉油業者原油加工量為每日270萬桶,較6月增加16%。
截至9月10日當週,歐洲荷蘭、鹿特丹與安特衛普(ARA)樞紐的航空燃油庫存降至7年來最低水準。不過,ARA庫存下降並不代表歐洲全境已立即出現實體供應短缺。
歐盟執委會表示,截至9月8日,歐盟境內沒有石油供應問題。該機構指出,航空燃油與柴油需求正由歐盟煉油產量增加及全球替代供應滿足,商業與緊急庫存也仍然充足。
但市場也有觀點認為,中東局勢與秋冬需求可能進一步收緊市場。目前確認的是航空燃油供應壓力可能升高,並非航空燃油耗盡或航班取消。
歐洲煉油能力下降是供應壓力的背景之一。國際航空運輸協會(IATA)分析指出,2025年歐洲有4座煉油設施停止加工原油,使每日約40萬桶的加工能力消失。歐洲約30%的航空燃油需求依賴進口。
航空燃油與柴油都是煉油過程中產出的中間餾分產品。IATA表示,若柴油利潤率上升,煉油業者可能優先生產柴油,進一步減少航空燃油供應。
歐洲柴油市場的壓力也可能影響航空燃油供需,因為煉油業者可能調整生產比重,轉向利潤較高的產品。
當亞洲與歐洲之間的價差高於運輸成本時,亞洲便會成為向歐洲供應航空燃油的來源。韓國出口增加可解讀為兩地價差已大到足以抵銷長途運輸成本,但要完全填補歐洲整體供應缺口仍有限。
詹姆斯·諾埃爾-貝斯威克(James Noel-Beswick) 斯巴達商品公司原物料部門主管表示,預期歐洲航空燃油短缺將持續,進口也會延續。亞洲與歐洲的價差正在提高出口誘因。
另一方面,ICIS於9月18日評估,歐洲航空燃油市場因ARA庫存偏低及價差擴大,對供應中斷的脆弱性上升。不過,較高價格可能刺激煉油產量,航空公司若調整運能,也可能部分緩解需求壓力。
ICIS表示,9月ARA航空燃油庫存較去年同期低55%,但尚未演變為明顯的實體供應短缺。市場分析與歐盟執委會的正式判斷存在差異。
歐元區的通膨壓力也有所升高。歐盟統計局表示,歐元區8月能源價格較去年同期上升14.3%,整體通膨率為3.2%,高於7月的2.9%。
未來實際航空燃油短缺規模,將取決於中東供應是否恢復、歐洲煉油設施的開工率,以及亞洲出口量。第4季市場走勢將受到ARA庫存與歐洲替代進口量變化的影響。


留言 0