

 新聞
 幣種資訊
 關於我們


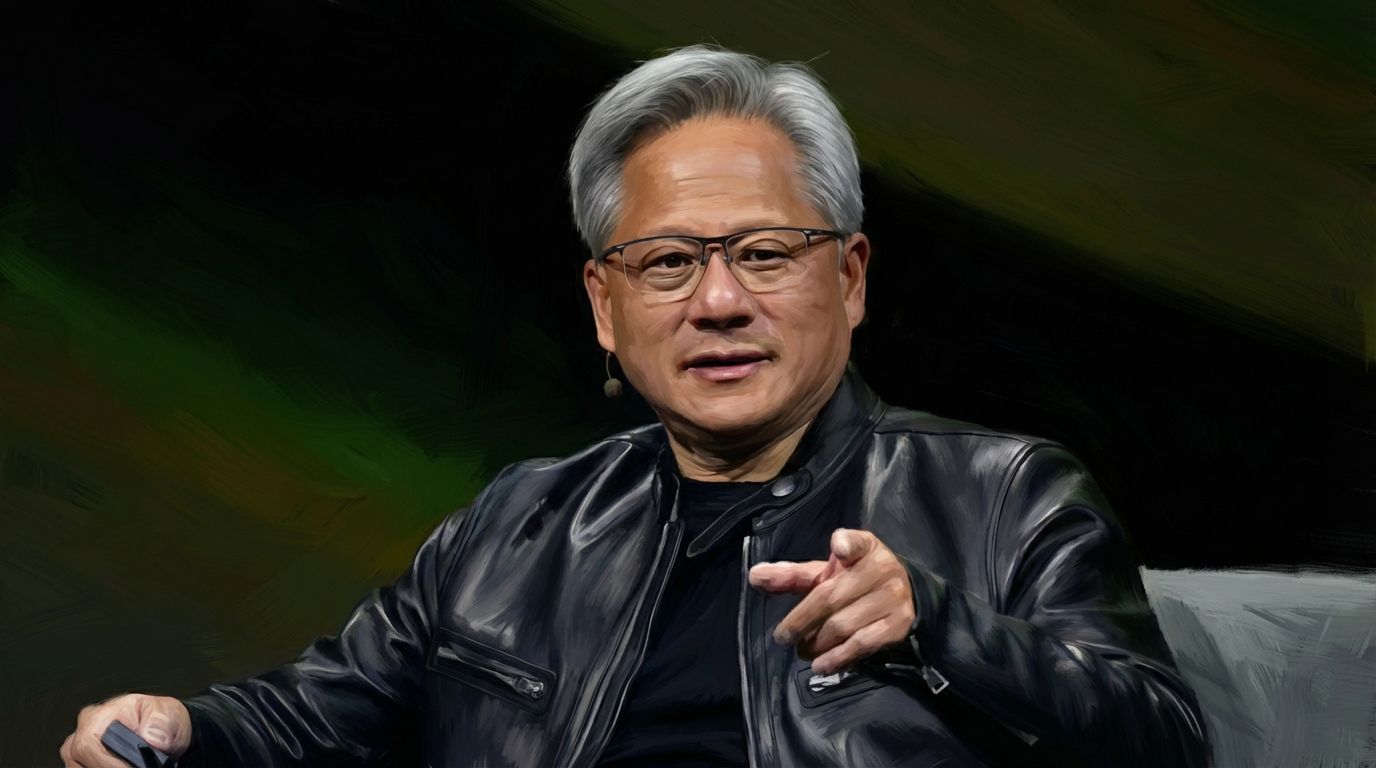
輝達($NVDA)執行長黃仁勳(Jensen Huang)表示,人工智慧(AI)專用的新雲端業者可補足大型雲端服務商資料中心投資速度較慢所留下的基礎設施缺口。
黃仁勳在美國洛杉磯舉行的「All-In Summit」上表示,亞馬遜($AMZN)、微軟($MSFT)、谷歌、Meta($META)等超大規模雲端服務商通常每年制定一次資料中心擴建計畫。All-In 官方頁面顯示,活動於9月13日至15日舉行。
黃仁勳說:「考量AI需求的變化速度,這類計畫幾乎總是會出錯。」Crypto Briefing 報導了這項發言。這段話的重點不在資料中心的絕對規模,而在於應對需求變化的決策速度。
超大規模雲端服務商必須同步協調電力、土地、建設時程與全球網路。相較之下,新雲端業者可專注於特定地區或AI工作,較快取得伺服器容量。
黃仁勳將新雲端定位為超大規模雲端服務商的「補充」而非替代方案。區域型推論服務、邊緣部署,以及特定AI模型訓練等不需要全球基礎設施的工作,都可能由新雲端業者承擔。
他表示,長期而言,市場可能由50家、100家,甚至最多1000家新雲端業者組成分散式AI運算網路。Crypto Briefing 原文包含「50、100、1000家」及「幾乎總是會出錯」等說法,但相關官方影片完整內容目前尚未透過公開搜尋確認。
新雲端是指專門提供AI訓練與推論所需GPU運算能力的雲端業者。美國證券交易委員會(SEC)提交的一份GPU雲端業者文件,也將新雲端描述為專注於高密度、低延遲GPU運算的商業模式。
AI基礎設施投資擴大,是新雲端爭論升溫的背景。S&P Global Ratings 預估,6家超大規模雲端服務商的資本支出到2027年可能超過1.3兆美元(約1751兆韓元)。
S&P Global Ratings 分析指出,這些企業在2026年與2027年的自由現金流可能轉為負值。該機構也表示,債務、租賃與保證等多種金融結構可能被用於籌措資料中心投資資金。
高盛研究則將主要科技企業2026年的資本支出估為約8000億美元(約1078兆韓元)。不過,這項數據與整體AI基礎設施投資的涵蓋範圍不同,因此難以直接與S&P Global Ratings 的預估比較。
大規模投資也受到實體條件限制。穆迪認為,美國超大規模雲端服務商2026年的資本支出可能達7000億美元(約943兆韓元),但資料中心從初期支出到產生營收通常需要12至24個月,電力短缺也可能限制AI容量擴張。
新雲端並非只要取得GPU就能運作。電網接入、土地、冷卻設備、資金與客戶取得都不可或缺,實際擴張速度取決於業者整合這些要素的效率。
市場出現將黃仁勳發言解讀為有利新雲端產業的反應。部分社群平台使用者指出,新雲端業者可能比超大規模雲端服務商更快在區域層級取得土地、電力與資料中心建築,但這並不能證明新雲端業者具備盈利能力或長期生存能力。
新雲端企業與大型雲端服務商競爭的方式也受到限制。黃仁勳提出的構想,是讓新雲端業者在特定地區的推論需求或特定模型訓練等條件明確的領域發揮補充作用,而不是取代全球通用服務。
本報先前分析指出,新雲端企業必須將GPU、資料中心與電力容量轉化為運算容量,才能認列營收,這也反映相同的市場結構。新雲端能否成長,關鍵不只在取得GPU,更在於能否將電力、資金與客戶合約轉化為具盈利性的服務。


留言 0