

 新聞
 幣種資訊
 關於我們


比特幣(BTC)與以太幣(ETH)選擇權合約,總金額約162億至166億美元,將在9月25日到期。儘管到期規模龐大,但僅憑買權(call)比重上升,尚不足以斷定價格會走高或出現劇烈波動。
Crypto Briefing報導指出,比特幣選擇權有146.3億美元、以太幣選擇權有19.3億美元即將到期,兩者合計約166億美元。
另一份統計顯示,比特幣選擇權為143.9億美元,以太幣選擇權為18.1億美元,合計約162億美元。9月12日的統計數據同樣不同,顯示比特幣143.1億美元、以太幣19億美元。
由於統計時點與帳面變動,數字會有所差異,因此本次到期規模與其視為單一確定數值,不如以162億至166億美元的區間來理解較為合理。
Deribit合約將於9月25日上午8時(UTC)到期,換算台灣時間為當天下午4時。選擇權合約會分別標示到期時間、履約價,以及買權、賣權的區分。
買權是以約定價格買進的權利,賣權則是以約定價格賣出的權利。未平倉量代表尚未被平倉的合約規模。
依資料不同,比特幣的賣權對買權未平倉比率介於0.51至0.52,以太幣則落在0.57至0.58之間。比率低於1,代表買權未平倉量多於賣權。
不過,買權未平倉量偏多,並不代表市場出現淨買進或看漲的預期。選擇權除了用於方向性交易外,也常被用來對沖既有部位的風險。
依資料不同,比特幣的「最大痛苦價格」介於7萬2000至7萬5000美元。最大痛苦價格是指到期時,選擇權買方虧損最大的價位區間。
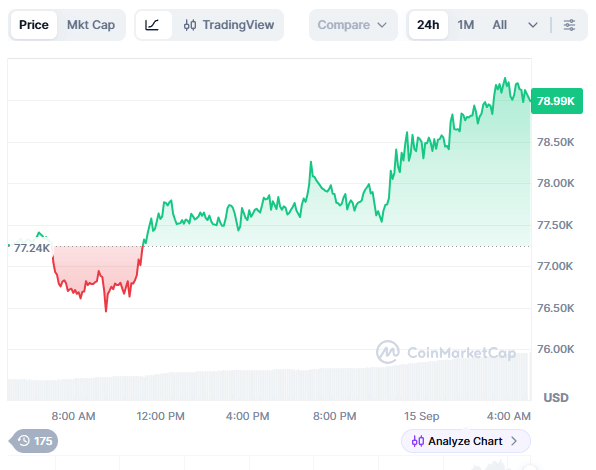
9月14日,比特幣價格約為7萬8000美元,高於當時的最大痛苦價格。最大痛苦價格並不代表實際價格會收斂至該水準。
到期前後,做市商的Delta避險交易可能加大短期波動。當買權逐漸接近可履約區間時,做市商可能為降低風險而買進標的資產;若賣權的影響力擴大,則可能出現賣出避險的情況。
實際的市場影響,取決於各履約價的未平倉量、做市商的淨部位,以及現貨與期貨的交易量。僅憑買權比重偏高,難以支持「到期後價格走勢已可確定」的解讀。
本報先前曾報導,比特幣與以太幣選擇權市場的到期規模與波動趨勢曾出現分歧,當時各資產的選擇權未平倉量與隱含波動率也各不相同。
這次統計同樣顯示,比特幣與以太幣的選擇權規模、賣權對買權比率、最大痛苦價格,會因資料來源與統計基準日而有所不同。因此在9月25日到期之前,仍須同時觀察部位變化與波動率指標。
以Deribit為準,本次選擇權將於台灣時間9月25日下午4時到期。到期前後的價格走勢,可能因各履約價的部位與避險交易而有所不同。

留言 0