

 新聞
 幣種資訊
 關於我們


美國30年期公債殖利率一度衝上5.3%,創下近20年來新高,在此背景下,高盛(Goldman Sachs)提出標普500指數仍有進一步上漲空間的看法。高盛將2026年底標普500目標訂在8000點,12個月目標則上看8300點。
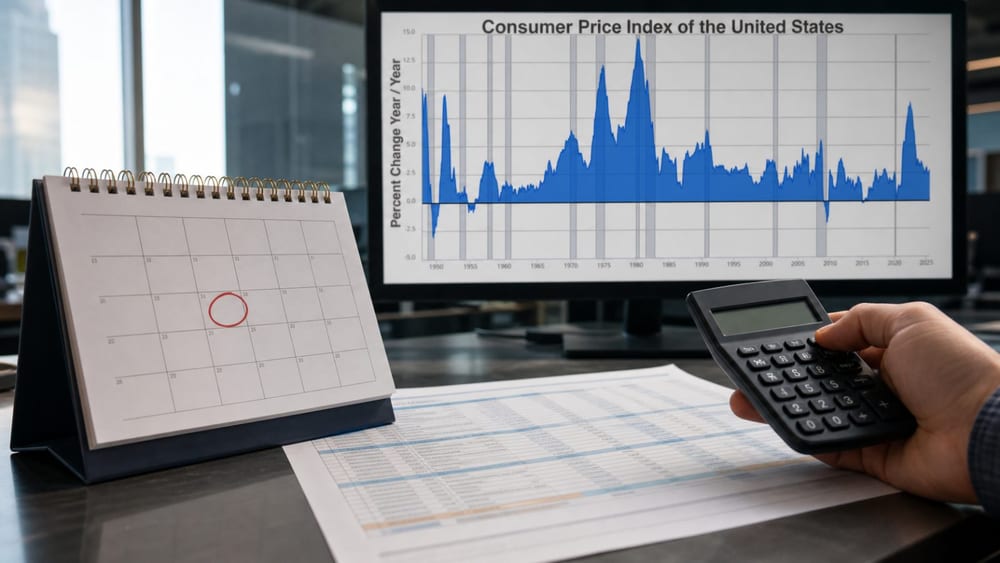
根據高盛11日(當地時間)發布的報告,30年期公債殖利率已升至5.3%,10年期殖利率也逼近5%,同樣寫下2023年10月以來的新高紀錄。
長天期利率是牽動企業資金成本與股票未來現金流價值的重要指標。利率走高會拉高未來現金流折算為現值時採用的折現率,進而對股票評價形成壓力。此前就曾出現美國公債長天期殖利率走升、導致標普500單週漲勢中斷的先例。
不過,標普500目前的評價壓力已較年初緩和。指數的預估本益比(PER)從年初的22倍降至19倍,同時指數水位仍維持在歷史高點2%範圍內。
高盛預期,美國聯準會下週將升息25個基點。利率期貨市場目前反映的,是到2027年年中前可能出現三次以上、每次25個基點的升息。
高盛分析指出,由於市場已提前消化後續升息預期,貨幣政策要比市場預期更鷹派的門檻其實已經墊高。換句話說,比起升息本身,實際政策路徑與市場預期之間的落差,才是真正左右股市走向的關鍵。
回顧過去幾輪升息週期,短期與中期股票報酬表現並不一致。高盛統計,最近七次升息週期中,首次升息後3個月,標普500平均報酬為負2%,但以12個月來看,平均報酬則達到正9%。
除了2022年之外,其餘各輪升息週期的12個月報酬全數為正。這項統計顯示,升息初期的股市回檔是否會延續為長期跌勢,其實因週期而異。
長天期利率走升,仍被視為主要風險因子之一。高盛分析,標普500目前約75%的評價來自10年後才會實現的現金流。
相對而言,企業財務體質被評估為相對穩健。標普500成分股企業的利息保障倍數,位居近20年來前1%的水準,這項指標反映企業營業利益對利息支出的承擔能力。
高盛預估,標普500企業2026年每股盈餘(EPS)約340美元,2027年則上看385美元。換算下來,獲利成長有望部分抵銷長天期利率走升帶來的評價壓力。
高盛在官方內容中分析,升息未必會阻擋美股上漲走勢,理由是企業獲利持續成長,且目前評價水準已接近近10年平均。
長天期利率曲線後段,仍被列為主要風險來源。報告指出,財政赤字加上人工智慧(AI)基礎建設投資帶動的公司債發行量增加,恐使債券供給擴大,進而對長天期利率形成上升壓力。
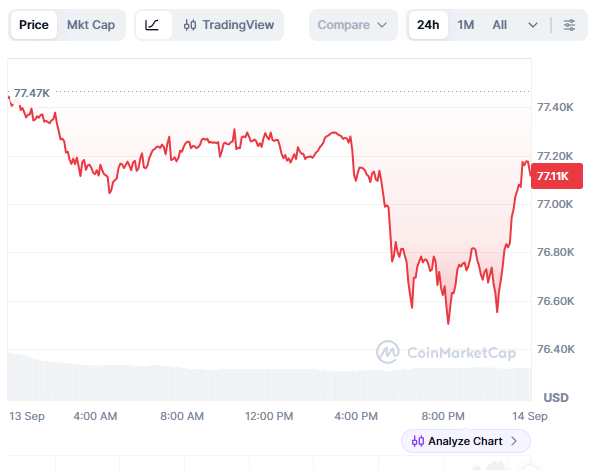
美國30年期公債殖利率升至19年新高、比特幣同步走跌的走勢,也顯示長天期利率上升可能牽動整體風險性資產。不過,這份高盛報告聚焦的是美股企業獲利與評價,而非加密貨幣市場。
整體來看,高盛此次同時提出標普500目標點位與企業獲利預估,而長天期利率後續走勢與聯準會升息路徑,將是能否實現此一目標的關鍵變數。

留言 0