

 新聞
 幣種資訊
 關於我們


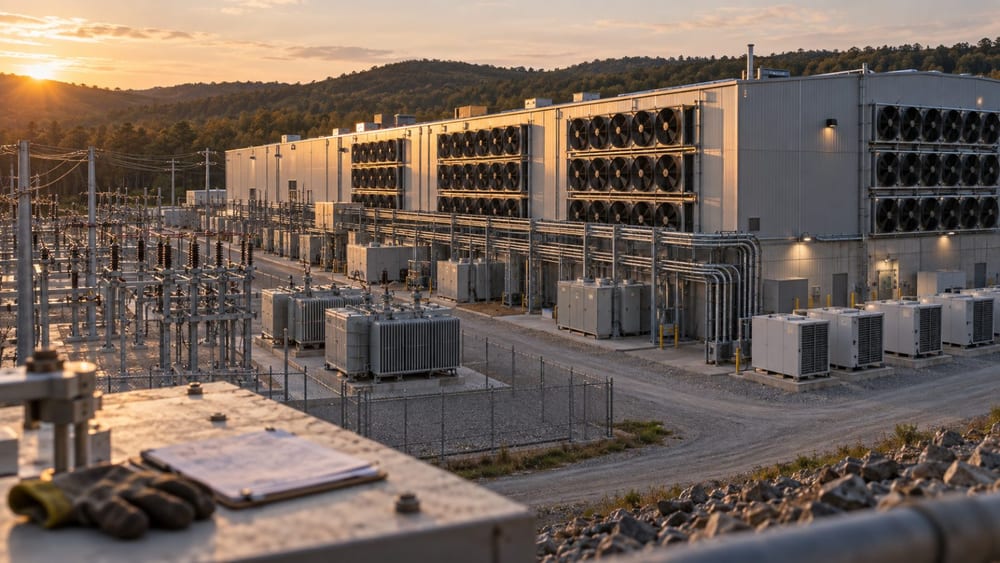
全球資料中心用電量預計將在2030年增至950TWh,較2025年接近翻倍。AI資料中心與比特幣(BTC)礦企正爭奪電網接入權和土地,礦企也可能將既有基礎設施轉型為AI及高效能運算(HPC)設施。
國際能源署(IEA)在2026年4月發布的《Key Questions on Energy and AI》中表示,資料中心用電量將從2025年的485TWh增至2030年的950TWh。屆時資料中心用電量預計約占全球電力需求的3%。
IEA此前在2025年報告中預估,資料中心用電量將從2024年的415TWh增至2030年約945TWh。此次預測是因基準年調整為2025年而更新數值。
同期,AI專用資料中心的用電量預計將增加3倍。IEA表示,AI伺服器的電力密度在2020年至2025年間提高11倍,2027年可能再增加4倍。
電力需求增長速度與電力基礎設施擴建速度之間的落差也在擴大。IEA指出,在先進國家,高壓輸電線建設可能需要4至8年,變壓器和電纜的等候時間在過去3年增加一倍。
IEA也提出,約20%的已規劃資料中心項目可能因電力基礎設施問題延遲。這意味著在AI資料中心擴張過程中,除伺服器與半導體外,輸電線、變壓器和電纜等電力設備的取得也可能成為瓶頸。
電力供應不會完全由再生能源構成。IEA預估,到2035年,資料中心新增電力需求的一半將由再生能源供應,天然氣與核能也將用於應對需求。
以美國為中心,資料中心營運商為應對電網接入延遲,也出現評估現場天然氣發電的動向。IEA表示,為確保穩定供電,所需發電設備容量可能比需求高出30%至70%,但燃氣渦輪供應不足與許可審批問題仍然存在。
AI資料中心的用電需求波動也被列為一項挑戰。AI訓練和模型使用過程中的電力需求可能快速且大幅變化,因此電池儲能的作用日益受到重視。IEA提出,到2030年,全球資料中心可能部署規模達20至25GW的電池儲能系統。
這場電力競爭也可能影響比特幣礦企,因為礦場與AI資料中心都在爭奪低價電力、電網接入權、冷卻設備和土地。
另一方面,礦企已取得的電力合約和土地也可能轉用於AI及HPC設施。國內報導此前也曾介紹AI資料中心擴張過程中電力基礎設施成為瓶頸的案例。
Core Scientific($CORZ)在2025年7月的CoreWeave收購協議資料中表示,正將部分設施轉用於AI相關業務。CoreWeave說明,完成收購後,將在Core Scientific設施取得約1.3GW的總電力容量。
Hut 8在2024年年報中表示,正打造同時支援比特幣挖礦與HPC的電力及數位基礎設施平台。報告也提到,該公司發行規模1億5000萬美元(約2081億韓元)的可轉換債券,用於建置AI基礎設施,並利用NVIDIA($NVDA) H100 GPU 1000枚推出GPU服務。
不過,AI基礎設施轉型是否能改善比特幣礦企的獲利能力,仍不能下定論。設施改造成本、客戶取得、電網接入延遲、冷卻方式變更及設備採購等問題仍待解決,CoreWeave也將設施轉型延遲以及電力和市場環境變化列為主要風險因素。
IEA的預測顯示,除了AI電力需求增加外,輸電網以及變壓器、電纜、燃氣渦輪和電池的供應,也可能決定資料中心的擴張速度。隨著資料中心用電需求增加,再生能源和長期電力採購的作用也將擴大。

留言 0