

 News
 Coin Information
 About us


 Add as a preferred source on Google
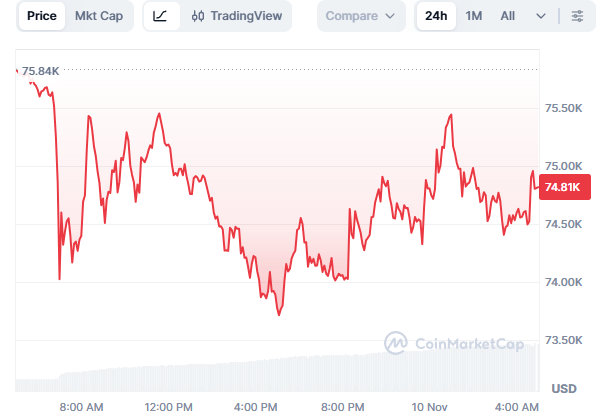
比特幣(BTC)永續合約的「資金費率」整週維持正值,到了週末幾乎降至中性水準。選舉結果公布後的反彈行情中,空頭部位一度被清理,但隨後價格回落之際,「未平倉量」又重新增加。
Bitfinex 在 9 日發布的 Alpha 報告中做出上述分析。Glassnode 則在 2 日的市場報告中指出,多頭持倉者持續支付資金費,期貨未平倉量也維持在高檔。兩份報告都點出 11 月初市場上多方的成本負擔與偏高的未平倉量,與「負費率下空頭堆積」的說法有一段距離。兩份報告的發布時間並不相同。
資金費率的設計,是為了縮小沒有到期日的合約價格與現貨指數之間的落差。費率為正時,多頭付費給空頭;費率為負時,則由空頭付費給多頭。簡單說,它只是在多空雙方之間轉移成本。不過合約沒有到期日,價格並不會在某個特定日期必然回到現貨價格。
Bybit 說明,單次資金費的算法,是以持倉價值乘上結算時點的資金費率。假設持倉價值為 1 萬 USDT、費率為 +0.01%,多頭單次需支付 1 USDT。若以相同費率每 8 小時結算三次計算,一天支付 3 USDT。實際的費率與結算間隔,會因合約而異。
8 小時雖是常見週期,卻不是固定規則。幣安(Binance)表示,結算間隔視合約規格而定,行情劇烈波動時也可能調整。Bybit 也說明,當費率觸及上下限時,可能改為每小時結算。畫面上顯示的是預估值還是確定值、結算當下是否持有部位,同樣會左右實際支付金額。
費率為負,並不代表空頭部位的數量多於多頭。資金費率的公式除了合約價格與現貨指數價格的差距,也納入利息項目。未平倉量同樣只反映未平倉合約的規模,無法顯示整體市場的淨多或淨空。
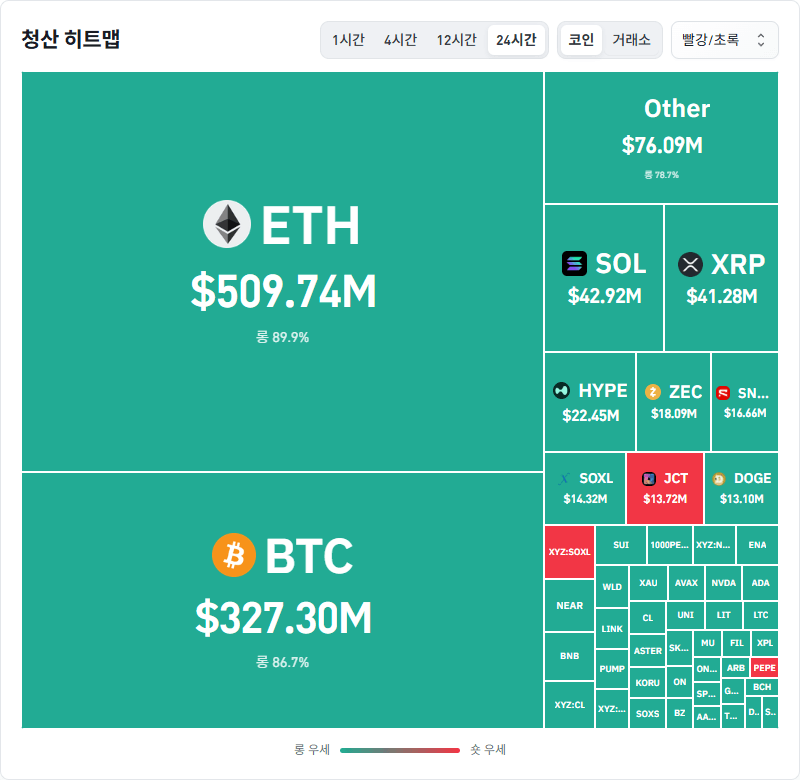
「空頭擠壓」是指價格往不利於空頭的方向上漲,回補買單與強制平倉進一步轉化為追加買盤的現象。交易所依據維持保證金與標記價格等條件執行強制平倉。本報先前已剖析強制平倉放大市場衝擊的路徑。除了資金費率,也要一併觀察價格走向、未平倉量的數量與金額口徑、多空各自的清算,以及現貨買盤流向。
K33 Research 在 2024 年 8 月 20 日的報告中,指出比特幣永續合約 7 日平均年化資金費率為 -2.53%。同一週未平倉量增加 2 萬 8882 BTC。報告提到空頭偏重的可能性,但也補充,對於隨後的反彈,清算與未平倉量資料並未證實出現全面性的空頭擠壓。
Glassnode 在 8 月的報告中記錄,空頭擠壓區間內的清算有 85% 是空頭。8 月 19 日的空頭清算金額,創下自 2019 年以來單日自家統計的最高紀錄。該統計並未納入 Hyperliquid。以幣量計算的未平倉量在該區間內減少 11%,但資金費率大致維持中性。




Comment 0