

 News
 Coin Information
 About us


 Add as a preferred source on Google
5日(當地時間),那斯達克100指數下跌6.4%,S&P 500指數下跌4.4%;費城半導體指數下跌12.3%,自6月以來跌幅擴大至38.3%。
瑞銀(UBS)於6日發布的投資分析報告指出,此波賣壓反映的是資料中心建置成本與速度的不確定性,而非AI需求展望急遽惡化。單憑科技股下跌,尚難認定AI投資周期已經轉向。
賣壓出現在美國期中選舉後的安心行情回吐之際。民主黨在州與地方選舉中的表現,也讓投資人重新評估資料中心開發可能受到的影響。
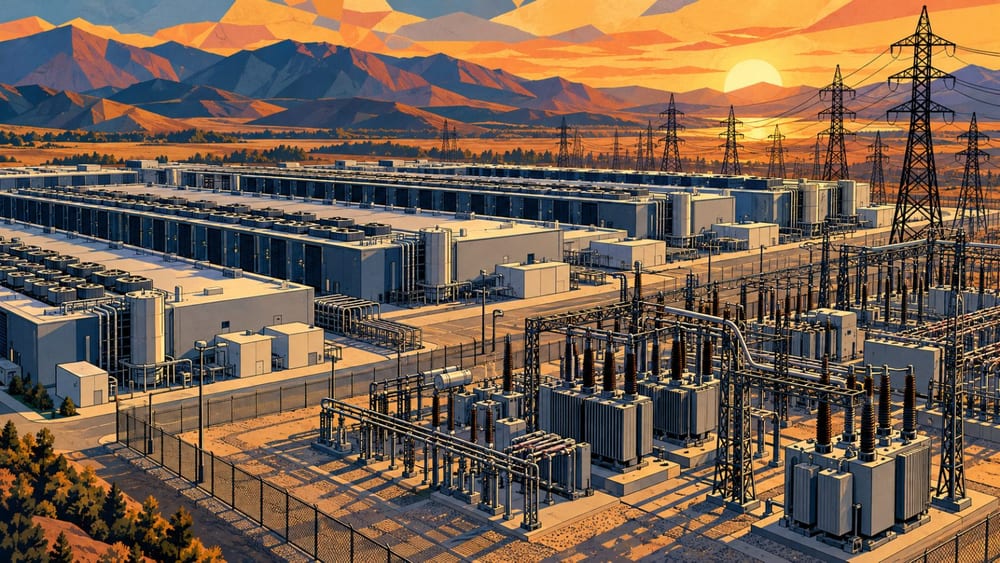
市場焦點已從AI使用需求,轉向資料中心能在哪裡、以多快的速度興建。外界擔憂,電力消耗、用水、許可流程與開發成本都可能影響專案時程。
投資人評估AI投資的標準也趨嚴。除了投資承諾的規模,市場也更仔細檢視AI服務能否轉化為營收、設備是否充分運轉,以及投資報酬與融資能力是否足夠。
報告並指出,成長預期偏高、投資部位集中於部分科技股,也會放大股價對消息的反應。企業獲利展望、監管變化或投資人風險偏好轉變,都可能加劇相關股票的波動。
TokenPost先前曾報導,瑞銀認為2027年之後AI設備投資回收的能見度偏低。此次分析除了投資回收,也討論資料中心選址、地方許可與電力取得對建置時程及成本的影響。
報告認為,除非發生重大AI安全事件,聯邦層級的大範圍監管可能受到國會與總統方面的限制;相較之下,州與地方政府的決策,可能更直接影響資料中心選址、成本與完工速度。
地方社區反對可能延後部分專案、促使業者改往其他地區,並推高成本。瑞銀認為,這類壓力改變AI需求本身的可能性較低。
報告列出美國已提出的資料中心電力容量約為400GW,並以約90GW作為截至2030年實際建成規模的自有估算。已提出的容量不代表都會實際興建或投入運作。
瑞銀認為,監管可能使投資周期轉往不同地區、延長建置時間,而非令其停擺。各專案的差異,可能取決於電力取得、許可、融資與執行能力。
報告預估,整體AI資本支出將在2026年達1兆美元(約1361兆韓元)、2027年達1兆4000億美元(約1905兆韓元),2028年達1兆5000億美元(約2042兆韓元)。這些都是預估數字,並非已經支出的金額。
近期企業財報顯示,雲端營收增加,運算設備預先訂購也擴大;報告將此列為需求仍在的依據。上述投資額是整體AI領域的資本支出預估,與特定企業的營收預測屬於不同指標。
報告指出,若AI相關營收成長放緩,或雲端設備使用率下降,就需要重新檢視投資展望。即使AI使用成本降低,若新增用量不足以填滿擴增的設備,也可能成為重新評估的條件。
若演算法效率大幅提升、使所需運算量減少,或投資增加未能帶動AI效能改善,也可能改變評估。融資環境轉差、進而限制大型科技企業支出的情況,同樣是觀察重點。




Comment 0