

 News
 Coin Information
 About us


 Add as a preferred source on Google
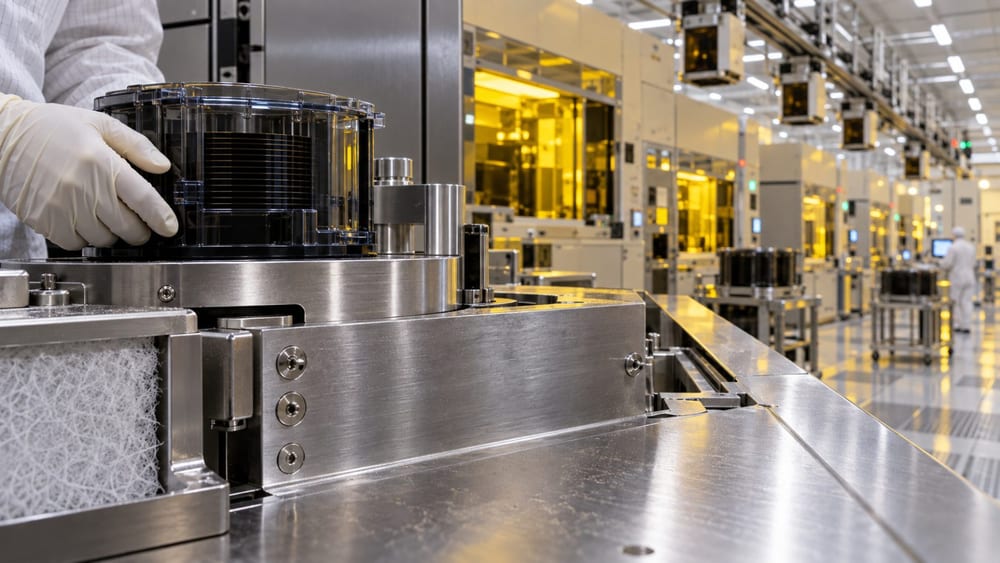
台積電(TSMC,TSM)傳因應最大客戶輝達(NVIDIA,NVDA)的要求評估3D DRAM生產方案;台灣半導體業界指出,儲存單元製造應與邏輯晶片及先進封裝分開看待。
《The Information》6日引述兩名知情人士報導,台積電正應輝達要求評估生產方案,討論選項包括興建新廠,或收購既有廠房後轉型。報導未說明何時開始生產。
台灣《經濟日報》8日報導的業界訪談中,受訪者提到台積電可能負責HBM4基礎晶粒(base die)製造與SoIC封裝,並說明這類合作不等於生產DRAM儲存單元。
高頻寬記憶體(HBM)由多顆分別製造的DRAM晶片堆疊而成,最底層配置基礎晶粒,負責連接記憶體與圖形處理器(GPU)。
3D DRAM的結構則不同於堆疊多顆記憶體晶片的HBM;它是在單一晶片內,垂直堆疊用來儲存資料的記憶體單元。
業界人士表示,儲存單元陣列是記憶體廠的專業領域,台積電則可能負責底層控制器、邏輯電路,或SoIC混合鍵合封裝。《科技新報》(TechNews)先前報導,邏輯電晶體需要高速切換特性,DRAM則要求高電容與低漏電流;製程中的高溫處理也可能限制兩者整合在同一晶片上。
SK海力士(SK hynix,000660)於2024年4月與台積電簽署合作備忘錄,聚焦HBM4開發及次世代封裝技術。SK海力士當時表示,計畫在HBM4基礎晶粒採用台積電的邏輯半導體製程。這是針對記憶體晶片下方基礎晶粒的製造合作,與DRAM儲存單元生產有所區別。
台積電3DFabric技術聯盟的參與者包括三星電子(Samsung Electronics,005930)記憶體事業部、SK海力士及美光(Micron,MU)。該聯盟是晶片堆疊與先進封裝領域的合作架構,參與其中並不代表3D DRAM儲存單元的生產者已經確定。
台灣業界也以過往廠房收購案為例。台積電於1999年收購DRAM製造商宏碁半導體(Acer Semiconductor)的股權。
台積電於2000年6月合併剩餘股權,並將收購的兩座廠納入Fab 7與Fab 8。台積電2000年7月公布的資料指出,當時Fab 7有75%的產能用於服務台積電客戶。
業界人士解讀,台積電收購後沒有延續標準型DRAM生產,而是將廠房用於邏輯半導體代工。他們將標準型DRAM定價能力有限、資本支出負擔沉重,視為台積電業務選擇的背景。
《經濟日報》引述的受訪者表示,台積電的商業模式建立在不與客戶及合作夥伴競爭之上。他們也提到,三星電子、SK海力士與美光既是記憶體廠,也是3DFabric合作夥伴。
SK海力士8日在京畿道利川市SUPEX中心舉行的「2026 SK海力士未來論壇」公開3D記憶體技術方向,提出在DRAM周邊電路導入邏輯代工製程、拓寬資料匯流排,以及縮短資料傳輸距離等構想。
SK海力士將散熱、微細連接與製程整合列為商用化挑戰。這項構想談的是記憶體廠的技術方向,台積電評估3D DRAM生產的報導則涉及晶圓代工廠的生產方案;儲存單元是否由台積電製造,仍須與其他合作環節分開判斷。

Comment 0