

 新聞
 幣種資訊
 關於我們


美國納斯達克綜合指數上週下跌約4.5%,是6月以來表現最弱的一週。同期道瓊指數反而走高,各板塊走勢分歧。
BiyaPay在市場評論專欄中表示,截至16日(當地時間)收盤,標普500指數報7659.44點,週跌約1.9%;納斯達克報2萬6140.03點,週跌約4.5%。道瓊指數報5萬2002.41點,週漲約0.7%,中小型股指數羅素2000則下跌約3.0%。納斯達克16日單日就下跌2.1%。
道瓊上揚,代表美股並非全面走弱。BiyaPay分析,賣壓集中在對融資環境與未來成長假設較敏感的科技股和中小型股。16日收盤時,標普500資訊科技板塊的75檔成分股中,沒有下跌的只有7檔。
當天個股跌幅方面,美光(MU)下跌5.6%,超微(AMD)下跌6.0%,博通(AVGO)下跌4.5%,英特爾(INTC)下跌5.8%。以上為16日單日跌幅,並非整週數據。
對利率預期造成壓力的是物價數據。BiyaPay指出,9月消費者物價指數(CPI)年增3.7%,高於8月的3.4%,月增0.6%。汽油價格上漲9.1%,占當月漲幅一半以上。
隔天公布的9月最終需求生產者物價指數(PPI),月增1.3%,年增6.3%。專欄提醒,CPI與PPI的商品籃子和計算基準不同,不能把PPI直接當成CPI的預測值。不過兩項指標合併來看,成本壓力依然存在。
BiyaPay認為,上週科技股修正的焦點不在於有沒有AI需求,而是基礎建設投資與獲利之間能否取得平衡。資料中心、半導體和電力設備都需要龐大的前期資本,企業多半同時動用營運現金流、股權和債務融資。一旦利率與信用利差走升,融資成本和投資回收期會率先受到影響。
專欄舉AI雲端業者CoreWeave(CRWV)的股價與債券同步承壓為例。該公司債券在次級市場的殖利率上升,投資人開始重新檢視運算合約、設備價值與債務到期之間的關係。但專欄也強調,單一企業的債券波動,並不足以證明AI投資循環已經見頂。訂單規模不等於現金流入,積壓訂單也不等於已實現的獲利。
亞洲市場方面,香港恒生指數16日報2萬4186.83點,較9日下跌約0.1%。恒生科技指數報4108.24點,週跌約2.1%。該指數15日下跌2.72%,16日反彈1.16%,但專欄指出,單日反彈不足以判斷趨勢反轉。
中國國家統計局19日公布,今年第1至第3季國內生產總值(GDP)年增4.6%。第3季年增4.5%,季增1.2%。9月社會消費品零售總額年增1.1%,生產者物價指數(PPI)年增5.0%。香港股市19日休市,20日恢復交易。
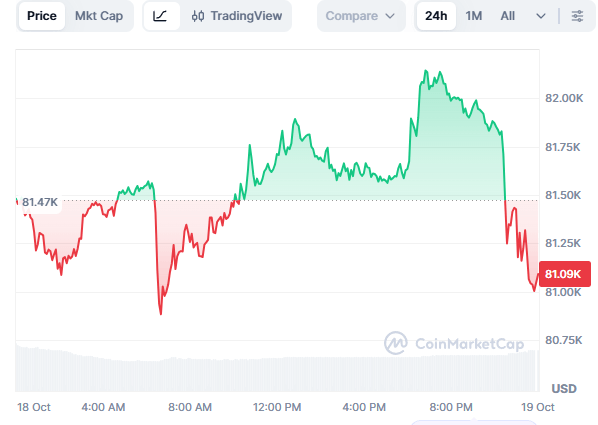
比特幣(BTC)以UTC日收盤價計算,從9日的約8萬2564美元,降至16日的約8萬1524美元(約1億875萬韓元),跌幅1.3%。專欄補充,加密貨幣市場全天候交易,統計時點與股市不同,若要拿單日收盤價直接對照美國每週數據,必須留意基準上的差異。
本週財報行程從網飛(NFLX)開始。網飛預計於美國西部時間20日公布第3季財報。Meta(META)將於美國東部時間21日盤後發布財報,並在同一天召開電話會議。特斯拉(TSLA)同樣預定21日公布,兩家公司的發布時間換算成韓國時間,都落在22日凌晨。
專欄指出,Meta的關鍵在於廣告營收成長,能否支撐AI相關資本支出。特斯拉已公布第3季交付量48萬6532輛、產量46萬4391輛,以及儲能系統部署量13.7GWh。這次財報要檢視的重點包括單車獲利、現金流、儲能業務的獲利貢獻,以及自動駕駛等新事業的進度。專欄提醒,交付量和部署量只是數量指標,不能取代獲利。網飛則要看訂閱與廣告業務的成長品質、內容投資效率和自由現金流。
總經行程方面,20日有9月新屋開工與建築許可,22日有每週初請失業金人數,23日則有標普全球製造業與服務業PMI初值,以及密西根大學消費者信心指數終值。BiyaPay表示,聯準會(Fed)官員已進入會前發言禁語期,經濟數據與企業財報對市場的影響可能更大。


留言 0