

 新聞
 幣種資訊
 關於我們


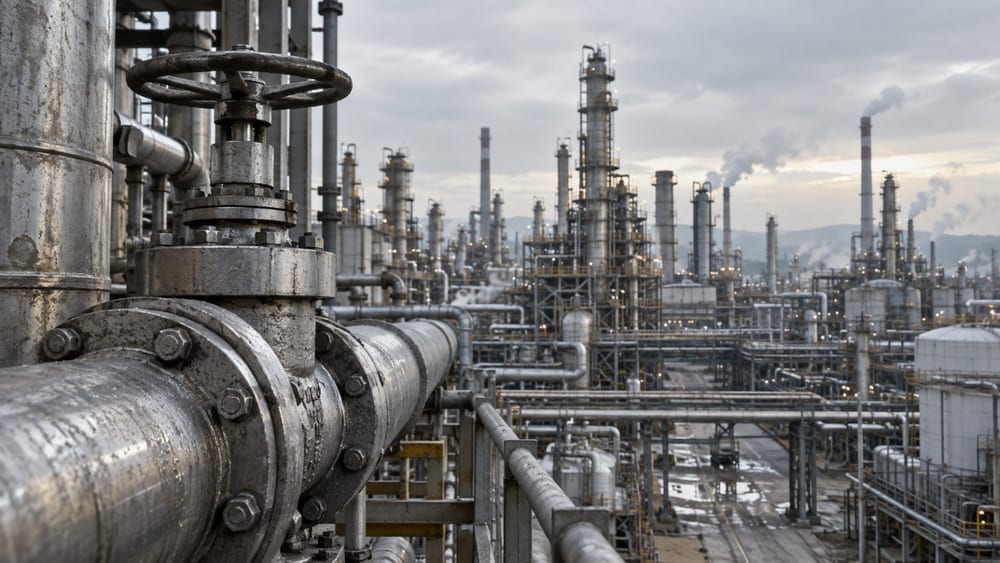
美國能源類股2026年第3季上漲16.5%,高於標普500指數同期2.0%的漲幅;煉油業者股價漲幅高於樣本中的原油生產商。
羅伯特・拉皮爾(Robert Rapier)於10月12日在OilPrice.com刊出的分析中,將美國能源類股第3季報酬率列為16.5%,標普500指數則為2.0%。大型煉油商馬拉松石油(Marathon Petroleum,$MPC)上漲55.1%,菲利普斯66(Phillips 66,$PSX)上漲51.8%,瓦萊羅能源(Valero Energy,$VLO)上漲49.4%,三家公司平均漲幅超過52%。不過,分析未說明報酬率是否包含股息等計算基準。
煉油商購入原油,再加工成汽油、柴油等產品出售。獲利除了受原油價格影響,也與原油和石油產品之間的價差有關。美國能源資訊署(EIA)將反映這項價差的裂解價差(crack spread)說明為煉油利潤的代理指標。
若產品價格漲得比原油更快,煉油利潤可能擴大。燃料供應情況可作為觀察煉油股走強背景的指標,但不足以單獨證明個別公司股價上漲的原因。
根據EIA統計,美國煉油設施第3季平均稼動率為95%。截至9月25日,中間餾分油庫存比近5年平均低13%。中間餾分油包括柴油和燃料油。
EIA表示,夏季全球煉油產量減少推升了全球中間餾分油價格,美國柴油出口也有所增加。原油供應與精煉燃料供應可能各自變動;若煉油設施處理能力或特定地區供應不足,即使原油充足,柴油市場仍可能吃緊。
拉皮爾選取的樣本中,各煉油業者股價漲幅不一。CVR能源上漲約86%,PBF能源接近70%,HF Sinclair上漲55%。這些數字反映的是拉皮爾挑選的公司樣本表現。
相較之下,5家綜合石油公司的平均報酬率為19.9%,勘探與生產公司樣本約為13.1%。天然氣期貨在第3季下跌7.6%,部分天然氣生產商股價也走低。不同公司樣本的報酬率,應與整個產業的等權重報酬率區分看待。
拉皮爾提醒,若煉油利潤維持高檔,供應增加、需求減少,以及停工設施恢復運作,都可能使利潤回落。第3季報酬率反映的是已過去的表現,不能據此判斷未來股價走向。

留言 0