

 新聞
 幣種資訊
 關於我們


數位資產所得課稅上路時間擬從2027年延後兩年至2029年,並同步檢討所得分類、損益相抵及取得成本計算等整體課稅制度。
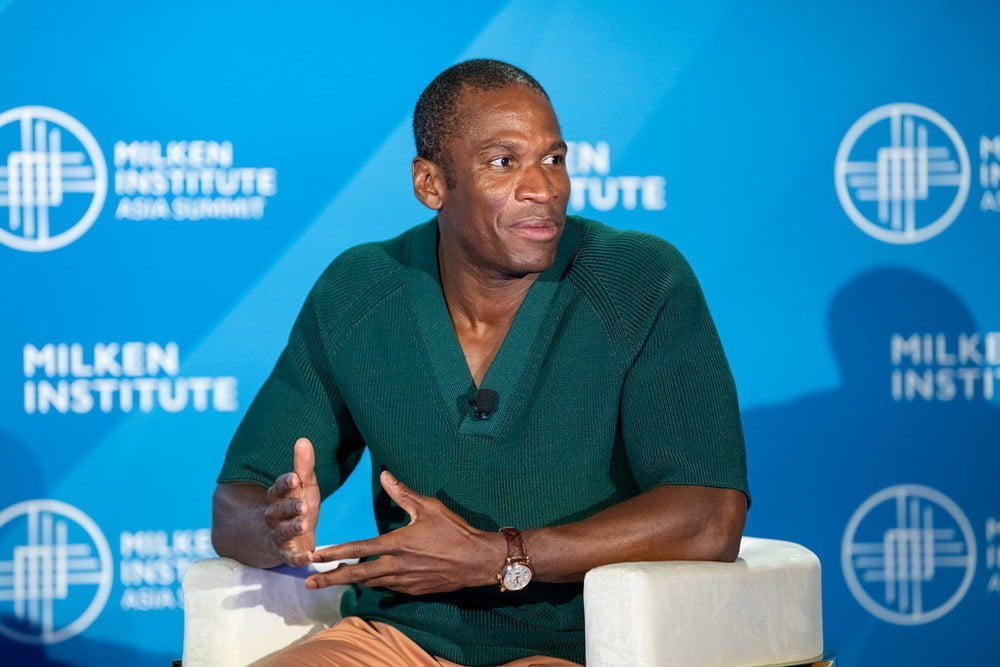
區塊媒體報導,國民力量黨數位資產及股票價值提升特別委員會委員長金相勳(Kim Sang-hoon)1日在首爾汝矣島IFC The Forum舉行的「Block Festa 2026」書面致詞中表示:「制度整備尚未完成,課稅卻將按原定計畫開始。」他因此提出延後課稅的必要性。
現行制度規定,自2027年1月起,年度數位資產所得超過250萬韓元的部分,將合併課徵所得稅與地方所得稅,稅率為22%。課稅對象為2027年1月1日後產生的轉讓及出租所得。
金相勳已於今年8月代表提出《所得稅法》修正案,主張將課稅實施日延後至2029年1月1日。他表示:「這不是主張不要徵稅,而是要在做好準備後再實施。」
金相勳指出,政府目前仍未估算預期稅收及徵稅成本,顯示課稅準備尚不充分。這項主張意味著,計算課稅規模與行政成本的基礎仍未完全建立。
課稅對象及交易流向的掌握也是爭議焦點。金相勳表示,去年由國內交易所轉移至海外交易所及個人錢包的加密資產,規模達168.9兆韓元。
他說,去中心化交易難以證明損益,且現行制度不承認虧損結轉扣除,這些問題也應從課稅公平性角度加以補強。實際稅負可能取決於交易流程及損益如何被確認。
現行課稅制度將數位資產轉讓及出租所得歸類為其他所得。計算年度損益後,先扣除250萬韓元,再對剩餘金額課徵所得稅20%及地方所得稅,合計稅率為22%。
損益相抵是將同一期間產生的收益與損失合併計算課稅所得。由於虧損不能從下一年度所得中扣除,損益發生時間與課稅時間之間的公平性問題一直受到質疑。
加密資產課稅原定於2022年實施,後來歷經2023年及2025年兩次延後,最終改至2027年。課稅基礎設施,以及海外交易所和去中心化交易所交易掌握問題,持續成為爭論焦點。
政府的立場是,若沒有法律修正,將於2027年1月按原定計畫實施課稅。政府目前仍維持現行實施時程,因此延後課稅方案與政府方針預計將在國會審查過程中交鋒。
金相勳表示,除了課稅時間,也應一併檢討所得分類、損益相抵及取得成本計算等整體稅制。他強調,課稅已經三度延後,這次應同步推進制度整備。
外界也提出,數位資產產業制度化與稅制整備應同步推進。金相勳說,代幣化證券制度化法案預計明年2月實施,但數位資產第二階段立法仍未完成。
金相勳表示:「實體資產代幣化、穩定幣及鏈上業務,都必須由法律與稅制同步推進才能實現。」他並表示將把業界意見反映到立法及政策中。相關發言被解讀為主張將數位資產產業制度化與稅制整備連結推動。
後續課稅延後方案能否獲得國會支持,以及政府是否維持2027年1月的原定時程,將受到關注。

留言 0