

 新聞
 幣種資訊
 關於我們


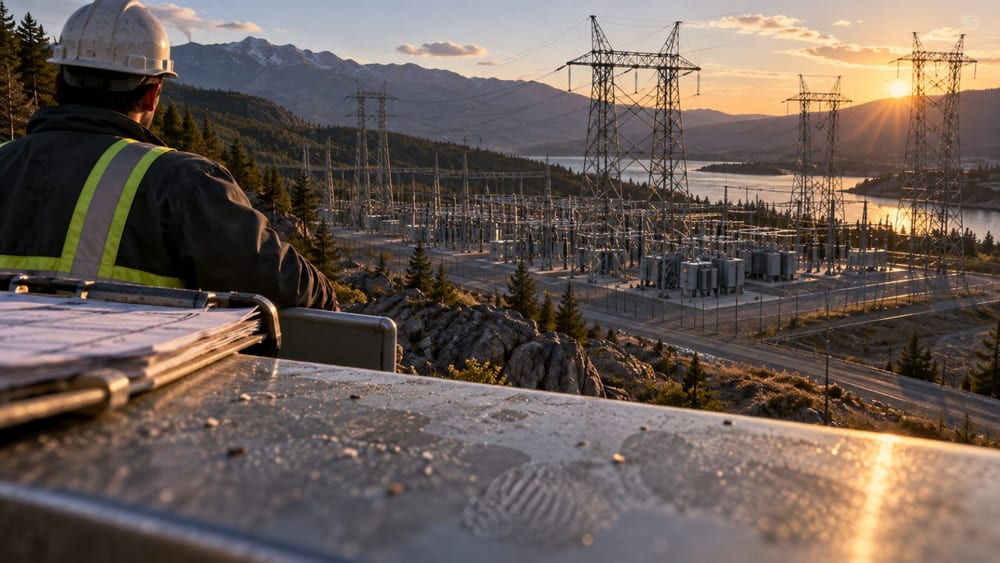
長期利率上升令債券價格承壓,資產配置分析指出,公用事業與金融股在特定條件下可能成為債券的部分替代選項,具備穩定現金流的股票也可能在升息環境中發揮防禦作用。
Ram Ahluwalia(Ram Ahluwalia)Lumida Wealth執行長在9月28日刊於Crypto Briefing的文章中表示,投資人有必要關注收益特徵接近債券、同時具備成長潛力的股票。
利率上升時,既有債券的固定利息收益吸引力可能下降,價格也可能下跌。利率與債券價格呈反向變動,且存續期間越長,價格波動幅度通常越大,這是理解升息環境資產配置邏輯的起點。
Ahluwalia將公用事業企業評為「低槓桿的債券替代資產」。他分析,透過受監管或半監管業務創造相對可預測現金流的企業,受到利息成本上升的衝擊可能低於高負債企業。
人工智慧(AI)基礎設施擴張也是公用事業產業受到關注的背景。大型AI模型的訓練與推論需要大量電力,因此擁有發電及輸電基礎設施的電力企業,可能與相關需求產生連結。
不過,這項說法屬於Ahluwalia的分析。AI電力需求增加,並不代表所有公用事業企業的業績都會改善。
至於金融股,文中提到淨利息利差與資本市場手續費收入是主要變數。利率上升可能擴大存款支出成本與貸款利率之間的差距;若IPO市場復甦,承銷、顧問及交易手續費收入也可能增加。
Lumida Wealth的官方Podcast也曾推出討論金融服務與AI結合的集數。金融服務可能成為AI重要受益領域的討論持續至今,這與Ahluwalia對金融股的說明具有相近脈絡。
此次分析的背景是長期利率上升壓力。印度10年期國債殖利率在9月28日收於7.183%。
Investing.com記錄該殖利率為7.183%。Business Standard則報導,印度10年期國債殖利率當天一度升至7.19%,高國際油價與走弱的盧比加重了債券市場壓力。
政府借款、製造業回流及基礎設施投資擴大,都被視為可能推升長期利率的因素。長期利率上升時,期限較長的債券價格敏感度可能提高,也會影響債券持有人的資產配置判斷。
公用事業股並不總是在升息環境中呈現防禦特性。其表現仍取決於電力需求與現金流是否受到支撐;若負債規模及資本支出壓力上升,也可能受到利率走高影響。
金融股同樣不能只依靠升息受益進行判斷。即使淨利息利差擴大,若經濟放緩導致不良貸款與信用損失費用增加,盈利能力仍可能惡化。
將債券全面替換為股票,與檢視特定產業的防禦特性並不相同。Ahluwalia的主張較接近後者,實際資產配置結果仍可能受到利率走勢、經濟狀況及企業業績影響。
在長期利率上升期間,債券的期限與信用評等,以及股票的現金流與負債壓力,都是資產配置的重要變數。公用事業與金融股不能被視為與債券相同的資產,這一前提也需獲得確認。

留言 0