

 新聞
 幣種資訊
 關於我們


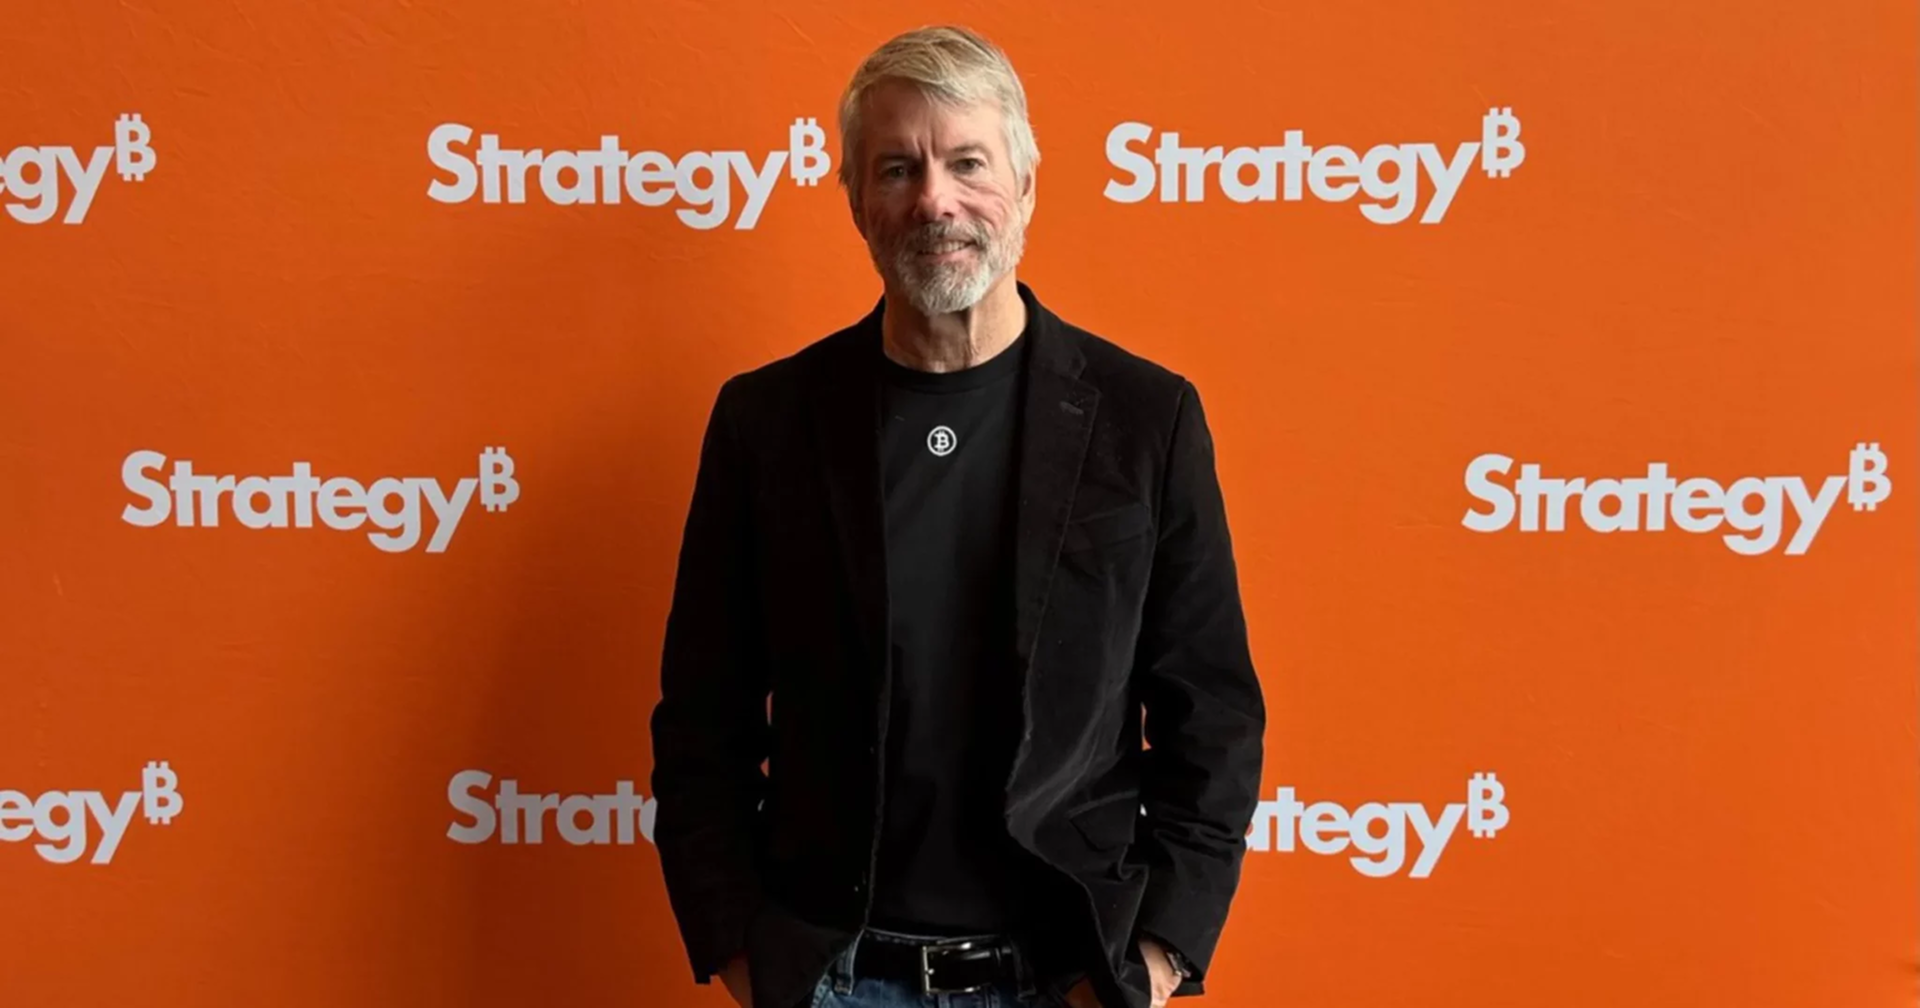
麥可·塞勒(Michael J. Saylor)將比特幣(BTC)視為「數位資本」,提議允許銀行提供託管與抵押貸款服務,讓比特幣持有者無須出售資產,也能運用其中的資本。
塞勒在26日公開的政策提案中表示,銀行應在明確且可執行的規則下保管比特幣,並以比特幣作為抵押提供信貸。他也主張,應為保險公司建立能將數位資本納入財務報表與金融產品設計的制度管道。
塞勒的提案著眼於將比特幣從單純的持有資產,轉化為金融基礎設施的底層資產。他表示,若銀行擴大託管與抵押貸款服務,比特幣持有者便能在不處分資產的情況下取得流動性。
塞勒認為,金融機構擴大參與比特幣,可能成為虛擬資產產業的成長動力。不過,這次內容並非政策決定或監管變更,而是針對制度設計提出的建議。
他指出,現行資本規則未充分區分數位資產不同業務的特性,客戶資產託管、以比特幣作為抵押的貸款,以及銀行將數位資產納入自身財務報表的業務,應採取不同的監管方式。
國際清算銀行(BIS)的巴塞爾框架規定,部分Group 2b虛擬資產曝險適用1250%的風險權重。風險權重是反映曝險風險程度,並計算銀行應持有自有資本規模的基準。
1250%的風險權重不宜直接解讀為一律適用於比特幣本身的規定,仍需一併檢視資產分類與曝險類型。塞勒主張,相關規則應重新檢討,使其更充分反映實際業務的風險與結構。
塞勒也提議制定保障個人與企業創建、發行、保管、轉移及使用數位資產權利的「數位權利法案」。他並表示,人工智慧的發展將促進數位資產與金融基礎設施的結合。
他一直將比特幣視為數位資本的基礎,並提出在其上建立數位信貸與數位貨幣的金融架構。這項主張也延續了塞勒過去提出的構想,即比特幣的角色正從支付工具擴展至資本市場基礎設施。
塞勒近期公開的文章也主張,銀行應提供比特幣相關的託管、支付與貸款服務。這意味著制度性金融不僅應納入金融機構持有比特幣的方式,也應納入客戶運用比特幣的途徑。
銀行若要提供比特幣抵押貸款,還需要同步建立抵押品評估、價格波動、清算程序及客戶資產隔離等風險管理標準。塞勒的方向是按功能區分並加以監管,而非對相關業務一概限制。
針對保險公司,他要求建立能將數位資本納入財務報表與金融產品設計的制度管道。這並不代表已確定擴大保險公司的直接投資,而是提議制定相關產品與會計處理標準。
塞勒主張,不應將比特幣持有與金融使用割裂,而應連結託管、抵押貸款、保險及支付產品。不過,實際服務能否擴大,仍取決於各國的資本規則與風險管理標準。
這項提案未列出具體實施時程,也未說明監管機構是否會採納。銀行與保險公司將如何把比特幣納入金融產品及財務管理體系,仍有待後續制度討論。

留言 0