

 新聞
 幣種資訊
 關於我們


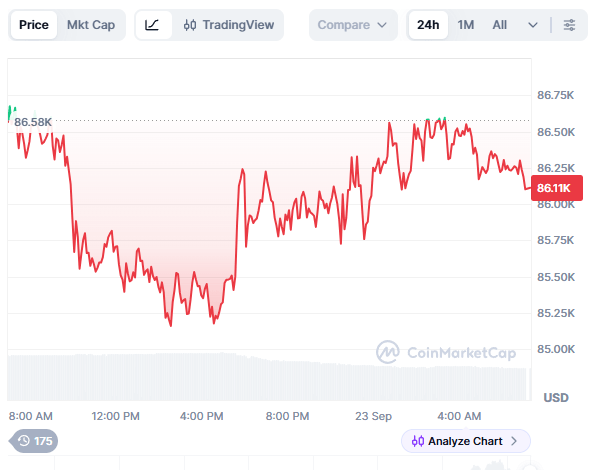
比特幣(BTC)於9月21日升至8萬6349.90美元,重返8萬6000美元關口。近3個月累計上漲約34%,但與2025年10月創下的12萬6000美元歷史高點相比,仍低約30%。
僅憑價格反彈,尚難斷定市場已進入新一輪多頭行情。判斷市場走勢時,還需同步觀察鏈上成本基準、現貨ETF資金流、穩定幣供應量,以及長期持有者的賣出行為。
第一項指標是從高點回落的幅度與減半週期。比特幣已於2024年4月完成減半,下一次減半預計將在2028年、區塊高度105萬時發生。減半會降低新增供應增速,但隨著時間推移,供應減少帶來的影響可能減弱,因此不宜單獨作為判斷依據。
第二項是鏈上成本基準。Glassnode在9月16日發布的報告中,將比特幣實現市值平均價格列為7萬6700美元。這一數值接近市場參與者的平均取得成本;當價格高於該水平時,可視為整體市場的損益結構有所改善。
若價格再次跌破實現市值平均價格,便需要重新檢視反彈的持續性。不過,單一基準線仍不足以決定市場方向。
第三項是MVRV與MVRV Z分數。MVRV用於比較市場價值與鏈上取得成本。過去,高數值常被視為市場過熱,接近0線則被用於判斷低估區間;但由於市場規模與參與者結構已經改變,不能機械式套用過去高點。
第四項是現貨ETF資金流與實現市值。美國現貨比特幣ETF於9月21日錄得9億9900萬美元(約1兆3530億韓元)淨流入。其中,貝萊德(BlackRock)的IBIT流入3億8140萬美元(約5164億韓元),ARK 21Shares的ARKB流入2億8910萬美元(約3914億韓元),富達(Fidelity)的FBTC流入2億3880萬美元(約3233億韓元)。
美國現貨比特幣ETF資金流在本輪週期中,經常被用作衡量需求的指標。但ETF資金流只能反映資金方向,無法說明流入原因或長期投資意圖。
第五項是穩定幣供應量。DeFiLlama最新統計顯示,全球穩定幣總市值約為3051億美元(約413兆韓元)。BlockTempo於9月23日的分析指出,穩定幣供應量近幾個月未能創下新高。
即使價格上漲,若可待命的美元流動性沒有同步增加,就需要考慮本輪漲勢是否主要由既有資金轉移或空頭平倉推動。穩定幣供應量也會受到發行商政策與監管環境影響。
第六項是長期持有者的賣出行為與賣方風險比率。當該指標快速上升,可能代表長期持有者正在獲利了結;相反地,若指標維持低位,則可解讀為既有持有者尚未在上漲過程中大規模賣出。
Glassnode統計的賣方風險比率為7個基點,低於8月高點的16個基點;長期持有者實現利潤所占比例,也從8月高點的88%降至47%。賣方風險比率不是交易所實際買賣成交量,而是反映持有部位中有多少利潤或損失已透過鏈上活動實現的指標。
第七項是另類幣輪動與選擇權市場。過去市場接近高點時,資金經常快速從比特幣轉向另類幣;但目前尚難認定另類幣市值占比相較比特幣已明顯擴大。
在選擇權市場方面,Glassnode於9月16日的報告將8萬5000美元附近的買權供應區,以及7萬2000美元的最大痛點價格列為重要參考。8萬3000至8萬6000美元區間,重疊了長期持有者的取得成本與現貨ETF損益平衡點。
美國聯準會於9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%。在距離寬鬆利率環境仍有一段距離的情況下,比特幣仍出現反彈;但若要確認漲勢能否延續,仍需觀察ETF淨流入與實現市值是否同步增加。
目前市場較接近底部訊號減弱、但頂部訊號尚未完成的階段。8萬3000至8萬6000美元被視為賣壓與成本基準重疊的區間,價格能否維持在該區間上方,以及新增資金指標是否改善,將成為後續觀察重點。
單一指標無法判斷多頭行情是否已經開始,也無法確認市場是否形成高點。ETF資金流短期波動較大,穩定幣供應量受到政策與監管影響,過去減半週期的模式也不代表未來價格走勢。

留言 0