

 新聞
 幣種資訊
 關於我們


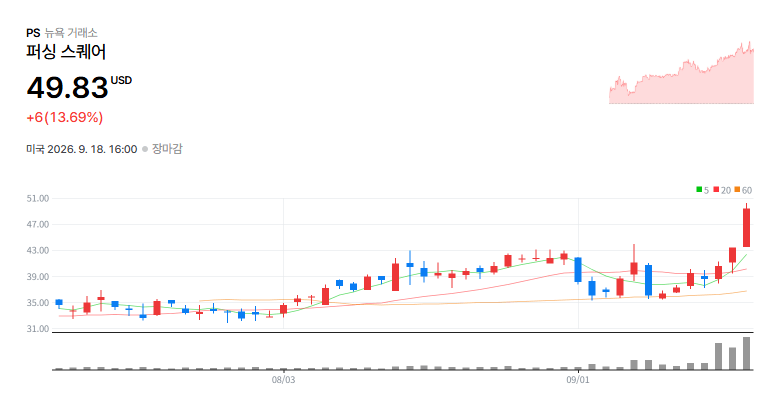
潘興廣場(Pershing Square Inc., $PS) 9月18日在美股正常交易時段收漲13.69%,報49.83美元(約6萬8800韓元)。市場重新關注公司新投資Netflix($NFLX)及比爾·阿克曼(Bill Ackman)的投資論點,但目前尚未確認股價上漲與相關消息之間存在直接因果關係。
截至雅虎財經正常交易時段收盤,潘興廣場成交額約1億1500萬美元(約1588億韓元)。價格與漲跌幅以雅虎財經市場資料為準。
比爾·阿克曼(Bill Ackman) 潘興廣場執行長領導的公司在8月12日公開的第二季股東信中表示,已新投資Netflix、Visa($V)、Mastercard($MA)、標普全球($SPGI)、洲際交易所($ICE)及愛爾康($ALC)。
潘興廣場評估Netflix「實際上已在串流媒體戰爭中勝出」。Netflix訂閱戶超過3.25億人,廣告業務營收今年估計將接近30億美元(約4兆1400億韓元)。
潘興廣場也指出,Netflix股價較2025年6月高點134美元(約18萬5000韓元)下跌約50%,本益比由40倍以上降至21倍,是投資背景之一。公司評估,Netflix內容現金支出增幅自2021年起年均約2%,營業利益率則已升至約31.5%。
潘興廣場表示,憑藉2026年4月首次公開募股後取得的永久資本,截至第二季末,潘興廣場美國公司資金的95%以上已配置於14項投資,其中包括6項新投資中的Netflix。
第二季費用相關收益(Fee-Related Earnings)為5610萬美元(約775億韓元),較去年同期增加24%;付費管理資產(Fee-Paying Assets Under Management)為223億美元(約30兆8000億韓元),較去年同期增加約11%。
本刊此前也報導潘興廣場重新投資Netflix及第二季投資組合調整。當時潘興廣場美國公司截至6月30日持有315萬6394股Netflix股票,估值為2億2537萬美元(約3110億韓元)。
9月17日至18日的相關報導再次聚焦阿克曼重新投資Netflix及其投資邏輯。Motley Fool提出,潘興廣場持有的Netflix股份價值約9億3400萬美元(約1兆2900億韓元),並說明其重新投資背景。
華爾街評價不一。據報導,富國銀行分析師史蒂芬·卡霍爾(Stephen Kahol)因Netflix參與度趨勢,將投資評級下調至「減持」,並把目標價從80美元(約11萬500韓元)下調至57美元(約7萬8700韓元)。
另一方面,阿克曼則以Netflix的訂閱戶規模、廣告業務及現金流改善作為投資依據。潘興廣場對長期成長性的正面評價,與華爾街對內容競爭力及參與度趨勢的疑慮形成對比。
Reddit上也出現分享潘興廣場8月六項新投資及重新投資Netflix的貼文。部分使用者關注阿克曼的投資論點,但也同時提出對投資組合集中度及Netflix內容競爭力的疑慮。
在X上,未確認9月18日有阿克曼或潘興廣場發布可直接連結股價上漲的新貼文。由於公開X搜尋受到存取限制,難以驗證相關內容的擴散規模。
目前能解釋潘興廣場9月18日股價上漲的當日獨立消息有限。公司業績公告、SEC 8-K及相關報導均未確認當日有新的業績發布、財測變更、併購、大型合約或訴訟與監管公告。
因此,可以提出Netflix新投資報導及既有投資論點可能影響投資情緒,但難以將其斷定為9月18日股價上漲的直接原因。Netflix投資已在8月12日的股東信中公開。

留言 0